-
Việc VTO hưởng lợi thế nào khi cước tàu dầu neo cao và giá mục tiêu mình sẽ lấy luận điểm trong bài phân tích mới nhất của VDS cho cả nhà tham khảo và sẽ bổ sung một vài điểm mà VDS chưa phân tích kỹ.
-
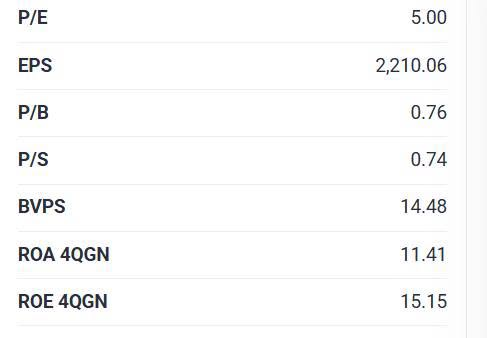
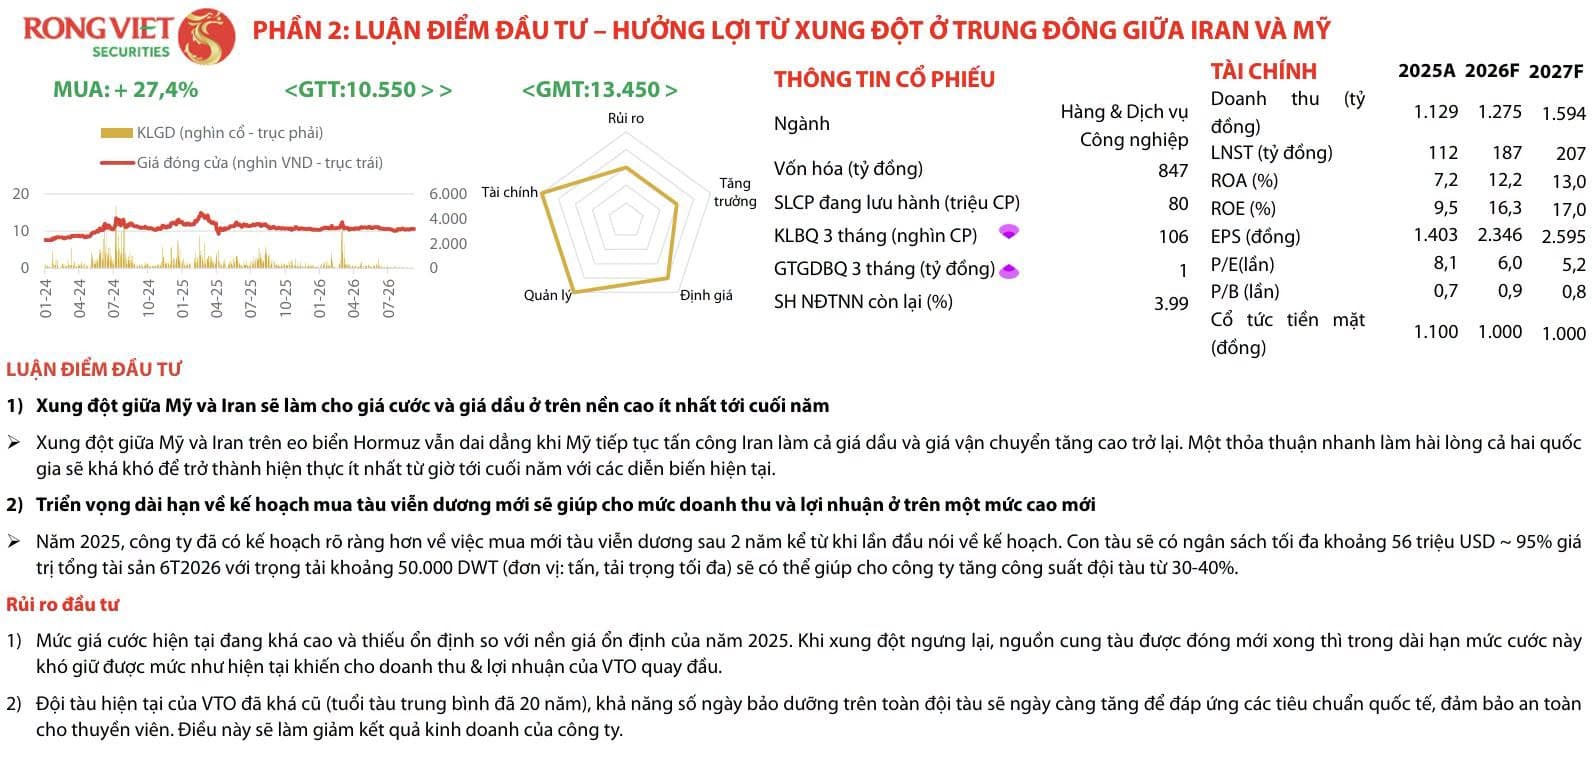
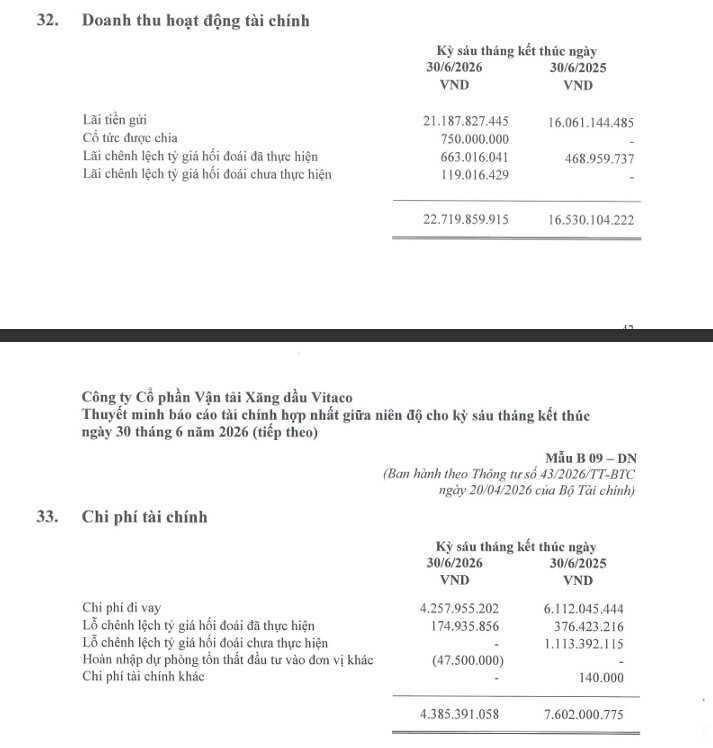
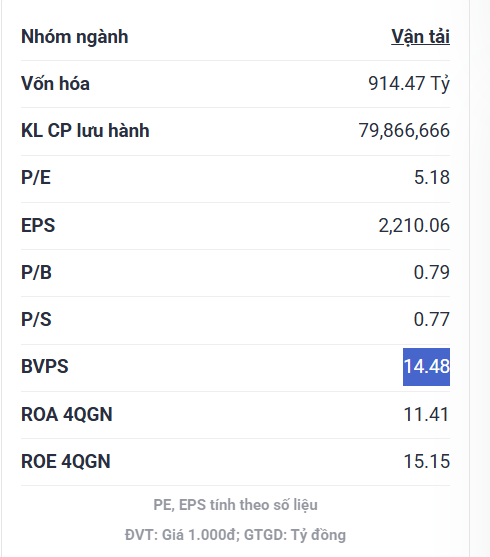
Với định giá P/E 5.0, P/B 0.76 , EPS 2.210 đ là một trong những cổ phiếu vận tải dầu rẻ nhất trên sàn hiện tại. Chưa hết lượng tiền mặt gửi ngân hàng sau khi trừ đi nợ vay ~ vốn hóa. ( 868,4 tỷ so với vốn hóa 883 tỷ). Trong bối cảnh lãi suất tiết kiệm duy trì ở mức cao 6 tháng 2026 cũng đem về 21.2 tỷ tăng mạnh so với 2025.
-
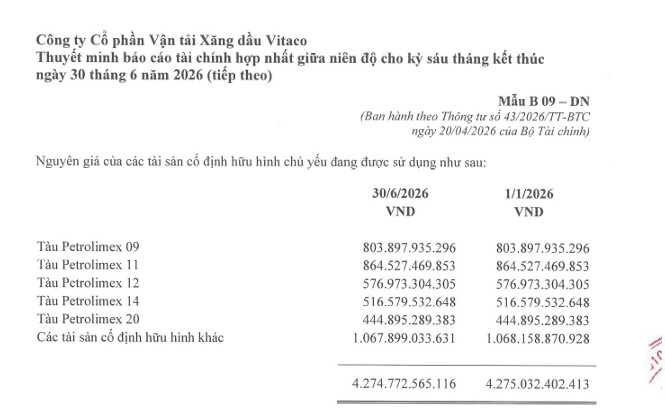
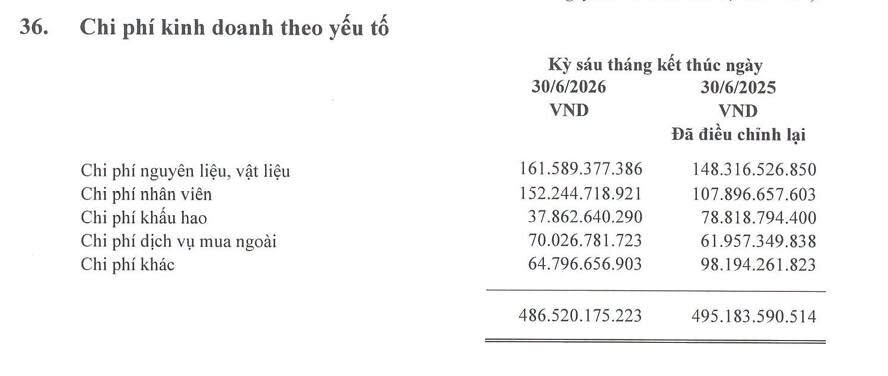
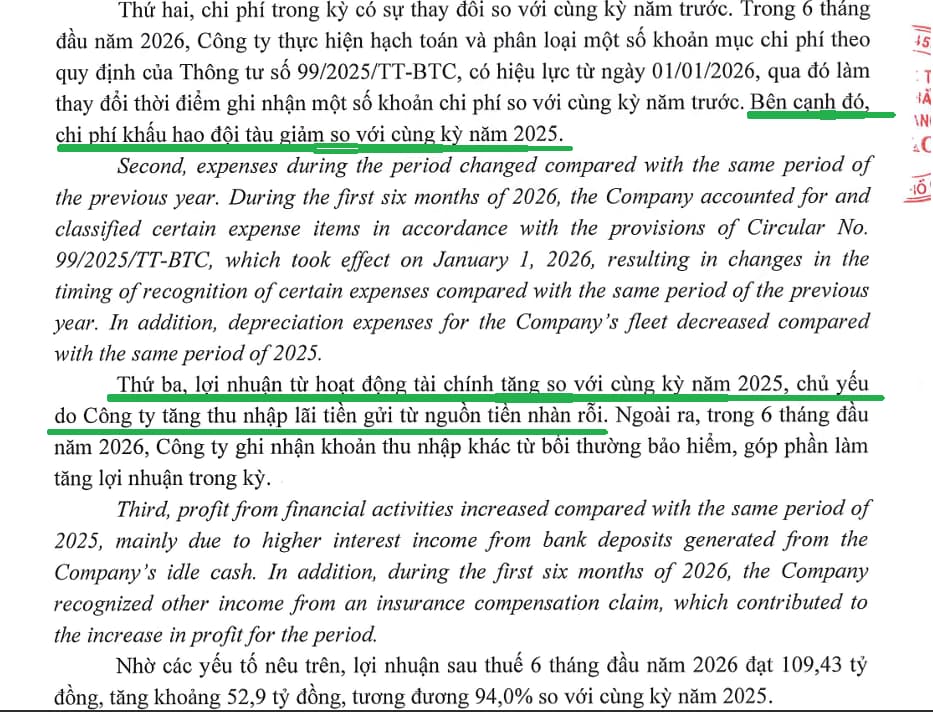
Khấu hao tài sản cố định của VTO đạt 92.2%, trong 10 tàu hiện tại đang vận hành thì còn 4 tàu chưa hết khấu hao NHƯNG cũng đến những năm cuối. Việc khấu hao tài sản cố định cơ bản xong giúp giảm chi phi giá vốn => cải thiện biên lợi nhuận gộp. Cụ thể 6 tháng 2026 chi phí khấu hao chỉ còn 37.9 tỷ giảm mạnh từ con số 78.8 tỷ của 6 tháng 2025.
-
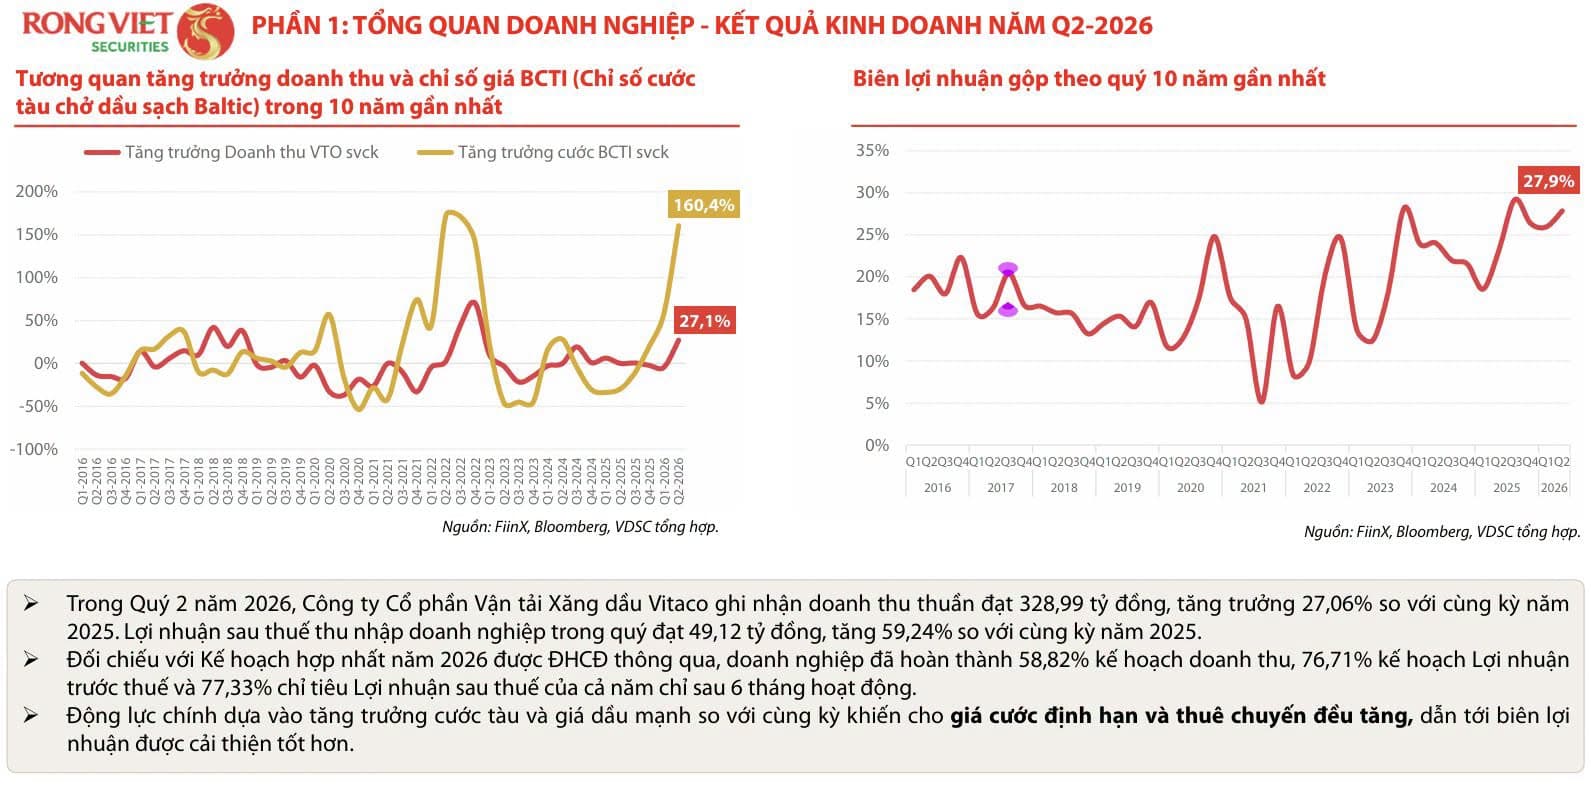
Việc cước tàu chở dầu neo cao, chi phí khấu hao giảm => lợi nhuận sau thuế công ty mẹ quý 2-2026 đạt mức kỷ lục từ khi niêm yết trong 1 quý của VTO từ mảng kinh doanh cốt lõi. Nên nhớ quý 4-2021 đạt mức lợi nhuận cao hơn là do ghi nhận lợi nhuận thanh lý tàu cũ. 6 tháng 2026 đã hoàn thành 77% kế hoạch năm 2026 mà đại hội cổ đông thông qua và với tình hình hiện tại nhiều khả năng 9 tháng 2026 sẽ vượt kế hoạch năm.
-
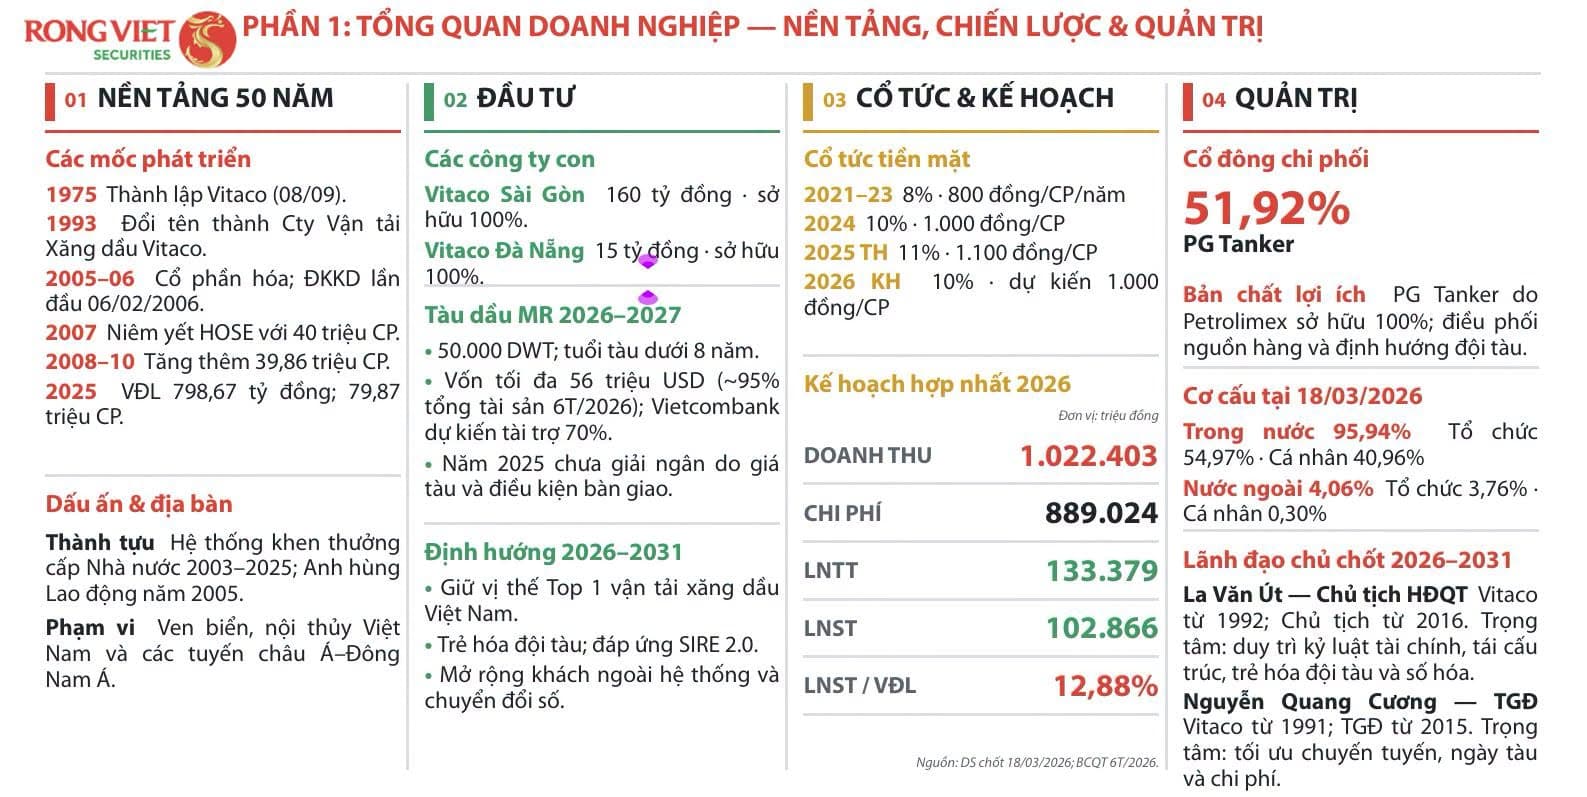
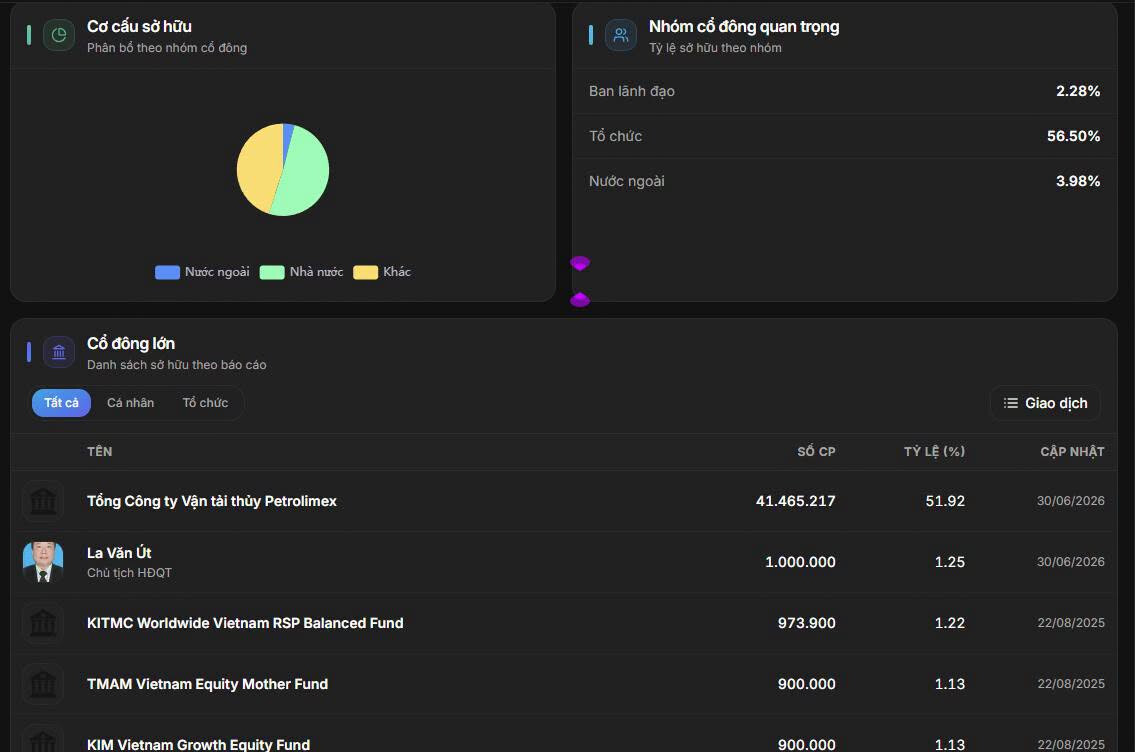
Cơ cấu tài chính lành mạnh nên hàng năm doanh nghiệp duy trì mức cổ tức tiền mặt cao. Cổ đông cô đặc PLX gián tiếp sở hữu chi phối và dàn lãnh đạo cũng liên tục gia tăng sở hữu cổ phiếu trong thời gian qua



Vận tải biển năm nay chỉ có mua và quên
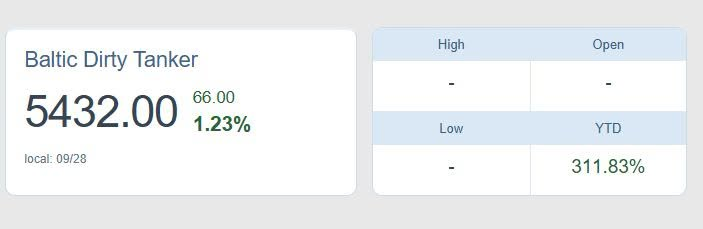
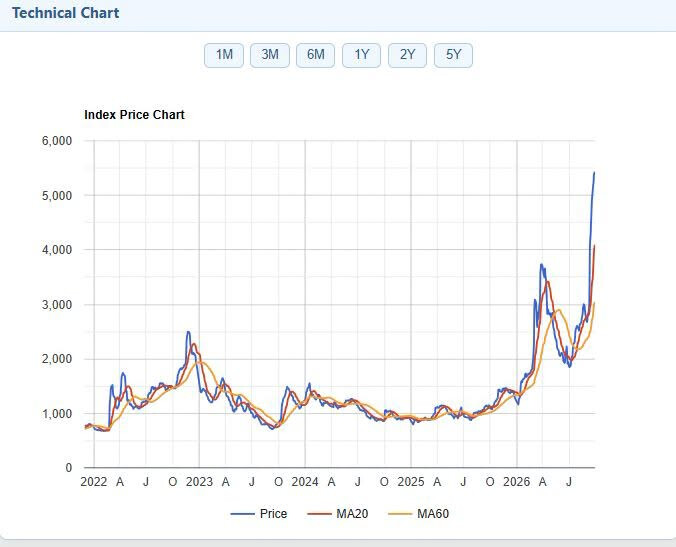
Đà tăng cước tàu dầu vẫn chưa dừng lại và khả năng còn lâu mới dừng lại. Đêm qua cước tàu dầu tiếp tục lập đỉnh lịch sử mới, kéo dài chuỗi tăng điểm 19 ngày liên tiếp!!

Những con số cho thấy cước tàu dầu khó hạ trong ngắn hạn!
Bên cạnh những nghịch lý chưa từng xuất hiện trong ngành vận tải dầu?
- Một siêu tàu chở dầu 10 năm tuổi thường sẽ mất giá đáng kể. Thế nhưng, một nghịch lý đang xuất hiện trên thị trường: đó là một con tàu chở dầu cũ giờ đây đang có giá đắt hơn cả những hợp đồng đóng tàu mới. Lý do rất đơn giản: những siêu tàu đóng mới với trị giá 130 triệu USD, cần thời gian để có thể hoàn thiện, xuất xưởng và ra khơi, còn những con tàu cũ có thể chạy ngay lập tức.
- Với ngành vận tải biển, một câu hỏi khác đang trở nên cấp thiết hơn: “Tàu chở dầu nào ở gần nhất và liệu có đủ tàu hay không?”.
PVT PVP nhiều tàu nhất đã tím RỒI, các e còn lại có theo sau không nhể 
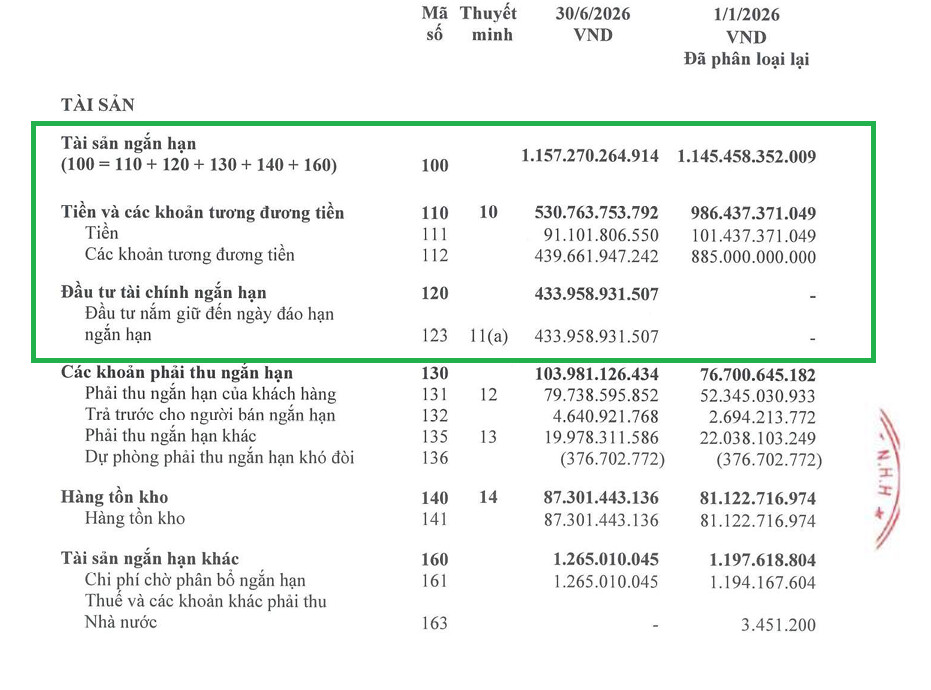
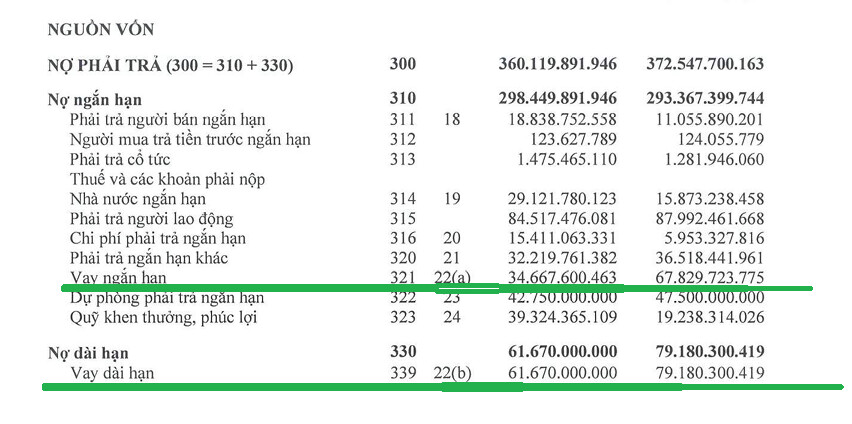
Khi lãi suất tăng doanh nghiệp đã chuyển bớt tiền gửi tiết kiệm ngắn hạn sang dài hạ để tối ưu lãi , đồng thời giảm mạnh nợ vay so với đầu năm. Tổng tiền gửi - nợ vay 6 tháng 2026 đạt 868.4 tỷ gần tương đương vốn hóa 883 tỷ.
6 tháng 2025 cũng đem về khoản lợi nhuận tài chính 18.4 tỷ so với cùng kỳ năm 2025 là 8.9 tỷ!
Lợi nhuận 6 tháng 2026 tăng mạnh liên quan đến khấu hao và lãi tiền gửi cũng được công ty lý giải chi tiết trong báo cáo kiểm toán 6 tháng 2026!
Giá siêu tàu chở dầu cũ tăng bùng nổ do thiếu tàu nghiêm trọng
Giá siêu tàu chở dầu cũ tăng bùng nổ do thiếu tàu nghiêm trọng - Tạp chí VnEconomy
Giá của những con tàu chở dầu cỡ lớn có tuổi đời từ 5-10 năm đã tăng chóng mặt trong thời gian gần đây, và các giao dịch mua bán tàu được ký kết chỉ trong vài ngày thay vì vài tuần như trước…
Lợi nhuận ngành vận tải biển tăng vọt, xác lập thêm các kỷ lục mới
Sam Chambers – Ngày 28 tháng 9 năm 2026
Doanh thu ngành vận tải biển đã tiến sâu vào những mức chưa từng có tiền lệ, khi Chỉ số ClarkSea của Clarksons – thước đo tổng hợp cho nhiều phân khúc – đạt mức cao kỷ lục lần thứ ba liên tiếp ở mức 66.421 USD/ngày; con số này tăng thêm 3% trong tuần qua và tăng hơn 50% kể từ cuối tháng 8.
Mức chỉ số tham chiếu hiện cao gần gấp ba lần mức trung bình dài hạn, với mức trung bình từ đầu năm 2026 đến nay cao hơn 60% so với cùng kỳ năm ngoái. Clarksons cho biết doanh thu tại nhiều phân khúc chủ chốt vẫn duy trì ở mức “đặc biệt cao hoặc rất mạnh”.
Tàu chở dầu vẫn là động lực chính. Clarksons báo cáo doanh thu trung bình toàn cầu của tàu VLCC (siêu tàu chở dầu thô) đạt trên 600.000 USD/ngày trong tuần qua, trong đó các chuyến hải trình quanh eo biển Hormuz đạt từ 800.000 USD đến 1,5 triệu USD/ngày. Hoạt động chuyển tải dầu thô giữa các tàu tại eo biển này đã vượt mốc 7,5 triệu thùng/ngày, trong khi chi phí vận chuyển tăng lên mức khoảng 15% giá trị mỗi thùng dầu, so với mức trung bình lịch sử chỉ khoảng 2%.
MB Shipbrokers ước tính doanh thu thị trường giao ngay (spot) của tàu VLCC loại tiết kiệm nhiên liệu (eco-VLCC) là 740.692 USD/ngày, tàu Suezmax là 334.811 USD/ngày và tàu Aframax là 205.170 USD/ngày. Công ty này chỉ ra các yếu tố tác động bao gồm rủi ro vận hành tại Trung Đông, nguồn cung tàu chạy rỗng (ballasting) tại khu vực Đại Tây Dương giảm và các hải trình dài hơn do các nhà máy lọc dầu châu Á phải tìm nguồn cung từ những khu vực xa xôi hơn.
Chia sẻ với tờ Financial Times vào tuần trước, ông Alex Saverys – người đứng đầu tập đoàn vận tải dầu khí khổng lồ CMB.TECH của Bỉ – cho biết: “50 năm nữa, khi nhìn lại năm 2026, chúng ta sẽ thấy đây thực sự là một tình huống độc nhất vô nhị. Tôi không nghĩ mình sẽ còn được chứng kiến một thị trường như thế này trong suốt cuộc đời mình. Đây là sự kiện chỉ xảy ra một lần trong một thế hệ”.
Vận tải khí đốt cũng đóng góp đáng kể vào các kỷ lục này. Vào thứ Sáu, Clarksons cho biết doanh thu của tàu VLGC (siêu tàu chở khí hóa lỏng) hiện đang ở mức cao kỷ lục. Mức cước vận chuyển gần đây cho tàu VLGC trên tuyến Houston-Nhật Bản đã đạt khoảng 189.700 USD/ngày, trong khi tuyến Vịnh Trung Đông-Nhật Bản vượt mốc 219.000 USD, do tình trạng khan hiếm tàu và sự gián đoạn dòng chảy năng lượng đang gây áp lực lên thị trường.
Các tàu chở ô tô – một phân khúc chuyên biệt trong Chỉ số ClarkSea – cũng đang chứng kiến mức cước vận chuyển quay trở lại ngưỡng kỷ lục.
Mảng vận tải hàng rời khô cũng đóng góp đáng kể vào xu hướng này. Trong một báo cáo gần đây, Maritime Strategies International ghi nhận rằng dù khối lượng thương mại hàng rời khô dự kiến chỉ tăng 2,2% vào năm 2026, nhưng nhu cầu về tổng trọng tải (deadweight) lại được tính toán sẽ tăng 4,9%; nguyên nhân là do tỷ lệ chạy tàu rỗng (ballast) cao hơn, tình trạng chậm trễ tại cảng và việc phải chuyển hướng hành trình (tránh kênh đào Suez và Panama) đã làm tiêu tốn năng lực khai thác thực tế của đội tàu.
Lĩnh vực vận tải container cũng cho thấy tác động tương tự từ các sự cố gián đoạn này. Sea-Intelligence tính toán rằng 8,5% đội tàu container toàn cầu – tương đương khoảng 3 triệu TEU – hiện đang bị “giam” do tình trạng chậm trễ, so với mức chỉ 2,2% trước đại dịch. Đơn vị phân tích này không kỳ vọng tình trạng tắc nghẽn sẽ được giải quyết triệt để trước đợt cao điểm Tết Nguyên đán vào tháng 1.
"Giá cước tàu chở sản phẩm dầu tăng vọt đẩy ngành vận tải biển chạm mốc kỷ lục lần thứ ba liên tiếp
Thu nhập tổng thể của tàu chở dầu tiếp tục phá kỷ lục khi xuất hiện động lực mới
Giá cước vận chuyển bằng tàu chở dầu tinh chế đã tăng mạnh do nguồn cung tàu sụt giảm sau khi một lượng lớn tàu chuyển sang hoạt động tại thị trường dầu thô.
…"
Theo TradeWinds
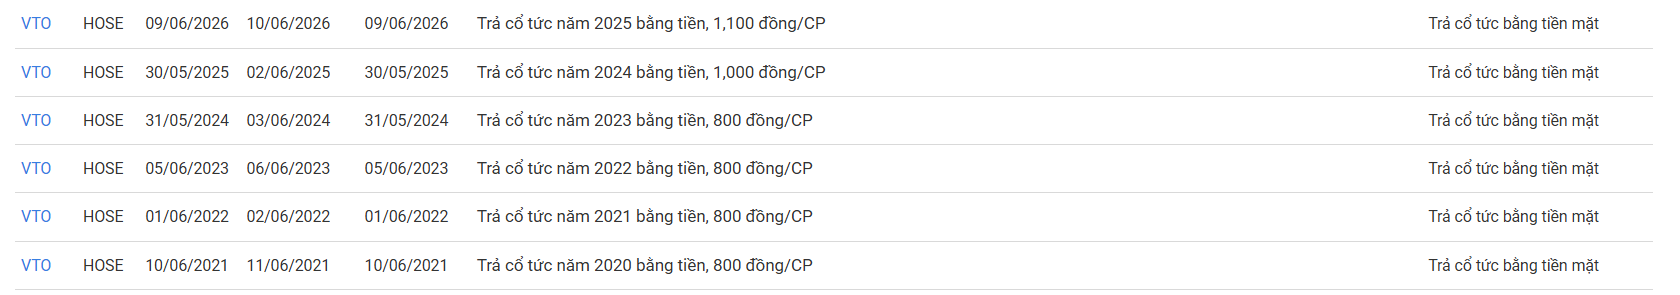
Một sự vượt trội của VTO so với các doanh nghiệp cùng ngành là do tài chính lành mạnh nên hàng năm tỷ lệ cổ tức / thị giá luôn duy trì 8-11% cao hơn các doanh nghiệp cùng ngành rất nhiều!
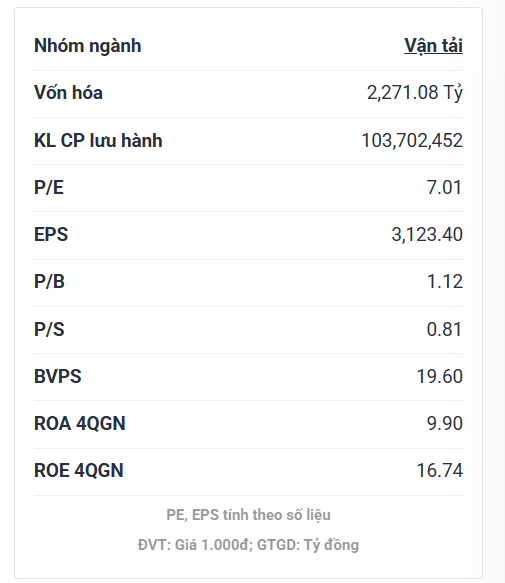
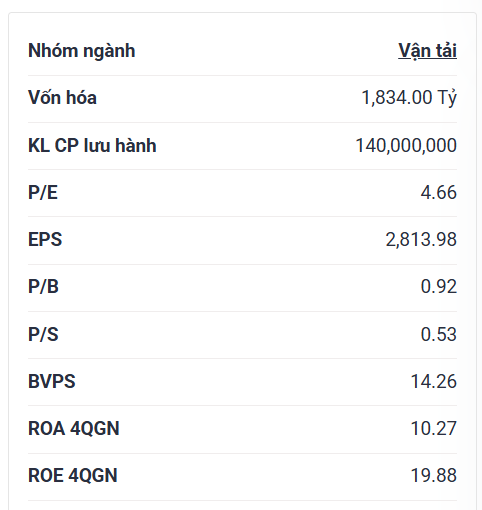
Kết phiên cùng xem các chỉ số tài chỉnh cơ bản một vài doanh nghiệp sở hữu đội tàu dầu lớn để xem VTO rẻ thế nào!
VTO , BV 14.5 ; hiện tại P/B vẫn dưới giá trị sổ sách 0.79
PVT

PVP
VOS
Ngành vận tải biển năm nay là vô đối rồi
“A clearer picture is emerging of higher oil export volumes leaving the Gulf, but much of that increase still relies on workarounds such as ship-to-ship transfers. Those methods are less efficient and more costly than normal operations, which is why crude prices remain elevated,” Tim Waterer from KCM Trade said, as quoted by Reuters.
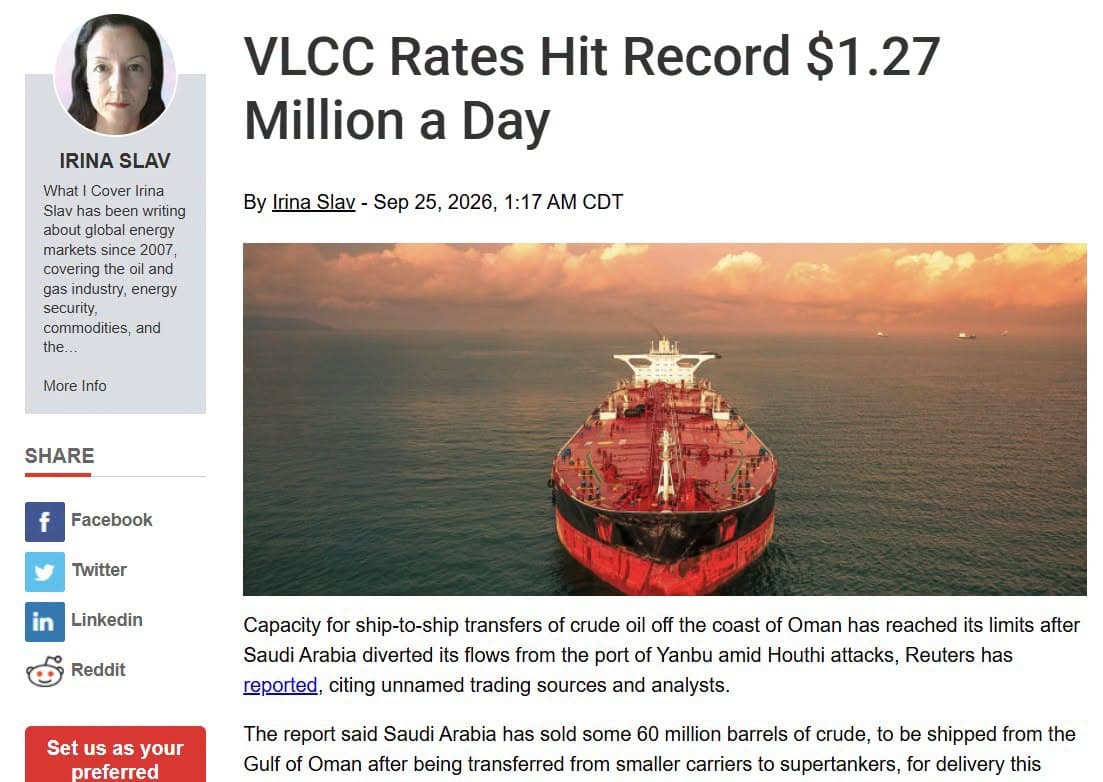
Tanker rates are running at record highs as well, adding to the cost burden of exporting crude oil out of the Middle East, and tightening availability of the vessels, since ship-to-ship transfers require more of those. In additional challenges, maritime traffic is again being rerouted from the Red Sea to the Cape of Good Hope in southern Africa, making journeys longer, including tanker journeys.
Giá cước thuê tàu chở dầu cũng đang ở mức cao kỷ lục, làm tăng gánh nặng chi phí xuất khẩu dầu thô từ Trung Đông và gây khan hiếm tàu, do phương thức chuyển tải giữa các tàu đòi hỏi huy động nhiều tàu hơn. Thêm vào đó, hoạt động vận tải biển lại đang phải chuyển hướng từ Biển Đỏ sang tuyến đường vòng qua Mũi Hảo Vọng ở miền nam châu Phi, khiến hành trình di chuyển dài hơn, bao gồm cả các chuyến vận chuyển bằng tàu dầu.
bạn phân tích hay quá,phân tích giúp mình mã// TA9. Mình dang theo dõi,cảm ơn bạn nhiếu
ở thời điểm hiện tại với mình các doanh nghiệp có mảng kinh doanh cốt lõi đi lùi sẽ chưa phải lúc để tích phân 
BDTI ( Chỉ số vận chuyển dầu thô và sản phẩm dầu nặng) tiếp tục kéo dài chuỗi tăng liên tiếp 20 phiên và lập đỉnh lịch sử mới!
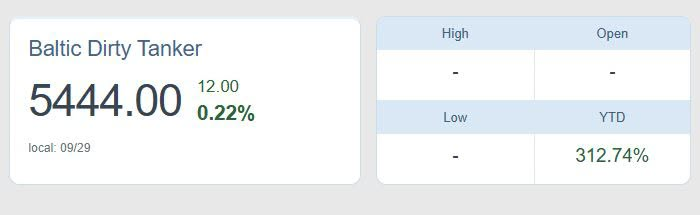
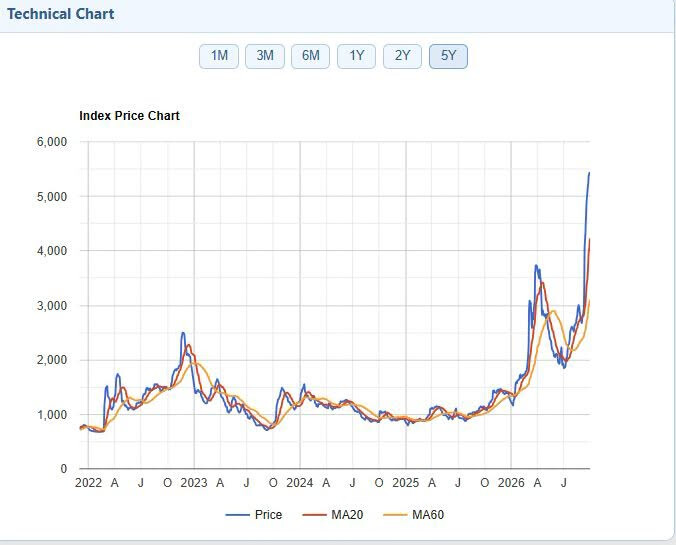
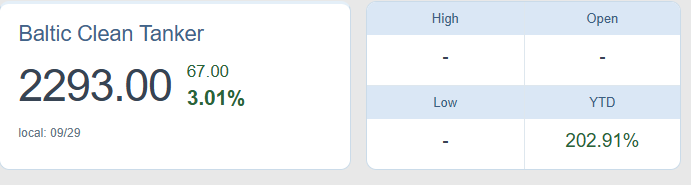
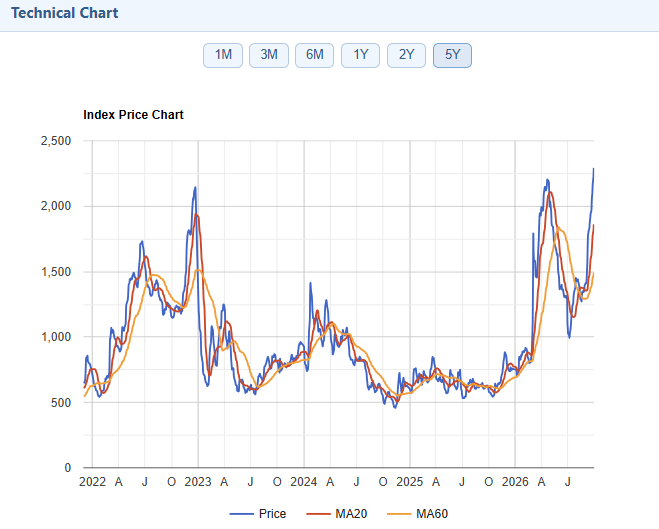
Đặc biệt nhất BCTI (Chỉ số vận chuyển sản phẩm dầu tinh chế ) cũng đang bước vào cú nước rút còn khủng khiếp hơn chăng khi xác lập đỉnh lịch sử mới. Đây là đội tàu vốn là thế mạnh của VTO!
Phân biệt chỉ số BDI, BCTI, BDTI trong thị trường vận tải biển
1. Baltic Clean Tanker Index (BCTI) – Chỉ số vận chuyển sản phẩm dầu tinh chế – Clean products
1.1 BCTI là gì?
BCTI đo chi phí vận chuyển các sản phẩm dầu tinh chế (clean petroleum products), bao gồm: Xăng, Dầu diesel, Nhiên liệu hàng không (jet fuel), Naphtha, LPG (một số tuyến).
Các sản phẩm này được gọi là “clean” vì cần vận chuyển bằng tàu có tiêu chuẩn sạch cao, bồn chứa không nhiễm tạp chất, tránh lẫn tàn dư dầu nặng.
1.2 BCTI phản ánh điều gì?
- Nhu cầu tiêu thụ nhiên liệu tinh chế (xăng, diesel).
- Biến động sản lượng của các nhà máy lọc dầu.
- Tình trạng cân bằng cung – cầu tàu product tanker.
2. Baltic Dirty Tanker Index (BDTI) – Chỉ số vận chuyển dầu thô và sản phẩm dầu nặng
2.1 BDTI là gì?
BDTI phản ánh chi phí vận chuyển: Dầu thô (crude oil); Dầu nặng chưa qua tinh chế; Nhiên liệu nặng (HFO), bitumen, mazut…
Loại hàng này “bẩn” vì có màu sẫm, nặng, để lại nhiều cặn trong bồn chứa nên quy trình xử lý tàu cũng phức tạp hơn.
BDTI thường biến động mạnh hơn BCTI vì dầu thô là mặt hàng chiến lược chịu tác động của chính trị toàn cầu.
2.2 BDTI phản ánh điều gì?
- Mức độ vận chuyển dầu thô từ các nước sản xuất (Trung Đông, Nga, Mỹ…).
- Sức tiêu thụ của các nhà máy lọc dầu.
- Biến động địa chính trị liên quan đến dầu thô (cấm vận, chiến tranh, gián đoạn nguồn cung).
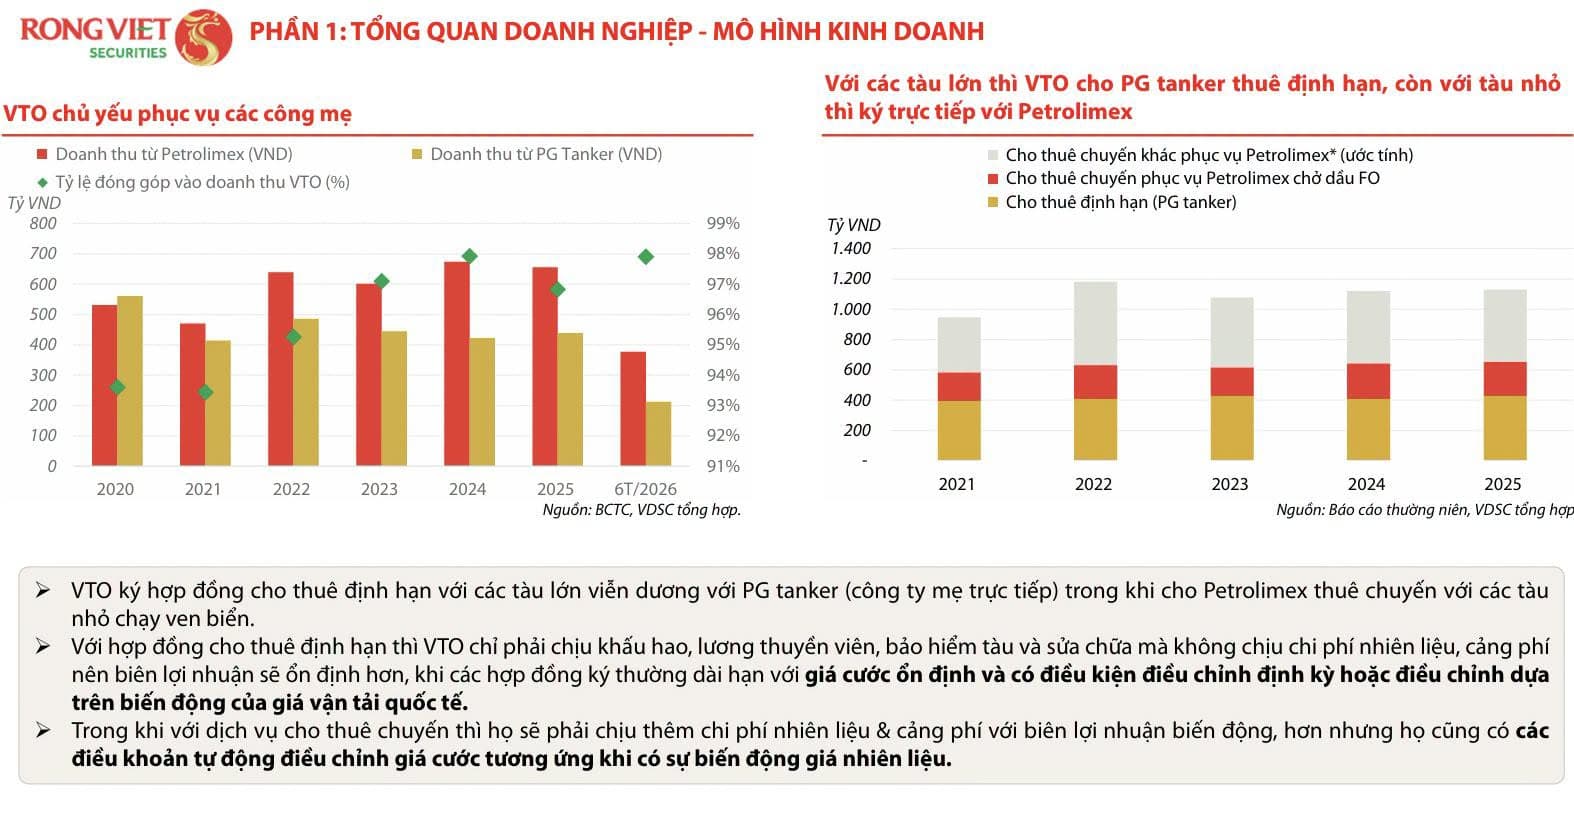
Trong đội tàu vận chuyển sản phẩm xăng dầu viễn dương của TỔNG CÔNG TY VẬN TẢI THỦY PETROLIMEX (PG Tanker - Công ty do PETROLIMEX sở hữu 100%) thì đội tàu của VTO chiếm đa số với Tàu Petrolimex 09, Tàu Petrolimex 11, Tàu Petrolimex 12, Tàu Petrolimex 14, Tàu Petrolimex 20.
Lĩnh vực kinh doanh :: Tổng Công ty Vận tải thuỷ Petrolimex (PG Tanker)