VTO muốn sóng to thì cần phiên CE với vol trên 1 triệu cổ? Liệu có khả thi không các cụ?
Thị trường luôn có nghịch lý, lúc rẻ thì chê nhưng xanh tím vẽ TA các kiểu đua lấy được 
giờ chỉ thich đếm cua thôi còn các doanh cỏ bản ko ai quan tâm giờ dã đến lúc/giá và giá trị doanh nhiêp gạp nhau
1 Likes
Quá chuẩn đã đến lúc về đúng giá trị thực theo nội tại doanh nghiệp chứ không phải đếm cua!
Nay đã có lúc VTO Trần, vol to rồi múc thôi! Cảm ơn bác chủ rất nhiệt tình chia sẻ!
Cước tàu chở dầu tiếp tục tăng và lập đỉnh lịch sử mới. 2 phiên 5-6/10 đã tăng hơn 20% thật đáng sợ!
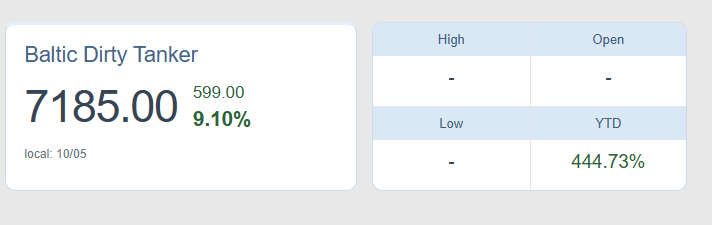
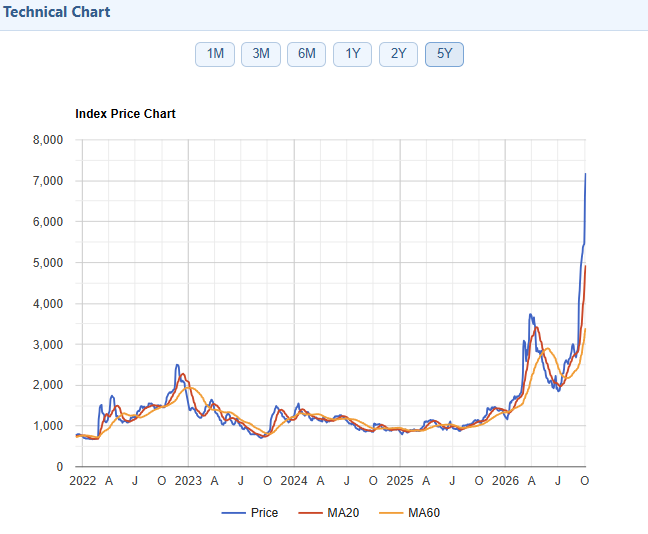
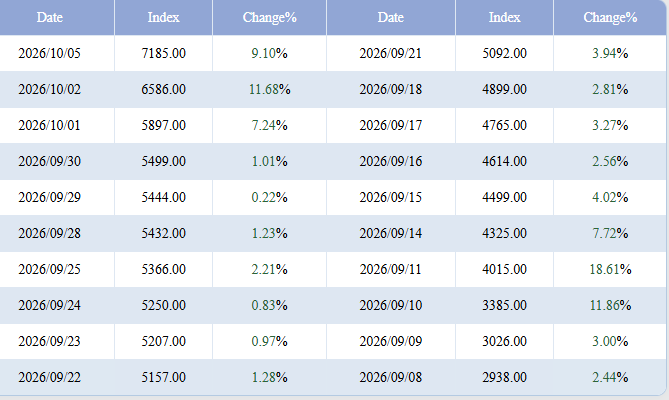
PVT nhiều tàu, vốn lớn, tàu mới nhiều nên lần này mọi thứ tốt đẹp đều cộng hưởng vào nó
mình chọn hàng rẻ, vol đặc dễ kéo nên PVP VTO là ưu tiên!
Dễ lên nhưng khi đi xuống dễ cây thông, khó thoát hàng
thích thanh khoản thì NVL còn VTO 1nghìn tỷ tiền 10 tầu khấu gần hết thật hay giả mới cần nghiên cứu
VTO dưới giá trị DN rồi tiền lớn vào không Múc phí của trời
Chỉ mua khi biên an toàn đủ cao, chứ ko phải mua bất chấp. Quan trọng nhất là phải hiểu định giá DN để biết khi nào vào và khi nào cần ra!
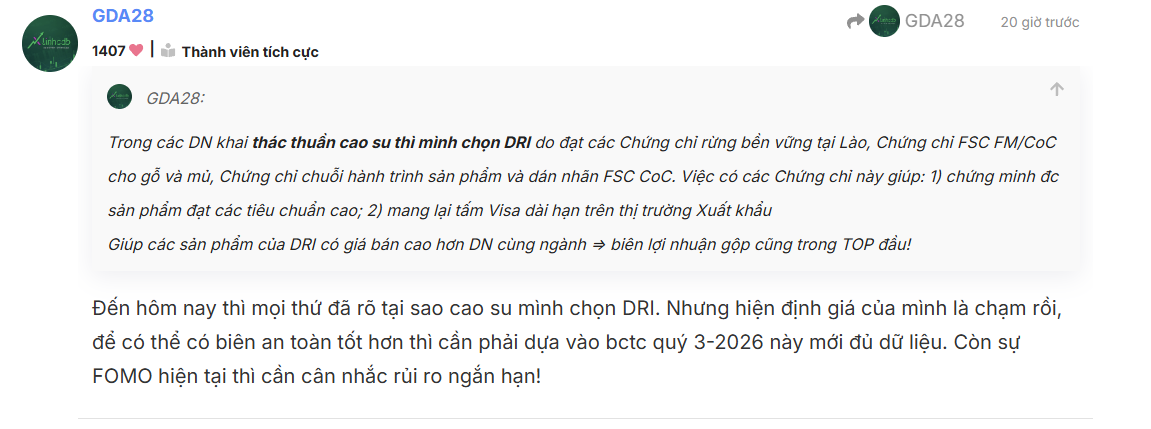
đúng vây mình vẫn tin doanh nghiệp nhà nước hơn vì họ không vẽ ra lợi nhuân được
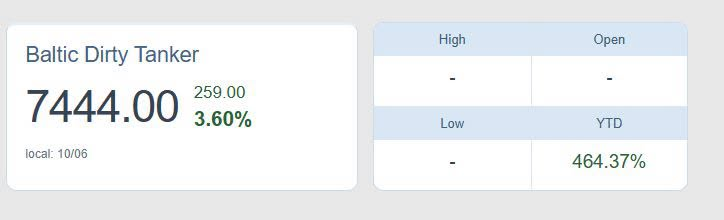
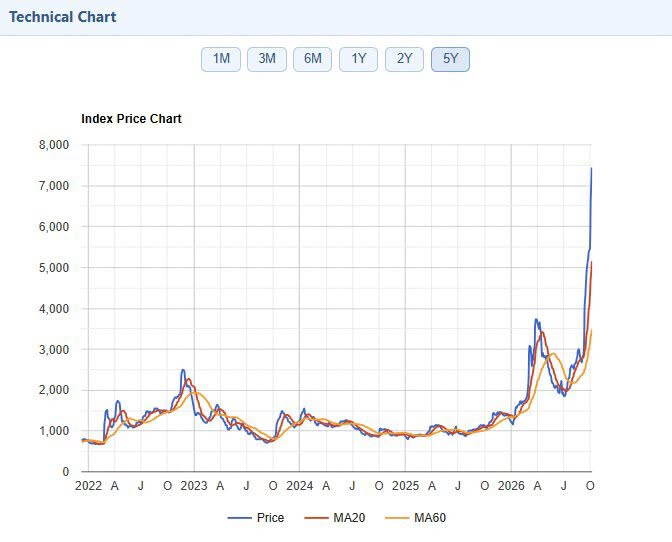
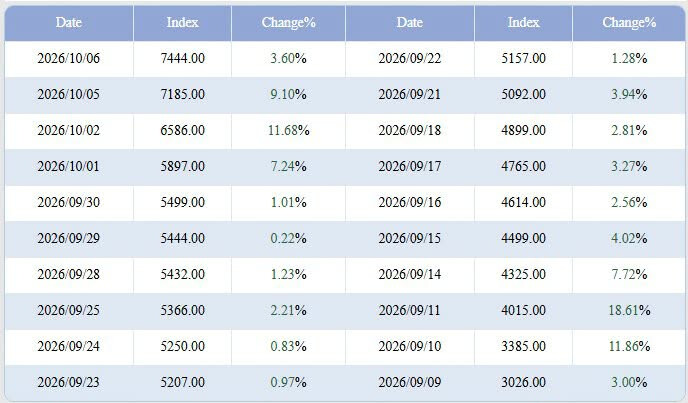
nay VTO đóng cửa trên 12 vững chắc thì sau 2h sẽ giới thiệu 1 siêu cổ tàu chở dầu nữa mà thị trường chưa nhận ra!
Thế có được gọi là “siêu cổ” không các cụ? NHÁ HÀNG???
-
Trong bối cảnh cước tàu chở dầu liên tiếp lập đỉnh lịch sử mới thì 6 tàu chở dầu full việc chạy các tuyến nhộn nhịp nhất hiện nay khi eo biển Hormuz đóng là Châu Mỹ, Châu Âu và Châu Phi.
-
4 tàu đóng mới dự kiến bán giao giai đoạn 2027-2028. Hơn hết là tàu này sẽ là các tàu lớn nhất của công ty, được đóng mới khi giá cước tàu dầu và chi phí đóng tàu mới đang thấp điểm ở giai đoạn năm 2025.
-
Thuê thêm 1 tàu đưa vào vận hành từ quý 2-2026 và kèm quyền mua lại tàu đó sau 3 năm thuê tàu. Nên nhớ giá cước tàu chở dầu tăng nóng và khủng nhất trong quý 3-2026 và những ngày đầu quý 4.
-
Quý 2-2026 lợi nhuận gấp 6 lần quý 2-2025 và là mức lợi nhuận cao nhất trong 1 quý mà doanh nghiệp đạt được từ khi niêm yết. 6 tháng đã vượt kế hoạch cả năm 2026 mà đại hội cổ đông thông qua. Vậy dự kiến lợi nhuận quý 3-2026 tăng khoảng 8-10 lần so với quý 3-2025 và cũng là quý có lợi nhuận cao nhất trong lịch sử doanh nghiệp từ khi niêm yết thì sao???

Nguyên nhân chính là tình trạng khan hiếm tàu có thể đưa ngay vào khai thác. Các nhà máy đóng tàu tại Trung Quốc và Hàn Quốc hiện kín đơn hàng, khiến thời gian chờ tàu mới kéo dài. Trong khi đó, các chủ tàu, doanh nghiệp kinh doanh hàng hóa và giới đầu tư muốn nhanh chóng bổ sung tàu để tận dụng mức cước vận chuyển dầu thô từ Trung Đông sang châu Á hiện vượt 1 triệu USD/ngày.
Giá cước tăng vọt do hoạt động hàng hải quanh eo biển Hormuz bị xáo trộn, gây ùn tắc, kéo dài thời gian vận chuyển và buộc một số tàu phải lựa chọn những tuyến đường xa hơn. Với mức cước hiện nay, ngay cả việc mua những tàu đã qua nhiều năm sử dụng với giá cao cũng có thể nhanh chóng mang lại lợi nhuận.
Đáng chú ý, lượng dầu xuất khẩu từ Trung Đông đang phục hồi. Theo công ty phân tích dữ liệu hàng hải Kpler, trong khoảng thời gian từ ngày 28/9-4/10, xuất khẩu dầu thô của khu vực này lần đầu tiên vượt mức ghi nhận trước tháng 2, thời điểm bắt đầu các cuộc không kích của Mỹ và Israel. Điều này càng làm tăng nhu cầu đối với tàu chở dầu cỡ lớn.