Xếp dỡ Tân Cảng (TCL) chia cổ tức 42% bằng tiền mặt
Mặc dù con số có sụt giảm so với những năm trước đó, nhưng CTCP Đại lý Giao nhận Vận tải Xếp dỡ Tân Cảng (TCL – sàn HOSE) vẫn là một trong những doanh nghiệp đảm bảo mức chia cổ tức khá cao. Cụ thể, HĐQT Công ty vừa thông qua ngày 30/8 tới sẽ chốt danh sách cổ đông chia cổ tức năm 2021 bằng tiền mặt với tỷ lệ 42%, tương ứng cổ đông sở hữu 1 cổ phiếu sẽ được nhận 4.200 đồng. Qua đó, với hơn 30 triệu cổ phiếu đang niêm yết và lưu hành, Xếp dỡ Tân Cảng sẽ phải chi khoảng 126,7 tỷ đồng để trả cổ tức cho cổ đông. Ngày giao dịch không hưởng quyền là ngày 29/8, thời gian thanh toán cổ tức dự kiến từ ngày 30/9/2022. Như vậy, tỷ lệ chia cổ tức năm 2021 đã vượt xa so với dự kiến đã thông qua trước đó là 22%, nhưng thấp hơn nhiều so với những năm trước như năm 2020 là 50% bằng tiền mặt và năm 2019 là 70% cũng bằng tiền mặt. Năm 2022, Xếp dỡ Tân Cảng dự kiến sẽ chia cổ tức với tỷ lệ 21% và thông qua kế hoạch kinh doanh với tổng doanh thu dự kiến 1.242,55 tỷ đồng, lợi nhuận sau thuế 117,77 tỷ đồng, cùng tăng trưởng hơn 5,6% so với kết quả năm 2021. Mới đây, Công ty đã công bố báo cáo tài chính quý II/2022 với lũy kế 6 tháng đầu năm, doanh thu đạt xấp xỉ 668 tỷ đồng, tăng 10,98% so với cùng kỳ năm ngoái và hoàn thành 53,76% mục tiêu cả năm. Lợi nhuận sau thuế 6 tháng đạt hơn 69,22 tỷ đồng, tăng trưởng 22,23% và hoàn thành 58,78% kế hoạch năm
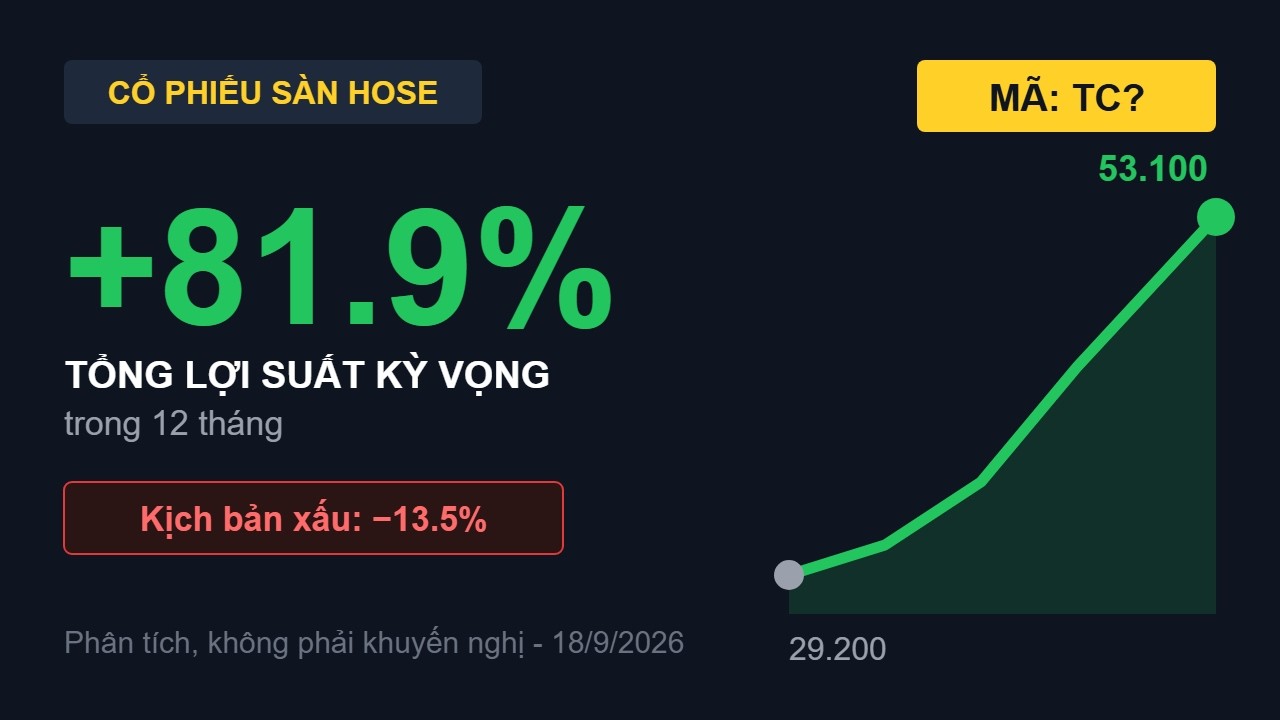
Góp thêm góc nhìn phân tích định lượng cùng các bác về triển vọng và những điểm nghẽn chiến lược của Đại lý Giao nhận Vận tải Xếp dỡ Tân Cảng (TCL) giai đoạn 2026 - 2028:
Pháo đài tiền ròng 343,2 tỷ đồng sạch nợ: Bảng cân đối kế toán cực kỳ lành mạnh, hoàn toàn không có nợ vay tài chính ngắn và dài hạn (tương đương ~11.370 đ/cổ phiếu tiền ròng). Đây là bệ đỡ vững chắc giúp TCL duy trì tỷ lệ chi trả cổ tức tiền mặt đều đặn 2.300 - 2.500 đ/cp (tỷ suất cổ tức thực nhận ~8,6%/năm).
Vị thế bãi đệm kề cảng Cát Lái & ROIC 26,8%: Độc quyền khai thác 30 ha bãi depot container rỗng và bến 125 tiếp giáp cảng Cát Lái dưới 1 km. Xử lý trên 1,08 triệu TEU bãi và 2,40 triệu TEU cầu tàu hàng năm, tạo con hào kinh tế vững chắc khó đối thủ nào thay thế được trong cụm cảng Cát Lái.
Động lực tăng trưởng kho bãi ICD Nhơn Trạch: Dự án kho bãi ICD Nhơn Trạch diện tích 45.000 m2 (tổng vốn đầu tư 189,6 tỷ đồng) đã hoàn thành giai đoạn 1, bổ sung mảng cho thuê kho CFS biên lợi nhuận gộp cao từ cuối năm 2026.
Bóc tách 4 điểm nghẽn chiến lược cần lưu ý: Cảng Cát Lái đã dần bão hòa công suất vật lý; khu đất quốc phòng Dĩ An 22 ha vẫn đình trệ thi công chờ phê duyệt pháp lý; công ty mẹ SNP chi phối áp giá khoán và chiếm dụng 243,7 tỷ đồng nợ phải thu (DSO kéo dài 72 ngày).
Đối chuẩn & Định giá định lượng: Đặt TCL lên bàn cân so sánh chi tiết với các doanh nghiệp cùng ngành cảng biển logistics (CLL, DVP, ILB và tập đoàn quốc tế ICTSI) về hiệu quả vốn ROIC và định giá P/E, EV/EBITDA.
Chi tiết mô hình định giá định lượng, bóc tách cấu trúc nợ phải thu và các kịch bản dòng tiền, các bác có thể theo dõi thêm tại video phân tích này:
Chúc các bác cổ đông dòng Tân Cảng và TCL đầu tư thuận lợi, gặt hái nhiều thành công!