Thị trường dầu vật chất và thị trường hợp đồng tương lai đang phát đi hai tín hiệu trái chiều. Nguồn cung từ Vùng Vịnh phục hồi khiến giá giao ngay suy yếu nhanh. Giá kỳ hạn vẫn bao gồm một khoản phần bù rủi ro địa chính trị ước tính khoảng 27 USD/thùng.
Phần bù vật chất thu hẹp với tốc độ bất thường
Trong khoảng hai tháng qua, diễn biến đáng chú ý nhất của thị trường dầu không nằm ở giá hợp đồng tương lai. Đó là giá của những lô hàng giao ngay. Đầu tháng 10, dầu Forties của Biển Bắc được chào trên 140 USD/thùng, khi các nhà máy lọc dầu cần hàng gấp chấp nhận gần như mọi mức giá.
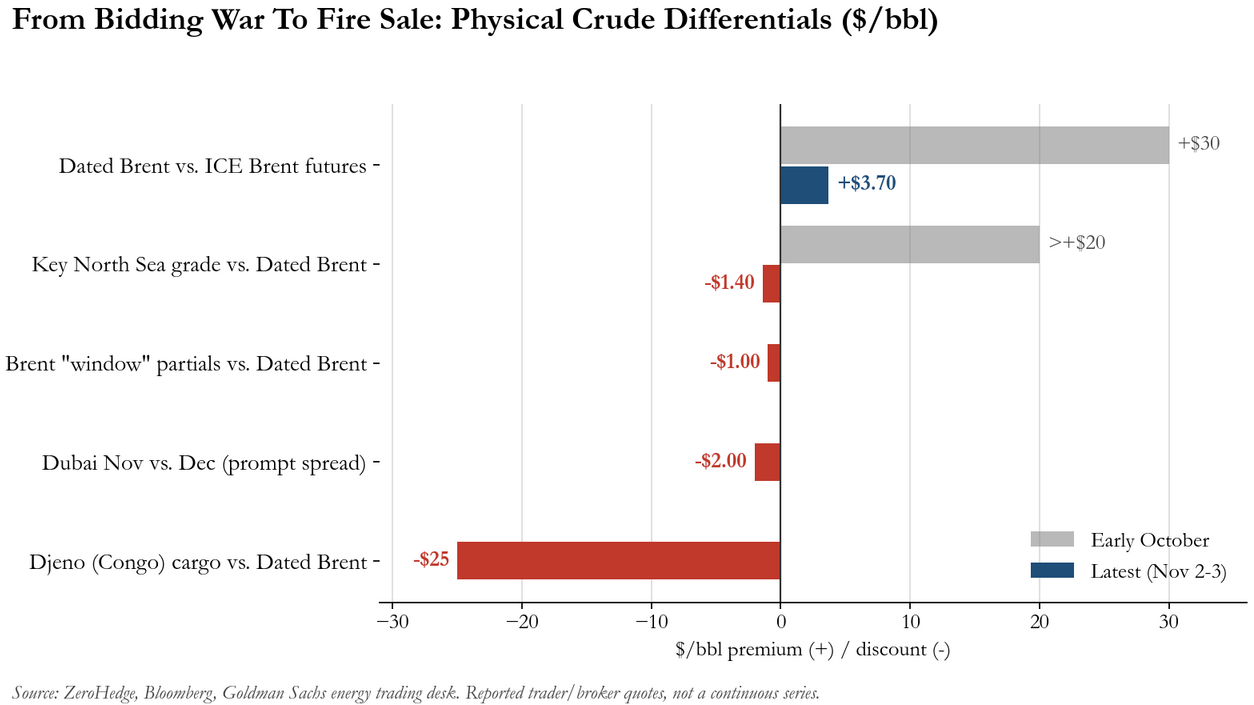
Đến nay xu hướng đã đảo chiều. Một loại dầu chủ chốt của Biển Bắc từng được chào cao hơn Dated Brent hơn 20 USD/thùng, hôm thứ Hai đã chuyển sang mức chiết khấu 1,40 USD/thùng. Phần bù của Dated Brent so với hợp đồng tương lai ICE giảm từ khoảng 30 USD đầu tháng 10 xuống còn khoảng 3,70 USD, tức gần 90% phần bù đã biến mất trong một tháng.
Mặt bằng giá vẫn cao, với Dated trên 108 USD/thùng. Tuy nhiên, tốc độ điều chỉnh mới là yếu tố đáng chú ý hơn mức giá tuyệt đối.
Tây Phi và Trung Á: chiết khấu sâu, cầu yếu
Peter Hackworth, nhà giao dịch năng lượng của Goldman Sachs, nhận xét rằng sự suy yếu của thị trường vật chất là diễn biến đáng quan tâm hơn mức giảm của giá giấy. Chênh lệch giá cửa sổ Brent thấp hơn Dated Brent gần 1 USD/thùng, Dubai yếu dần, và Angola phải chuyển các lô chưa bán được sang chương trình tháng 12. Ông kết luận: “Không cần nói cũng biết, điều này KHÔNG cho thấy một thị trường đang thắt chặt.”
Dữ liệu từ các thị trường vật chất xác nhận nhận định này:
- Khoảng 10–15 lô dầu Nigeria giao trong tháng 11 vẫn chưa có người mua tính đến thứ Sáu, trong khi giao dịch cho các lô tháng 12 đã khởi động.
- Một lô Djeno của Cộng hòa Congo được bán với mức chiết khấu 25 USD/thùng so với Dated Brent, mức mà giới giao dịch cho biết nhiều năm chưa xuất hiện.
- Dầu CPC Blend của Kazakhstan đang chịu mức chiết khấu sâu nhất trong 14 năm.
- Tại Biển Bắc, một lô giao giữa tháng được chào thấp hơn Brent nhưng không có người mua.
Những lô hàng này cách đây một tháng còn được tranh mua với mức phần bù rất cao.
Dubai chuyển sang trạng thái contango
Thị trường Trung Đông cho thấy diễn biến tương tự. Chênh lệch giá kỳ hạn gần của Dubai, chuẩn tham chiếu cho gần như toàn bộ dầu xuất khẩu của khu vực, đã chuyển sang contango, với hợp đồng tháng 11 thấp hơn tháng 12 khoảng 2 USD/thùng. Đây là lần đầu tiên kể từ tháng 7 nguồn cung ngắn hạn vượt cầu. Các lô giao dịch trong phiên Platts của S&P Global, vốn thường có phần bù so với chuẩn Dubai tài chính, cũng chỉ còn được trao tay ở mức xấp xỉ ngang giá.
Nguyên nhân chính nằm ở phía cung. Tổng xuất khẩu của Ả Rập Xê Út, UAE, Iraq và Kuwait tăng 10% lên hơn 15 triệu thùng/ngày trong tháng 10, đưa nhóm này về gần mức trước chiến tranh dù các vụ tấn công tàu chở dầu tại eo biển Hormuz vẫn tiếp diễn. Cước vận tải giảm cũng hỗ trợ dòng chảy hàng hóa.
June Goh của Sparta Commodities lưu ý rằng tình hình hiện nay chưa giống giai đoạn dư cung cuối tháng 6. Khi đó, một lượng lớn dầu đã nằm sẵn trên các tàu chở dầu cỡ lớn và được dỡ hàng cùng lúc. Lần này, mức tăng nguồn cung diễn ra từ từ hơn. Dù tăng dần, xu hướng này mang tính bền vững, và điều đó gây áp lực lên những bên đã mua hàng với mức phần bù cao.
----------------------------------------------------------------------------------------------------------
Phân tích chi tiết: Xuất khẩu Vùng Vịnh tăng trở lại: vì sao Brent vẫn neo trên 100 USD?