1. Nhận diện pha chu kỳ định giá hiện tại:
Đối chiếu với các đỉnh định giá trước đây của ngành:
• Đỉnh 2018: P/B toàn ngành đạt đỉnh lịch sử 3,42 lần vào tháng 4/2018
• Đỉnh 2021: P/B toàn ngành đạt đỉnh 2,81 lần vào quý II/2021.
• Hiện tại toàn ngành: P/B gộp 26 ngân hàng niêm yết là 1,40 lần, thấp hơn khoảng 15% so với trung bình 5 năm (1,66 lần), trong khi ROE bốn quý gần nhất vẫn ở vùng cao
2. CTG: định giá thấp hơn ngành, lợi nhuận quý III dẫn đầu:
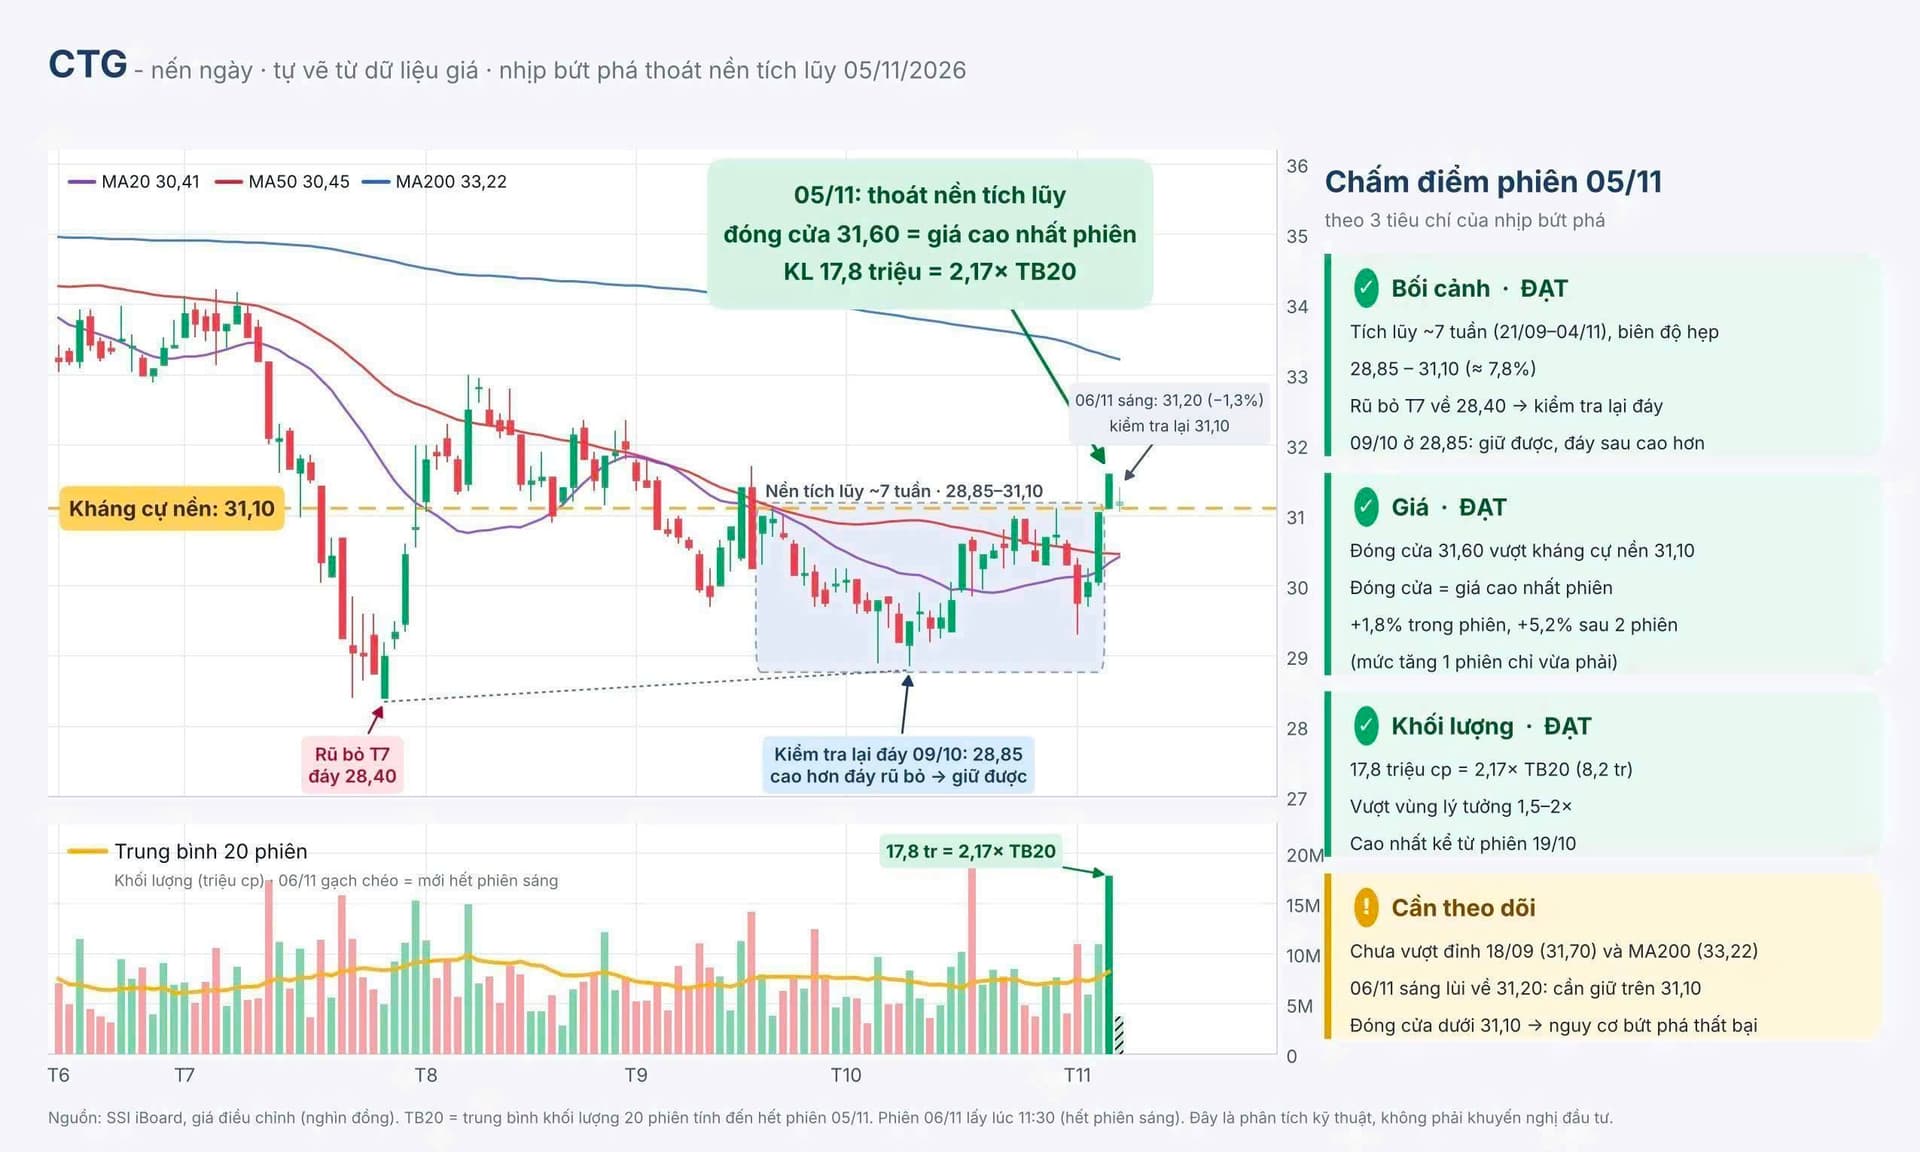
Giá CTG quanh vùng 31.200 đồng/cp, P/B khoảng 1,19 lần, thấp hơn mức 1,40 lần của toàn ngành. Ước tính ROE khoảng 22% và P/B dự phóng 2026 thấp hơn mức bình quân 5 năm (khoảng 1,4 lần). Kết quả kinh doanh đi kèm rất tích cực: lợi nhuận trước thuế quý III đạt 13.689 tỷ đồng (+29%), lũy kế 9 tháng đạt 39.557 tỷ đồng (+33,9%). Quý III là mức cao nhất trong các ngân hàng đã công bố
3. Điểm tích cực trên Chart
• Đáy sau cao hơn đáy trước: Trên biểu đồ có ba vùng đáy: đáy sâu sau cú rơi, đáy thứ hai cao hơn khoảng giữa chart, và một nhịp rũ nhỏ gần cuối nằm trên đáy thứ hai. Đây là cấu trúc tích lũy tốt hơn so với đầu năm.
• Nến xanh lớn kèm khối lượng: Cột khối lượng ở phiên gần nhất thuộc nhóm cao trong vài tháng trên chart, thanh khoản của CTG đang mạnh trong 20 phiên gần nhất
Tóm lại, ngành ngân hàng đang ở vùng định giá thấp hơn trung bình, CTG lại rẻ hơn mặt bằng ngành trong khi lợi nhuận và chất lượng tài sản thuộc nhóm tốt. Em đề xuất khuyến nghị MUA:
• Giá mục tiêu: 37.000 – 38.800 đồng/cp (tương ứng P/B khoảng 1,4–1,46 lần, quanh mức trung bình 5 năm, không đòi hỏi định giá vượt đỉnh lịch sử)
• Vùng mua: 30.500 – 31.500 đồng, chia 2–3 đợt giải ngân
• Điểm cắt lỗ: khoảng 29.000 – 29.300 đồng (cắt lỗ 5-7%)