Aph ce ko, giá quá rẻ, lên bằng gtss 23 mới xứng tầm dn hàng đầu đông nam á.

Dòng tiền rồi sẽ về với đất hiếm , vàng và khoáng sản là nhóm thắng đậm nhất. 

 1190386141
https://www.google.com/url?sa=t&source=web&rct=j&opi=89978449&url=https://cafeland.vn/tin-tuc/he-lo-thoi-diem-van-hanh-hai-nha-may-hon-17800-ty-dong-tai-hai-phong-133074.html&ved=2ahUKEwjftJ2sgp6PAxU8QPUHHcOrKII4ChAWegQINxAB&usg=AOvVaw1UVh9T7aFXfIpgAjPQvjdq
Theo như cafeland đưa tin thì nhà máy pbat của aph sẽ chính thức vận hành vào tháng 9/2025
1 Likes
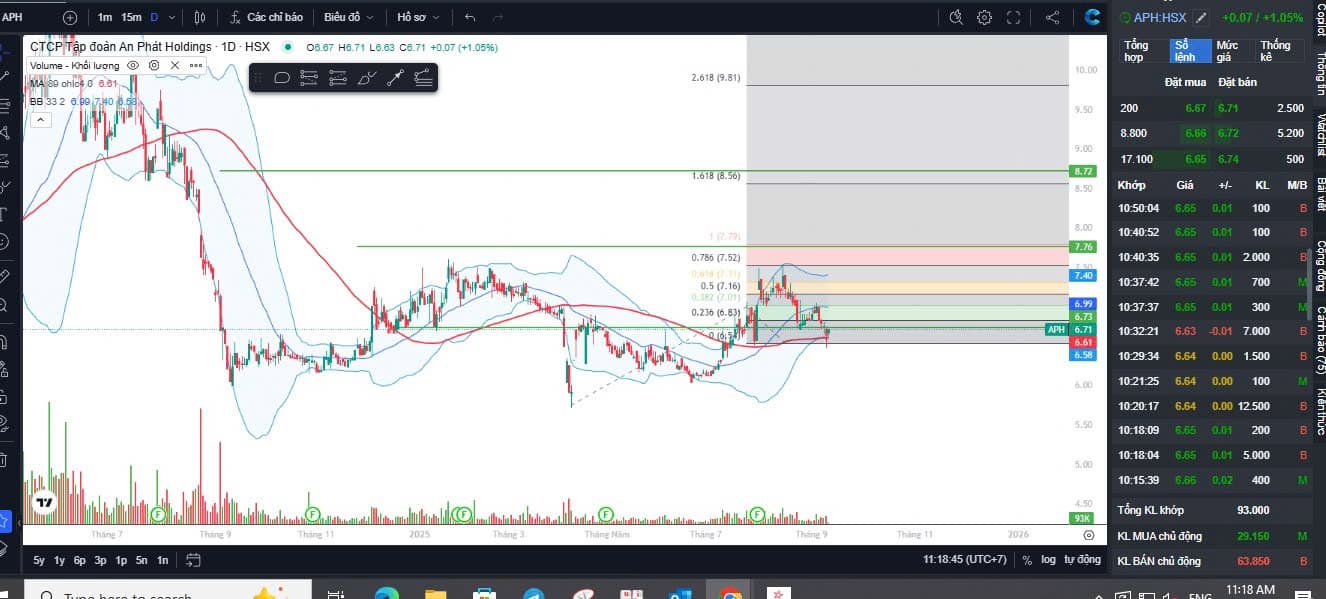
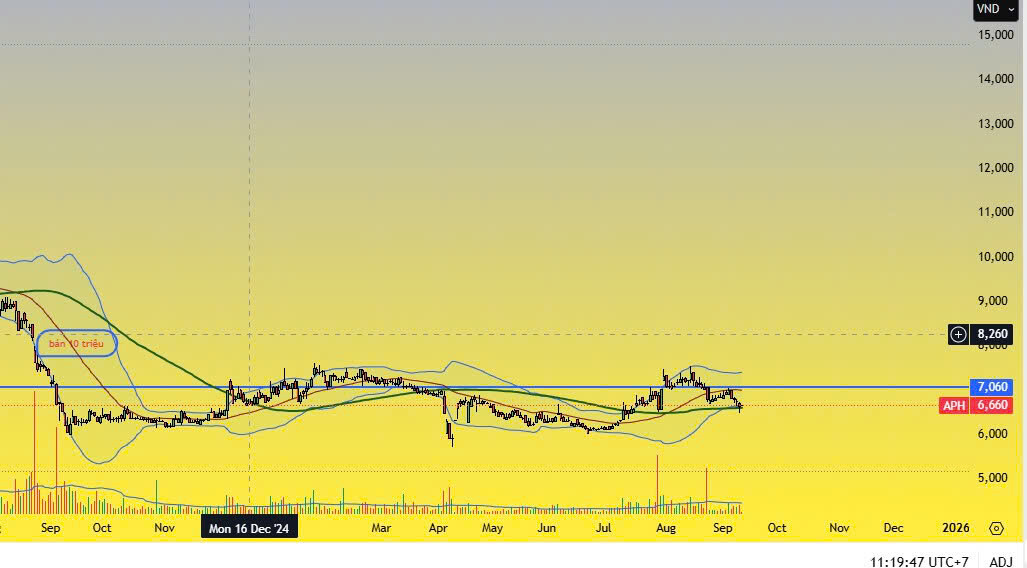
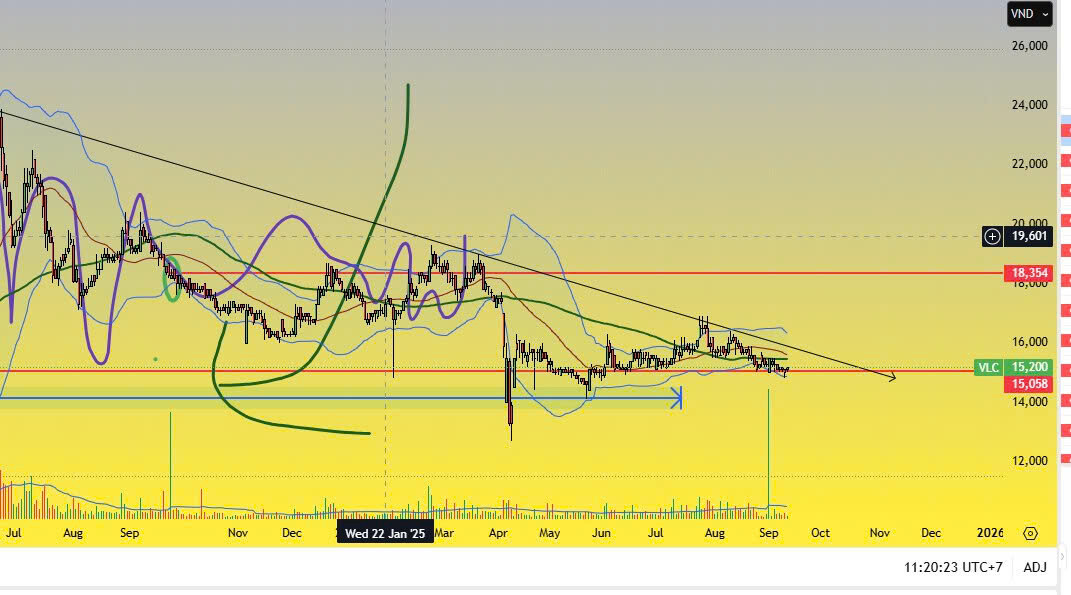
Nhóm an phát gồm aph, aaa, nhh, hii quý 2 báo lãi cao nhất lịch sử ny đấy, nhưng theo tôi con aph để xác định chắc chắn thì cần xác nhận thêm vào quý 3 tới, chứ còn chất lượng bctc thì nó đẹp hơn mấy con bluchip rồi. Quý 3 tới nếu ln aph khoảng 170 tỷ, nợ vay tiếp tục giảm, xóa hết lỗ lũy kế ra khỏi cảnh báo thì giá 2x là tất yếu.
1 Likes
Đợt này nhóm cp tài chính, bank, bđs có vẻ hết sóng, tiền đang vào nhóm cp sản xuất xuất khẩu, cp thép đang đi trước, tuy nhiên p/e của thép đã gần 20 quá cao, trong khi của aph mới chỉ 7 lần, aph giá này x2 ngay cũng vẫn hợp lý. Tôi kỳ vọng ra bctc quý 3 thì aph sẽ có giá 15. Năm tới bđs khu cn của aph sẽ book lợi nhuận thì còn khủng hơn nhiều.
1 Likes
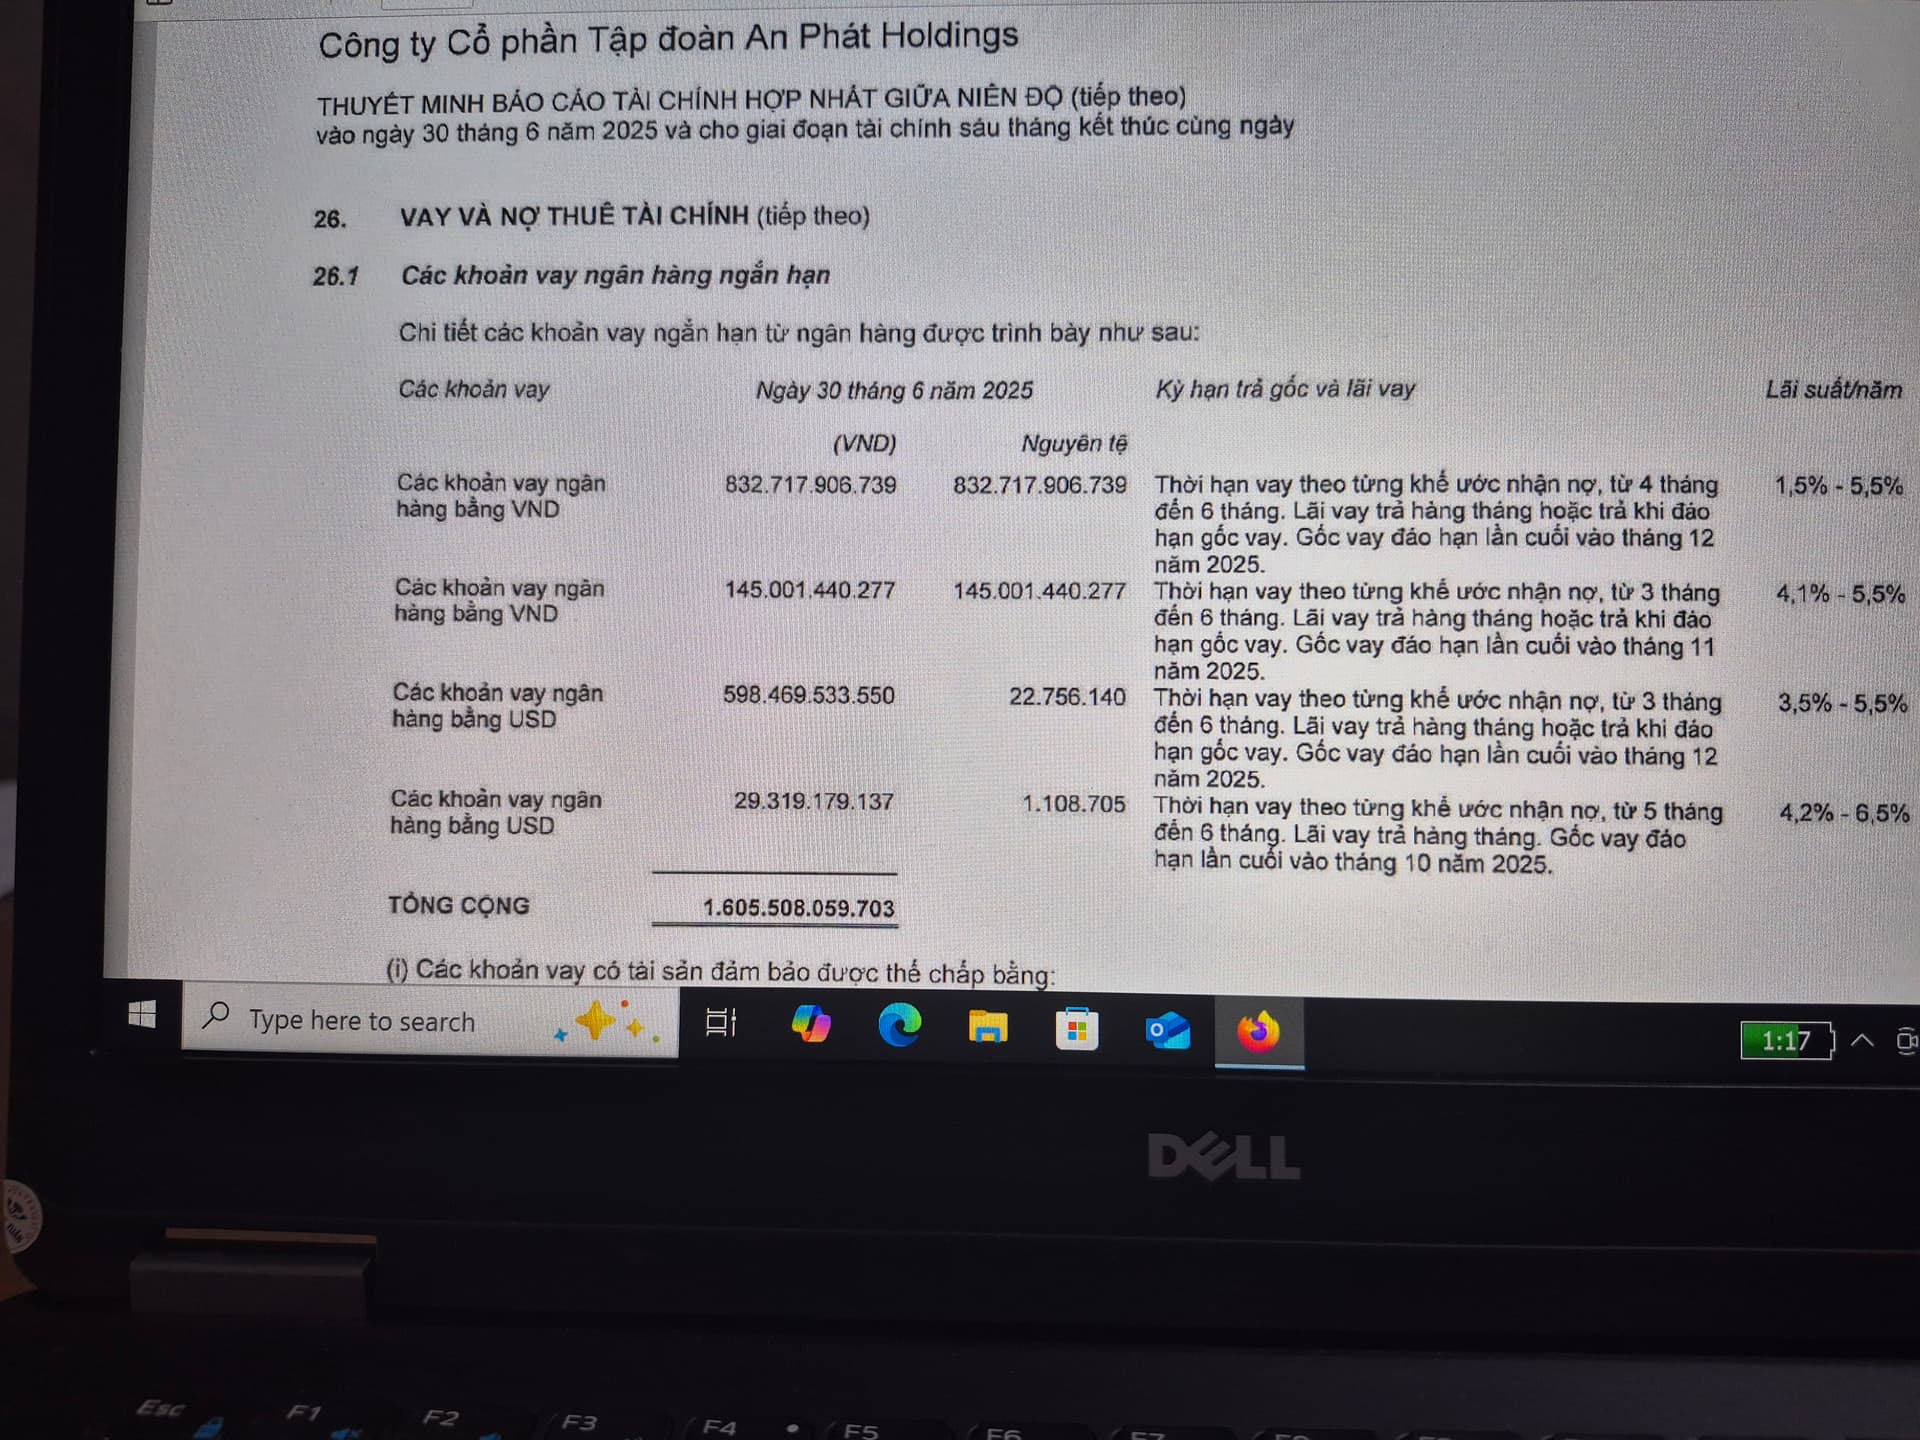
Năm nay xử lý hết nợ vay ngắn hạn của tập đoàn thì aph có thể coi là 1 cty có tình hình tài chính quá lành mạnh.
vào thêm đi bro
tôi cứ cà khịa thế thôi chứ APH đang có diễn biến tích cực ở cả cơ bản và kỹ thuật đấy

À tôi vẫn đánh giá tốt nhóm aph này, quý 3 cần xác nhận cái biên ln dòng trên 8,5% thì giá trên 10 vẫn mua đầu tư dc nhé. Chứ trước đây tuy doanh thu khủng nhưng biên ln chỉ 1,5% thì rất ko tốt. Đó là riêng mảng sx thôi, còn bđs khu cn 320 ha 1 năm 600 tỷ doanh thu, lãi dòng 300 tỷ thì chắc như nêm rồi.
1 Likes


Nay là 7/2/2026: APH 6.1k/cp, Aaa 7.77k/cp
1 năm qua cđ được gì?
Cái pic aaa, aph, nhh sao mod nó khóa nhỉ, đang mở bình thường, tự nhiên lại khóa.
1 Likes
PBAT là catalyst lớn: Nhà máy PBAT nếu vận hành đúng kế hoạch sẽ mở thêm mảng vật liệu sinh học có giá trị gia tăng cao; APH kỳ vọng LNST khoảng 420 tỷ, tăng hơn 6 lần.
Câu chuyện chuyển từ “đầu tư” sang “hái quả”: APH đã bỏ vốn lớn cho hệ sinh thái nhựa sinh học; PBAT đi vào vận hành giúp kiểm chứng khả năng thương mại hóa chuỗi giá trị này.

Nền lợi nhuận đang cải thiện: 4 quý gần đây APH đạt hơn 500 tỷ LNST, trong khi riêng Q2/2026 đạt 194 tỷ, cho thấy hiệu quả kinh doanh đã phục hồi đáng kể.
Không chỉ PBAT: APH còn có bao bì, nguyên liệu nhựa, nhựa kỹ thuật, BĐS công nghiệp… tạo nhiều nguồn tăng trưởng thay vì phụ thuộc một dự án.
Điểm cần theo dõi: PBAT là câu chuyện kỳ vọng, nên rủi ro lớn nhất là tiến độ vận hành – công suất thực tế – đầu ra sản phẩm – biên lợi nhuận; nếu 4 yếu tố này đạt như kế hoạch, APH có cơ sở bước vào một chu kỳ lợi nhuận mới.
Biên lợi nhuận ròng bắt đầu cải thiện.
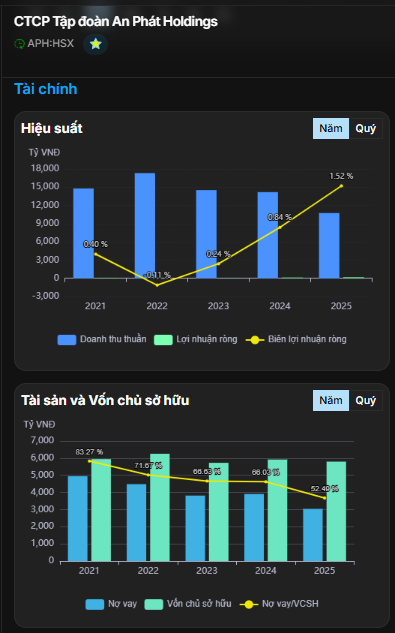
Nợ vay muốn giảm phải hỗ trợ cổ phiếu lên
Chỉ cần Doanh nghiệp bán được hàng ra Thế giới đang “khát bao bì xanh”
APH liệu có chạm 20.000đ/cp trong nhịp này?
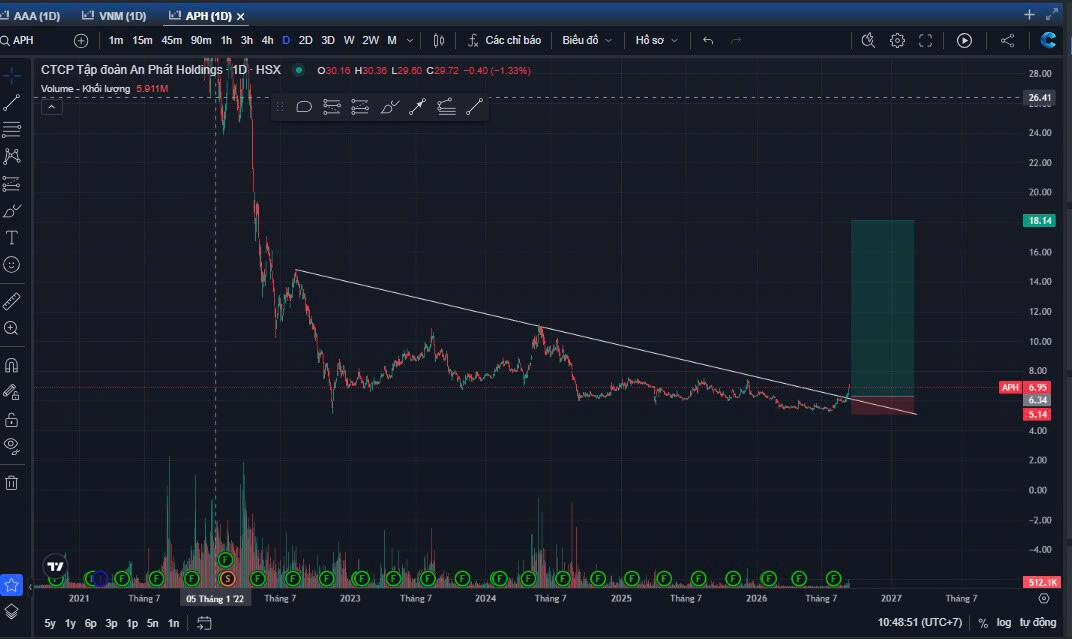
khốc liệt quá, còn hàng không cụ?
Vẫn nguyên đai nguyên kiện, tôi mở pic kia đấy, tiêu đề nghe dễ chịu hơn, sang đấy mà bl nhé