

Nay là 7/2/2026: APH 6.1k/cp, Aaa 7.77k/cp
1 năm qua cđ được gì?
Cái pic aaa, aph, nhh sao mod nó khóa nhỉ, đang mở bình thường, tự nhiên lại khóa.
PBAT là catalyst lớn: Nhà máy PBAT nếu vận hành đúng kế hoạch sẽ mở thêm mảng vật liệu sinh học có giá trị gia tăng cao; APH kỳ vọng LNST khoảng 420 tỷ, tăng hơn 6 lần.
Câu chuyện chuyển từ “đầu tư” sang “hái quả”: APH đã bỏ vốn lớn cho hệ sinh thái nhựa sinh học; PBAT đi vào vận hành giúp kiểm chứng khả năng thương mại hóa chuỗi giá trị này.

Nền lợi nhuận đang cải thiện: 4 quý gần đây APH đạt hơn 500 tỷ LNST, trong khi riêng Q2/2026 đạt 194 tỷ, cho thấy hiệu quả kinh doanh đã phục hồi đáng kể.
Không chỉ PBAT: APH còn có bao bì, nguyên liệu nhựa, nhựa kỹ thuật, BĐS công nghiệp… tạo nhiều nguồn tăng trưởng thay vì phụ thuộc một dự án.
Điểm cần theo dõi: PBAT là câu chuyện kỳ vọng, nên rủi ro lớn nhất là tiến độ vận hành – công suất thực tế – đầu ra sản phẩm – biên lợi nhuận; nếu 4 yếu tố này đạt như kế hoạch, APH có cơ sở bước vào một chu kỳ lợi nhuận mới.
Biên lợi nhuận ròng bắt đầu cải thiện.
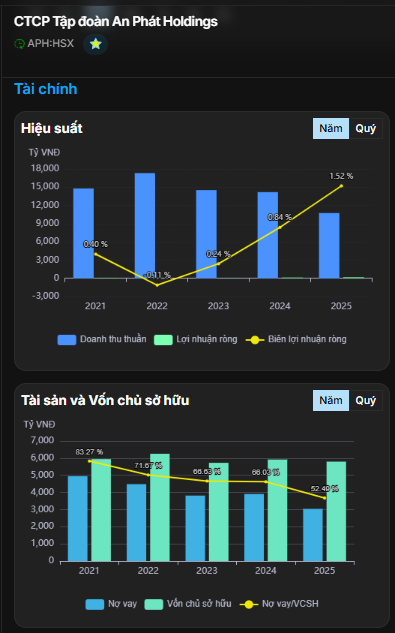
Nợ vay muốn giảm phải hỗ trợ cổ phiếu lên
Chỉ cần Doanh nghiệp bán được hàng ra Thế giới đang “khát bao bì xanh”
APH liệu có chạm 20.000đ/cp trong nhịp này?
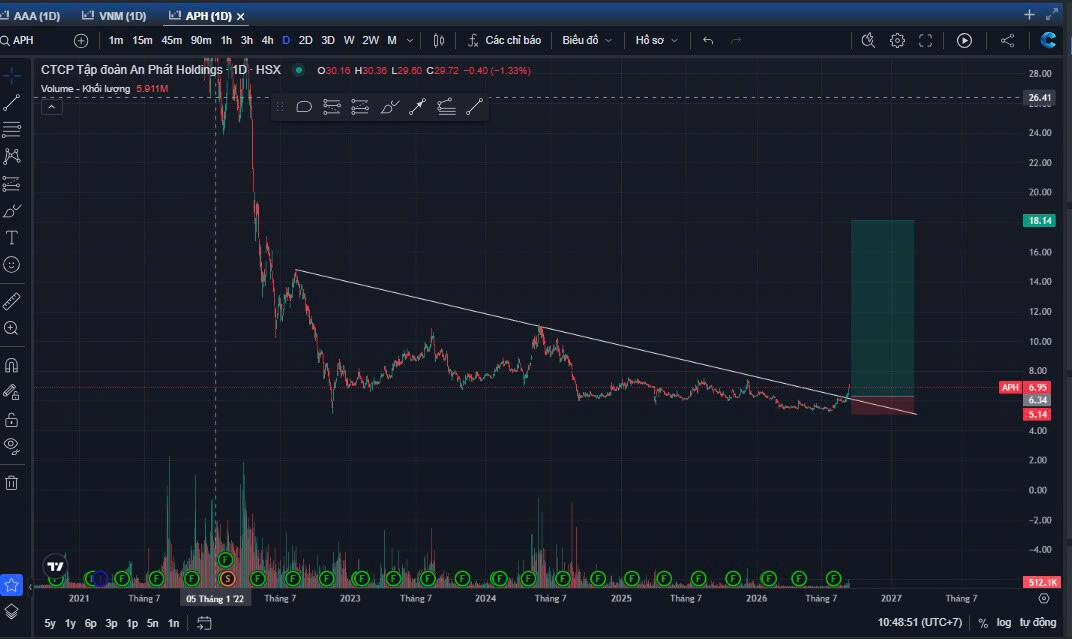
khốc liệt quá, còn hàng không cụ?
Vẫn nguyên đai nguyên kiện, tôi mở pic kia đấy, tiêu đề nghe dễ chịu hơn, sang đấy mà bl nhé