Bài viết của bạn hay quá, cảm ơn bạn đã chia sẻ. Bạn có thể tham khảo thêm: Thang máy mất điện có nguy hiểm không? Cách xử lý đúng cách khi bị kẹt thang máy
Chào bác chủ top @blackswain và các bác theo dõi nhóm BĐS Khu công nghiệp,
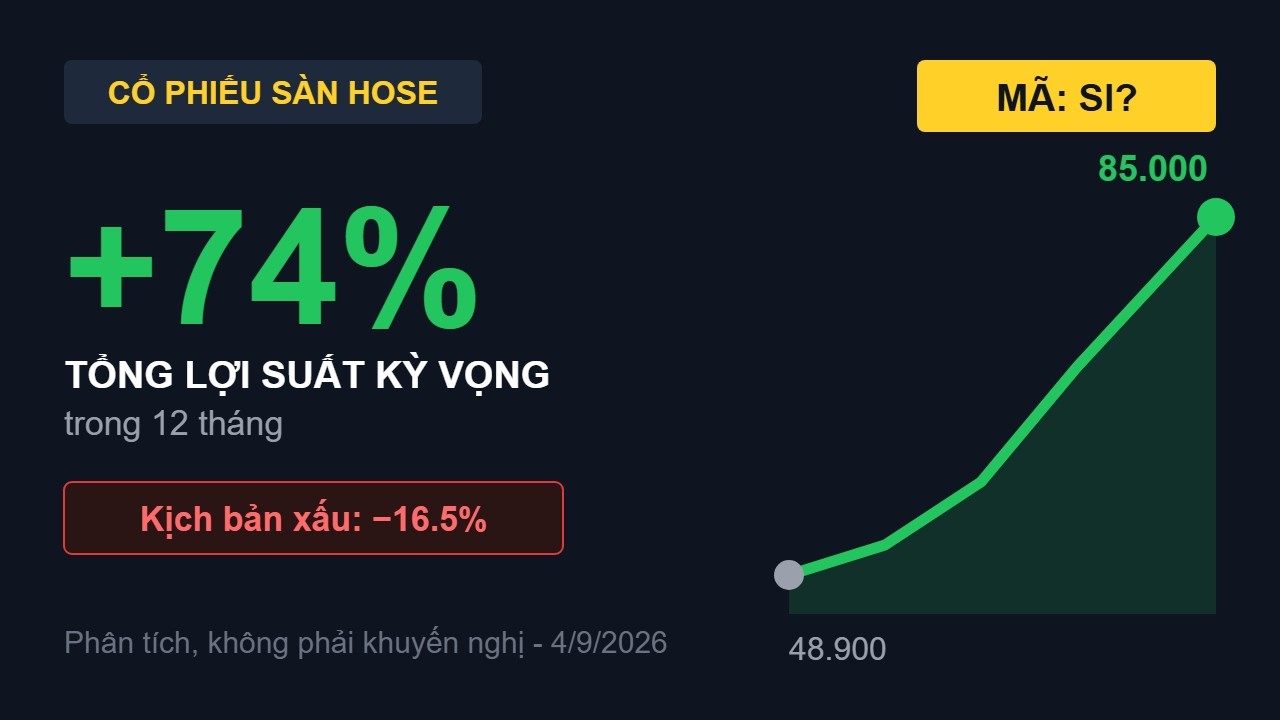
Rất đồng tình với góc nhìn của bác chủ top về xu hướng megadeals và dịch chuyển FDI vào các KCN sở hữu quỹ đất sẵn sàng bàn giao lớn. Trong nhóm KCN, bên cạnh SZC hay IDC thì SIP (Đầu tư Sài Gòn VRG) là một case cực kỳ đặc biệt với mô hình “động cơ kép”: kết hợp giữa phát triển BĐS Khu công nghiệp và niên kim tiện ích điện nước độc quyền tự nhiên.
Em xin đóng góp thêm một vài số liệu phân tích định lượng mới nhất cập nhật cho giai đoạn 2026 - 2028:
- Độc quyền tự nhiên hạ tầng tiện ích điện - nước: Trạm biến áp 110kV số 5 Phước Đông (126 MVA) vừa đóng điện nâng tổng công suất toàn hệ thống lên 693 MVA, kết hợp 87 MWp điện mặt trời áp mái mang lại dòng tiền hoạt động CFO trên 2.650 tỷ/năm và EPS ổn định 2.200 - 2.500 đ/cp. Khách thuê FDI bị khóa chặt với chi phí chuyển đổi cực lớn.
- Tăng tốc bàn giao đất đón sóng Sân bay Long Thành: 51 ha ký mới trong 6 tháng đầu năm 2026. Quỹ đất 93 ha còn lại tại KCN Lộc An - Bình Sơn sát sân bay đạt giá thuê đỉnh 215 - 230 USD/m2 với biên lợi nhuận gộp trên 65%, gối đầu tiếp nối bởi KCN Long Đức 2 (202 ha).
- “Phao nổi” vốn không chi phí (Float) 13.900 tỷ VND: Khoản người mua trả tiền trước dài hạn 30 - 50 năm tạo lượng tiền mặt ròng thực tế hơn 6.800 tỷ VND, đem lại doanh thu tài chính thuần 600 - 700 tỷ/năm, tự tài trợ 100% Capex và đảm bảo cổ tức tiền mặt bền vững 2.500 - 4.000 đ/cp (lợi suất 5.1% - 8.2%).
Gửi các bác video phân tích chi tiết mô hình định giá RNAV/DCF và các kịch bản dòng tiền của SIP để các bác tiện theo dõi trực tiếp ngay tại diễn đàn: