nay mấy a tây đầu đen ở đâu ra múc đều tay 600 cổ nhỉ 
VOL phiên nay cần > 500K và giá trên 35 là mẫu hình được vẽ xong!
sau LHG thì tý sẽ lập pic về DHA dành cho NDT theo đà tăng trưởng tham khảo nhé!
mời cổ đông LHGer tham khảo bài viết về midcap tiếp theo DHA
đóng nến đẹp vol thì thiếu chút!
Dọn ổ đón đại bàng bán dẫn toàn cầu
ĐỨC MẠNH - Thứ tư, 07/02/2024 06:00 (GMT+7)

Những năm gần đây, chip bán dẫn trở thành tâm điểm với hàng loạt cơ hội mở ra với Việt Nam khi tham gia sâu vào thị trường toàn cầu trị giá khoảng 1.400 tỉ USD (Gartner ước tính tới năm 2029). Hàng loạt tập đoàn lớn trên thế giới đã đặt nhà máy, mở rộng đầu tư và cam kết tiếp tục đồng hành lâu dài cùng Việt Nam trong lĩnh vực này.
Dọn ổ đón đại bàng bán dẫn toàn cầu (laodong.vn)
sao rồi các cụ cầm LHG quà to chưa
1 Likes
LHG chân sóng chém với các cụ lãi ngập mồm hết cả rồi nhể 
Mua cổ phiếu LHG với giá hợp lý 44,900 đồng/cp
CTCK Vietcombank (VCBS) khuyến nghị mua cổ phiếu LHG của CTCP Long Hậu với giá trị hợp lý là 44,900 đồng/cp, dựa trên triển vọng tích cực của LHG nhờ sự phục hồi của dòng vốn đầu tư FDI trong bối cảnh khan hiếm nguồn cung đất KCN tại miền Nam.
VCBS đánh giá nguồn cung đất KCN tại khu vực phía Nam sẽ tục hạn chế trong năm 2024 trước khi cải thiện từ năm 2025. Do đó, các doanh nghiệp có sẵn quỹ đất cho thuê tại thị trường cấp 1 như LHG sẽ được hưởng lợi.
CTCK này ước tính sau khi dành khoảng 9.44ha để phát triển nhà xưởng xây sẵn thì KCN Long Hậu 3.1 hiện còn hơn 44 ha đất có thể cho thuê, trong đó diện tích đất có thể cho thuê ngay khoảng 28 ha.

VCBS ước tính với khoảng 44ha diện tích đất KCN còn lại, KCN Long Hậu 3.1 sẽ mang về cho LHG khoảng 2,640 tỷ đồng tiền cho thuê đất trong thời gian còn lại với mức giá cho thuê bình quân khoảng 250 USD/m2/chu kỳ thuê. Ước tính LHG sẽ cho thuê được khoảng 3 ha/năm trong các năm tiếp theo với mức giá cho thuê bình quân khoảng 250-260 USD/m2/chu kỳ thuê.
Bên cạnh đó, VCBS cũng kỳ vọng thị trường tiêu dùng, hoạt động thương mại điện tử và logistics sẽ là các động lực chính dẫn dắt đà tăng trưởng của hoạt động cho thuê nhà xưởng trong năm 2024 và LHG cũng sẽ là doanh nghiệp hưởng lợi từ xu thế trên với định hướng đẩy mạnh phát triển nhà kho và nhà xưởng.
LHG hiện đang sở hữu hơn 132,000m2 nhà xưởng xây sẵn và sẽ tăng lên 146,000m2 trong năm 2024. Mảng cho thuê nhà xưởng xây sẵn sẽ mang lại dòng tiền đều và tăng trưởng ổn định cho LHG, ước tính mang lại hơn 150 tỷ đồng doanh thu cho LHG trong năm 2024, theo đánh giá của VCBS.
Hiện nay, cả 2 KCN Long Hậu 3.2 (90 ha) và KCN An Định (200 ha) đang trong giai đoạn chờ phê duyệt chủ trương đầu tư. VCBS đánh giá hai dự án này sẽ là động lực tăng trưởng dài hạn cho LHG.
Mặt khác, CTCK này cũng đánh giá LHG có tình hình tài chính rất lành mạnh với số dư nợ vay thấp hơn đáng kể so với các doanh nghiệp cùng ngành, đạt 181 tỷ đồng tại thời điểm cuối năm 2023 (tỷ lệ nợ ròng/vốn chủ sở hữu ở mức 11.3%). Lượng tiền ròng/cổ phiếu đạt 20,100 đồng/cp.

Tỷ giá thì tăng ầm ĩ, nay chính thức chạm 24970. DN BDS KCN cũng cho thuê theo đô + cầm đống tiền đô thế này đẹp trai hẳn các cụ nhể. LHG quả này vượt 38 được không ta

1 Likes
ai còn ai mất với LHG đây!
LHG đẹp bác ạ 
Xem chart thì LHG có kháng cự vùng 44, nhưng FA tốt kỳ vọng có thể break.
Cập nhật từ LHG
LHG lúc này là chốt lời chứ ko phải vẽ vời nữa!
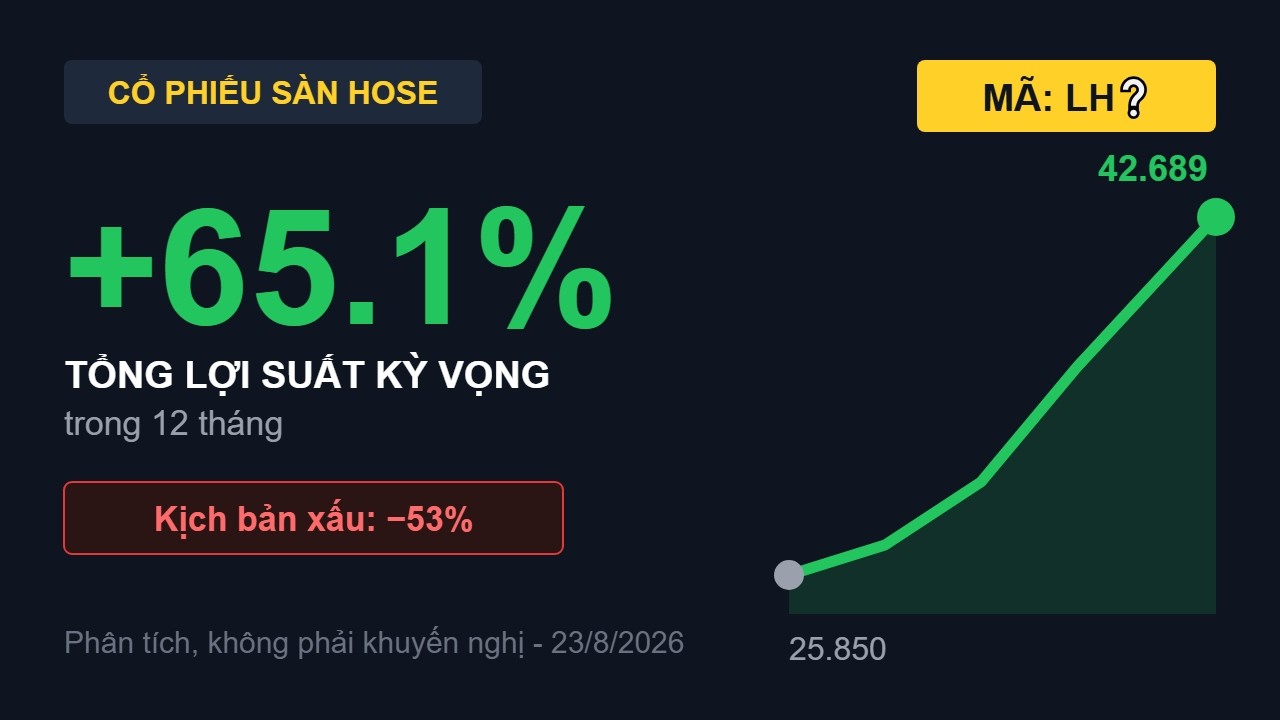
Cổ phiếu LHG (Long Hậu) đúng là một trường hợp “vua tiền mặt” rất đáng chú ý trên sàn nhưng đang bị thị trường chiết khấu sâu với P/B chỉ 0.7x và P/E quanh 4.4x. Bóc tách báo cáo tài chính và triển vọng kinh doanh giai đoạn 2026–2028, nhà đầu tư có thể theo dõi 3 điểm tựa cơ bản:
- Kho tiền mặt ròng và cỗ máy in tiền RBF: LHG sở hữu lượng tiền mặt và tiền gửi ròng lên tới 792.6 tỷ đồng (chiếm hơn 61% thị giá hiện tại). Điểm đặc biệt là hệ thống 173.262 m² nhà xưởng xây sẵn (RBF) đem lại dòng tiền niên kim ổn định với biên lợi nhuận gộp lên đến 67%, tạo đệm tài chính cực kỳ an toàn mà không chịu áp lực nợ vay.
- Hưởng lợi lớn từ Cao tốc Bến Lức - Long Thành thông xe T9/2026: Vị trí liền kề Cảng Hiệp Phước và cụm Nam Sài Gòn giúp KCN Long Hậu hưởng trọn cú hích kết nối thẳng tới cụm cảng nước sâu Cái Mép, kích hoạt làn sóng tái định giá thặng dư địa tô đất công nghiệp tại khu vực Cần Giuộc.
- Động lực mới từ RBF Lô 3F và KCN Long Hậu 2 mở rộng: Việc đưa vào khai thác thêm 50.000 m² nhà xưởng Lô 3F sẽ đưa doanh thu cho thuê định kỳ vượt mốc 300 tỷ đồng/năm; đồng thời phân kỳ 1 Long Hậu 2 mở rộng (30 ha) giải quyết bài toán quỹ đất thương phẩm cho chu kỳ tới.
Gửi các bác video bóc tách chi tiết định giá RNAV, mô hình DCF và luận điểm đầu tư cổ phiếu LHG để cùng trao đổi thêm góc nhìn: