Nhật ký định giá cổ phiếu

Đây là nhật ký thứ 2 của mình trên f247 về chủ đề định giá - lưu trữ những đánh giá của mình về các công ty, bên cạnh “Nhật ký trên hành trình đầu tư” thiên về chủ đề tư duy.
Bài viết đầu tiên, ngày 6/8/2026

PPH – dệt Phong Phú, định giá và rủi ro phụ thuộc 1 khách

1 case đã định giá, sơ bộ cho thấy khá rẻ so với giá trị thật khi định giá hợp lý rơi vào tầm 38-40 nghìn/cp (tương đương 2,900 – 3,000 tỷ giá trị vốn chủ) trong khi giá thị trường khoảng 25-26 nghìn/cp.

PPH giai đoạn 2016-2017 vẫn rất kém hiệu quả chủ yếu do cấu trúc cồng kềnh gồm nhiều công ty con sinh lãi kém. Trong 10 năm qua công ty dần tái cấu trúc chủ yếu thông qua 2 khía cạnh:

  • (1) Thoái vốn dần ở các công ty kém hiệu quả (Dệt Đông Nam, Dệt Nha Trang…)
  • (2) tập trung vào mảng cung cấp sợi cho tập đoàn chỉ may COATS.
  • Quá trình tái cấu trúc cho thấy là thành công khi tập trung về sản phẩm sợi chỉ và khăn các loại, thể hiện qua biên lãi gộp tăng từ 10% lên mức 20% trong vài năm qua (mức tạm ổn với dệt may), nợ vay giảm dần, chi phí quản lý doanh nghiệp tiết giảm và dòng tiền kinh doanh cải thiện mạnh.

Với 1 công ty cho thấy có thể tăng trưởng lợi nhuận ổn định ở mức 5-6% hàng năm, nhu cầu tái đầu tư rất thấp (10-15% lợi nhuận ròng hàng năm, 1 đặc thù của dệt may), trả cổ tức bình quân 55%/lợi nhuận ròng và dự kiến 70% trong vài năm tới, ROE ~20% và rủi ro dòng tiền có vẻ thấp (trong kịch bản khách hàng và nhu cầu ổn định)

  • => Định giá hợp lý thường ở mức 2,800 – 3,000 tỷ, tương đương 37-40 nghìn đồng/cổ phiếu.

Thị trường có đang định giá quá sai ?

Thông thường trước khi có kết luận đó, có 1 số rủi ro tiềm ẩn cần được tính vào mô hình định giá như: rủi ro thanh khoản (với các công ty có trôi nổi và giao dịch cực thấp), rủi ro phụ thuộc 1 khách/1 nhà cung cấp và nhiều rủi ro kinh doanh đặc thù khác như rút giấy phép, sản phẩm phụ thuộc đạo đức và lòng tin (như PNJ), đạo đức ban lãnh đạo…

Ở đây, tiềm ẩn 1 rủi ro phi tuyến rõ ràng: là phụ thuộc 1 khách duy nhất, cụ thể là tập đoàn chỉ may COATS.

  • COATS Group PLC là tập đoàn chỉ may công nghiệp lớn nhất thế giới với lịch sử 250 năm, chủ yếu bán chỉ may cho các nhà gia công cho các thương hiệu như Nike, Adidas, Puma, H&M…với hoạt động tại 100 nước và 25,000 khách hàng toàn cầu. Gần như thống trị ngành chỉ may.
  • PPH hiện là nhà cung cấp duy nhất ở VN được tham gia cung cấp sợi để sản xuất chỉ may trong hệ thống COATS, cụ thể, Phong Phú cung cấp sợi cho COATS thông qua công ty TNHH Coats Phong Phú – Công ty liên doanh giữa PPH và COATS từ năm 1989.

Trong lợi nhuận trước thuế hợp nhất 476 tỷ của PPH, Coats phong phú đóng góp tới ~345 tỷ, tức khoảng 72% => thể hiện 1 mức độ phụ thuộc rất lớn vào 1 khách hàng.

Trong lịch sử, các trường hợp phụ thuộc 1 khách và gánh hậu quả lớn có rất nhiều, điển hình như vài trường hợp:

  • · GT advanced Technologies (Mỹ) phụ thuộc 1 khách duy nhất là Apple. GT đã đầu tư hàng trăm triệu usd xây nhà máy sản xuất kính sapphire để Apple dùng cho iPhone. Tuy nhiên sau đó Apple thay đổi kế hoạch và nhu cầu, dẫn đến GT phải nộp đơn phá sản vào năm 2014.
  • · GIL (Việt Nam), thời đỉnh điểm 2021 – 2022, tới 80% doanh thu phụ thuộc vào Amazon. GIL may tấm vải bọc thùng khung thép dùng trong các kho hàng của Amazon, với kỳ vọng thương mại điện tử bùng nổ trong covid19, GIL đầu tư nhà máy, rất nhiều hàng tồn kho và rất nhiều nhân công, từ chối cả các khách khác để dồn vào phục vụ Amazon. Tuy nhiên cũng giống GT, nhu cầu Amazon giảm đột ngột, khiến lượng tồn kho và máy móc đã chuẩn bị sẵn cho Amazon bỗng dư thừa. Hiện vụ kiện Amazon đã có kết luận theo hướng xấu cho GIL, có thể phải trích lập tồn kho vài nghìn tỷ và bay 1 phần lớn vốn chủ.

So với các trường hợp trên, PPH có lợi thế hơn nhiều và moat (lợi thế cạnh tranh) chủ yếu nằm ở quan hệ khách hàng , tập đoàn COATS có liên doanh vốn với PPH và mối quan hệ này đã có từ 30 năm với tính ổn định khá cao.

  • Tuy nhiên cần nhìn nhận thực tế rằng sản phẩm sợi cho chỉ may công nghiệp mà PPH cung cấp chỉ nắm 1 phần nhỏ trong chuỗi giá trị của COATS, giá trị phần lớn nằm ở các công đoạn phía COATS như nhuộm, xe chỉ, hoàn thiện, mạng lưới phân phối toàn cầu và quan hệ với các thương hiệu thời trang. Và thế giới có rất nhiều nhà kéo sợi chất lượng cao, nếu có 1 nhà cung cấp khác giá tốt hơn, chất lượng chỉ cần tương đương, việc COATS chuyển nhà cung cấp là hoàn toàn có thể.

Và việc chuyển đó có xảy ra không, xảy ra khi nào, phụ thuộc quá nhiều yếu tố như những mục tiêu mới của họ, quá trình tái cơ cấu chuỗi của họ, nhu cầu may mặc toàn cầu suy giảm…nằm ngoài kiểm soát và khả năng dự đoán của tôi.

Rủi ro này rõ ràng là phi tuyến (dạng rủi ro mà hậu quả là không có giới hạn , 1 dạng rủi ro mà phần lớn đầu tư giá trị rất e ngại ), tuy nó trông có vẻ như không bao giờ xảy ra, nhưng nó tồn tại. Khi tính đến Risk/Reward thì thậm chí phần thưởng đến từ việc cổ

phiếu bị định giá rẻ kia, có thể không đủ bù đắp cho rủi ro này.

Tất nhiên, rủi ro là 1 thứ không thể lượng hóa chính xác, có đủ bù đắp rủi ro hay không đủ bù đắp rủi ro phụ thuộc rất nhiều vào khẩu vị và toan tính của mỗi nhà đầu tư. Đầu tư giá trị dạng bảo thủ thì thường sẽ từ chối ngay khi nhìn thấy rủi ro là dạng không thể kiểm soát.

Nhưng mục đích bài viết là chỉ rút ra 1 điều: nếu nhìn nhận khách quan toàn diện cả những thứ rủi ro này vào, giá 1 cổ phiếu có thể không hề rẻ như bề ngoài thể hiện trên sàn chứng khoán. Nhưng phần đông nhà đầu tư sẽ chỉ dừng ở mức đánh giá sơ sài như nhìn vào cổ tức, eps, mức độ cô đặc, tăng trưởng lợi nhuận…
3 Likes

ĐỊNH GIÁ KSV 11/2025

CÔNG TY CÙNG NGÀNH

Magnetite Mines Ltd (MGT)

MẢNG KINH DOANH

Sản phẩm: chủ lực là đồng tấm, vàng, kẽm thỏi và phôi thép

  • Tinh quặng đồng 25% CU

  • Đồng tấm 99.99% CU

  • Vàng thỏi 99.9 – 99.95 % AU

  • Bạc thỏi 99.9 – 99.95% Ag

  • Kẽm thỏi 99.95 – 99.99% Zn

  • Quặng và tinh quặng sắt 50-70% Fe

  • Gang đúc GD1 – GD6

  • Phôi thép Q235, Ct5

  • Thiếc thỏi 99.75% - 99.95% Sn min

  • Axit Sunfuric 93-98% H2SO4

  • Tinh Quặng 60-65%

  • Tinh quặng đồng 23-25% Cu

  • Tinh quặng chì 50% pb

Chuỗi giá trị

Đầu vào: Sở hữu các mỏ trữ lượng lớn nhất VN thời gian khai thác dài:

  • Thời hạn còn lại dài: mỏ đồng (10-20 năm), kẽm (10 năm), thiết/sắt/vàng/đất hiếm: 26-27 năm.
Mỏ Trữ lượng (triệu tấn) Công suất (triệu tấn/năm) Công dụng Tỉnh thành
Đất hiếm Đông Pao 11.3 Lai châu
Đồng sin quyền 53.5 (lớn nhất VN) 2.5 Làm Đồng tấm Lào cai
Mỏ Vi kẽm, bát xát 0.35 Làm Đồng tấm Lào cai
Kẽm – chì chợ điền Bắc kan
Chì lang hít Thái nguyên
Kẽm – chì cúc đường Thái nguyên
Sắt nà rụa (kíp tước) Cao bằng
  • Nguyên liệu đầu vào: Xăng dầu, than cốc, tinh quặng sắt, hóa chất thuốc tuyển
Mỏ đông pao: gồm 2 khu mỏ:

*Ảnh: mỏ đông pao – 5/2023

  • Mỏ tuyển 1: 2 khai trường thân quặng F3 và F7 tổng trữ lượng 3.6 triệu tấn (REE, BASO4 và CaF2)
  • Công suất khai thác 10 năm đầu: 273,000 tấn nguyên khai/năm

  • Công suất từ năm 11 trở đi: + 24% mỗi năm

  • Mỏ tuyển 2: 5 khai trường thân quặng F9, 10, 14, 16 và 17 tổng trữ lượng 20.6 triệu tấn
  • Công suất: 750,000 tấn nguyên khai/năm

  • Giai đoạn sau: 1.63 triệu tấn nguyên khai/năm

  • Mục tiêu: Sản xuất 3 loại tinh quặng, riêng đất hiếm bán cho các nhà máy tinh luyện oxit, xuất khẩu hoặc kêu gọi hợp tác.

Kinh doanh có nhiều lợi thế cạnh tranh

  • KSV là top 1 trong nước về quy mô và trình độ công nghệ khai thác, tuyển luyện, gia công chế biến khoáng kim loại màu và quý hiếm: đồng, kẽm thiếc, vàng bạc chì…Đơn vị đầu tiên sx đồng tấm và kẽm thỏi ở VN

  • Mô hình giao khoán và bán tập trung, mẹ KSV phụ trách chiến lược và đầu ra, các con phụ trách sản xuất theo chỉ tiêu sản lượng/chi phí giao khoán, nếu cao hơn phải chịu, thấp hơn được hưởng và bán cho duy nhất công ty mẹ theo hợp đồng 3 bên: mẹ - con – khách hàng

Đầu ra khách hàng lớn và ổn định nhờ quan hệ TKV

  • Tệp khách KSV là các công ty nhà nước lớn trong ngành hóa chất, xăng dầu, xây lắp điện, lắp máy cơ khí…

  • TKV – đồng tấm: 100% doanh thu đồng tấm

  • Đồng tà phởi – vinacomin (tinh quặng đồng): 40% doanh thu tinh quặng đồng

  • Chế tạo máy – vinacomin (phôi thép): 26%

  • DGC và CTCP vật tư nông sản (H2SO4): 65%

  • TNHH nam tiến và TNHH thiết bị CN GTN Việt nam (tinh quặng manhetit): 26%

  • Tổng công ty công nghiệp mỏ việt bắc

  • Tổng công ty công nghiệp hóa chất dầu mỏ

  • Tổng 789

  • Công ty xăng dầu lào cai

  • Lilama 10

  • Xi măng tân quang

  • Vimeco

  • Xây lắp điện 1

  • TNHH XNK và đầu tư tây bắc

  • CTCP vật tư nông sản

  • CTCP chế tạo máy Vinacomin

  • Đá quý việt nhật vimico

Đối thủ vs lợi thế cạnh tranh

  • TNHH mỏ nickel bản phúc: trữ lượng đồng 45,000 tấn, thua xa KSV

  • CTCP khai thác chế biến khoáng sản việt (VMPCo): tinh quặng mangan, chì, kẽm, đồng sắt, antimony, molypden

  • CTCP tập đoàn công nghiệp tây giang (TG group): tinh quặng mangan, chì, kẽm, đồng sắt, antimony, molypden

  • CTCP đầu tư khoáng sản tây bắc: tinh quặng mangan, chì, kẽm, đồng sắt, antimony, molypden

  • MSR (núi pháo): trữ lượng đồng 110,000 tấn và vàng 11.7 tấn, thua xa KSV

MSR và Bản Phúc chỉ sản xuất tinh quặng đồng, không chế biến thành đồng kim loại. 3 công ty còn lại cũng sản xuất tinh nhưng sản lượng không cao.

Lợi thế cạnh tranh:

  1. Quan hệ tập đoàn: Các đối thủ ở các địa phương đa số quy mô nhỏ, lạc hậu công nghệ thiết bị và không được giao những mỏ khoáng sản lớn.

  2. Công nghệ: có khả năng chế biến sâu ra thành phẩm thỏi/thanh

  3. Quỹ mỏ khổng lồ: dc nhà nước giao 700 ha trải rộng địa bàn lào cai, hà nội và đang thuê thêm 200 ha ở lào cai

Các nhân tố quan trọng

  • Giá đồng, vàng, kẽm, thép (chủ yếu)

  • Các diễn biến về ngành đất hiếm VN

  • Đầu vào: Xăng dầu, than cốc, tinh quặng sắt, hóa chất thuốc tuyển

ĐẤT HIẾM

ĐỒNG – nhu cầu và giá sẽ còn gia tăng mạnh

Nguồn cung thắt chặt, sản lượng dự kiến chỉ tăng 3.4%:

  • Mỏ mới hạn chế, ở các nơi xa địa hình địa chất phức tạp, thời gian để khai thác thương mại: 7-15 năm

  • Hàm lượng và trữ lượng các mỏ cũ suy giảm, điển hình là chile – chiếm 24% sản lượng toàn cầu

  • 1 số nước sản xuất lớn bất ổn chính trị: chile, peru, congo

  • Giá đồng thấp giai đoạn trước làm đóng băng hoạt động thăm dò

Trong khi nhu cầu mạnh hơn nhiều:

  • Lưới điện chiếm 29% tiêu thụ đồng toàn cầu, cường độ sử dụng đồng trong năng lượng tái tạo (điện gió, quang điện) cao hơn 4-6 lần so với nhà máy điện từ nhiên liệu hóa thạch (than). Hơn 60 quốc gia đã ủng hộ kế hoạch tăng gấp 3 công suất năng lượng tái tạo global vào 2030 tại COP 28, tạo thêm 4.2 triệu tấn nhu cầu đồng vào 2030 (17% trên tổng tiêu thụ 26 triệu tấn hiện nay), có khả năng đẩy giá đồng lên tới 15,000 usd/tấn (11/2025: 10,800 usd/tấn)

  • Xe điện dùng đồng nhiều hơn 4-8 lần động cơ đốt trong: pin, cuộn dây động cơ, rotor, dây nối, thanh cái, cơ sở hạ tầng sạc.

  • Quyết tâm thay đổi xanh và đầu tư công, kích thích kinh tế của TQ

Biểu đồ: ủng hộ cho đà tăng dài hạn mạnh và lâu bền

VÀNG BẠC – sẽ điều chỉnh giảm

Lực mua dài hạn từ các central bank

  • Xu hướng lo ngại vị thế của usd và mỹ đã hình thành rộng rãi khó đảo chiều, cấu trúc dự trữ se chuyển dần từ usd sang vàng

  • Quá trình phi usd hóa do đó tiếp diễn dài hạn: Thanh toán dầu bằng CNY, AED, INR tăng dần. Nga, TQ và trung đông tiếp tục giảm tỷ trọng usd trong dự trữ để tránh mỹ sử dụng như 1 vũ khí

Cung vàng tăng chậm

  • Capex toàn ngành giảm mạnh 10 năm, Grade trung bình mỗi mỏ mới giảm liên tục, các mines hiện hữu cạn dần và khám phá mỏ mới thấp nhất 30 năm.

(quan trọng) Lãi suất USD có xu hướng tăng mạnh

  • Biểu đồ cho thấy 1 xu hướng tăng lâu dài bền bỉ của lãi suất USD cũng như DXY, đồng thời cho thấy dấu hiệu tạo đỉnh sau chạy đà nóng của vàng

THÉP – Giá đã tạo đáy trung dài hạn

Biểu đồ

Thép trung quốc bị mất thị phần ở VN 2025

Chính sách chống “cạnh tranh tiêu cực – phá giá” của trung quốc

  • Dẹp bỏ công suất dư thừa lãng phí, nâng chuẩn xanh ngành

KẾT LUẬN:

  • Triển vọng doanh thu lợi nhuận của KSV trong các năm tới là tiếp tục tăng trưởng thuận lợi, do các mặt hàng đều có giá cả ổn định hoặc tăng, đặc biệt là cơn sốt nhu cầu đồng (vốn chiếm 50% doanh thu KSV) và giá thép tạo đáy (chiếm 21% doanh thu KSV).

  • Tốc độ tăng trưởng doanh thu và sản lượng: 6%-8%

  • Tốc độ tăng trưởng lợi nhuận: 15% (do triển vọng cải thiện biên lãi gộp)

ĐIỂM YẾU & RỦI RO

Chủ yếu là công tác cung ứng nguyên liệu thiếu hụt, do các vấn đề mỗi mỏ

  • Thiếc sa khoáng: (Tĩnh Túc) điều kiện khai thác khó khăn nên sản lượng thấp, khai trường sâu, diện tích hẹp, chiều cao bờ công tác lớn, khai tuyển lại bãi thải cũ, khó khăn cho vận tải và giá thành khai thác.

  • Đồng sin quyền: diện tích sản xuất chật hẹp, thiếu bãi đổ thải, sạt lỡ bờ trụ.

  • đồng Vi Kẽm: sản lượng thấp do tập trung hoàn thiện các biện pháp khai thác an toàn

  • Thiếc/chì/kẽm khu Nam Sắt Nà Rụa: Tài nguyên 1 số mỏ giảm hàm lượng và trữ lượng do khai thác tận thu, nạo vét, dừng khai thác do hết trữ lượng, khu Bắc chưa có mặt bằng để khai thác.

  • Mỏ sắt làng vinh làng cọ/đất hiếm đông pao: Đã cấp phép nhưng chưa khai thác do vướng công nghệ chế biến, thị trường hoặc tài chính. Năm 2014 đã hợp tác với 1 công ty Nhật nhưng đối tác hủy. Hiện có thông tin cho thấy VTRE định hợp tác cùng Blackstone Minerals (Úc) đấu giá khai thác và chế biến mỏ Đông Pao từ tay KSV, nhưng tiến độ không rõ như thế nào.

  • Công tác giải phóng mặt bằng và xin cấp gia hạn cấp phép khai thác 1 số mỏ gặp khó khăn kéo dài.

ĐỊNH HƯỚNG

Ngắn hạn:

  • Mở rộng thăm dò: Phần sâu đã cấp phép mỏ sin quyền và Khu đông nam mỏ đồng Sin Quyền (xã bản vược, xã cốc mỳ, huyện bát xát lào cai). Cuối 2024 đã thăm dò khu vực: Vi Kẽm, Kẽm chì chợ điền, thiếc tiểu khu phía nam, khu tây núi pháo, sắt Kip Tước (lào cai). Tuy nhiên kết quả thăm dò chưa dc công ty công bố rõ.

Đất hiếm:

  • sẽ tự đầu tư phần khai thác và tuyển khoáng bằng vốn tự có để làm ra sản phẩm tinh quặng đất hiếm với khối lượng khoảng 80.000 - 90.000 tấn/năm, hàm lượng > 30% tổng oxit đất hiếm.

  • Các sản phẩm đi kèm như tinh quặng barit khoảng 100.000 - 160.000 tấn/năm hàm lượng ≥ 80%, tinh quặng fluorit khoảng 200.000 - 250.000 tấn/năm hàm lượng ≥ 70%

  • Từ sản phẩm tinh quặng đất hiếm này, Lavreco thực hiện hợp tác chế biến với các đối tác (VTRE và Hưng Hải) hoặc xin cơ chế đặc thù để xuất khẩu. Các sản phẩm đi kèm sẽ được tiêu thụ trong nước và xuất khẩu.

  • Thời điểm xây xong nhà máy tuyển khoáng và khai thác: Cuối 2026

  • Tiến độ thực tế (11/2025): ko có thông tin

DOANH NGHIỆP

  • Trong nước: VPG, KSB, MVB

Định giá

  • Vì những đòi hỏi và thách thức kéo dài của mảng đất hiếm, sẽ không định giá mảng này.

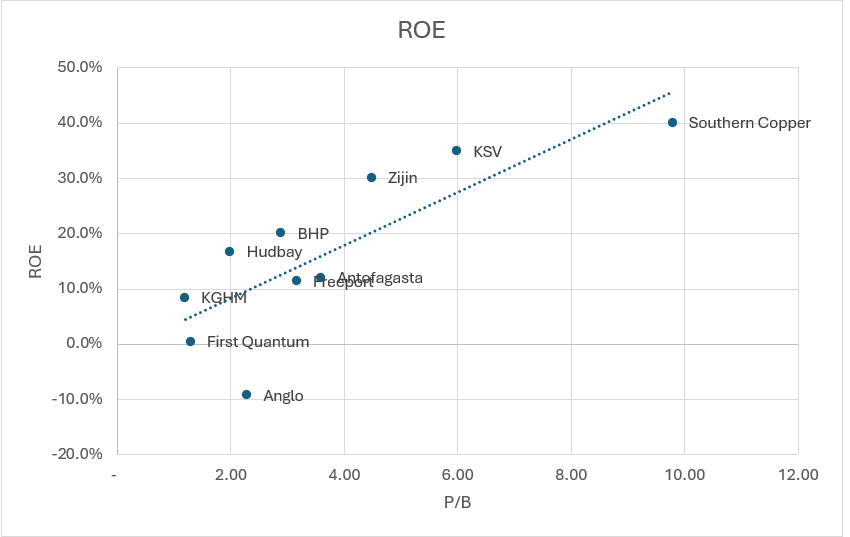
  • KSV đang có định giá p/b 6 lần, khá hợp lý theo chuẩn ngành và với vị thế số 1 Việt Nam trong mảng đồng/vàng cũng như tiềm năng tốt của các mảng trong vài năm tới, tuy nhiên ở VN mức định giá này đã gần trần thể hiện safety of margin khá mỏng. Có thể phần lớn do cơ cấu cổ đông cô đặc (TKV chiếm 98%) nên giá cổ phiếu khó giảm hơn.

  • Kết luận: Doanh nghiệp khó có thể đáp ứng mục tiêu tăng 4 lần trong 1-2 năm tới

  • Định giá target để mua: P/B 4 lần, tương đương 100,000 đồng/cp (20,000 tỷ cả doanh nghiệp), ở góc độ biểu đồ, KSV có 80% sẽ đạt giá mua này trong vài tháng tới (tính từ 11/2025), khi đó Safety of margin khoảng 30%.

1 Likes