NTC - Viên ngọc quý đang trong giai đoạn lãng quên

NTC - Cty KCN Nam Tân Uyên

KQKD Q1.26

===

Trong Q1.26, NTC ghi nhận 82 tỷ đồng DTT và 39 tỷ đồng lãi ròng, lần lượt giảm 29% và 43% so với cùng kỳ. Nguyên nhân, Q1.25 cùng kỳ cty ghi nhận doanh thu một lần, còn trong đầu năm 2026 ghi nhận hoạch toán theo doanh thu nhiều lần.

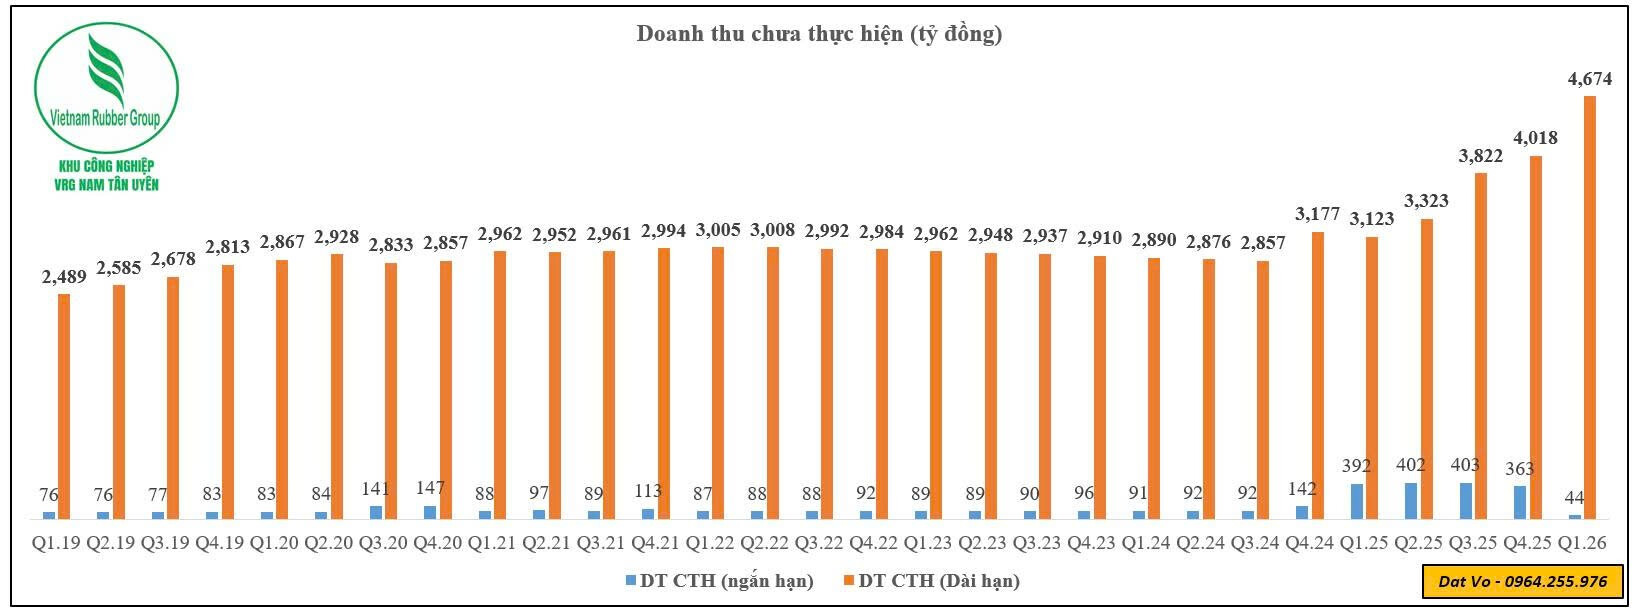
Điểm đáng chú ý khoản tiền doanh thu nhận trước của khách hàng đã trả trước cho một hoặc nhiều năm tài chính để thuê BĐS Khu công nghiệp của cty tăng mạnh, thiết lập mức đỉnh mới trong 5 năm gần đây. Điều này cho thấy, hoạt động cho thuê đất KCN của cty đang tiếp tục gia tăng tích cực.

Doanh thu chưa thực hiện sẽ được kết chuyển vào Doanh thu thuần theo số tiền được xác định phù hợp với năm tài chính. Đồng thời, với lượng tiền thu được này.

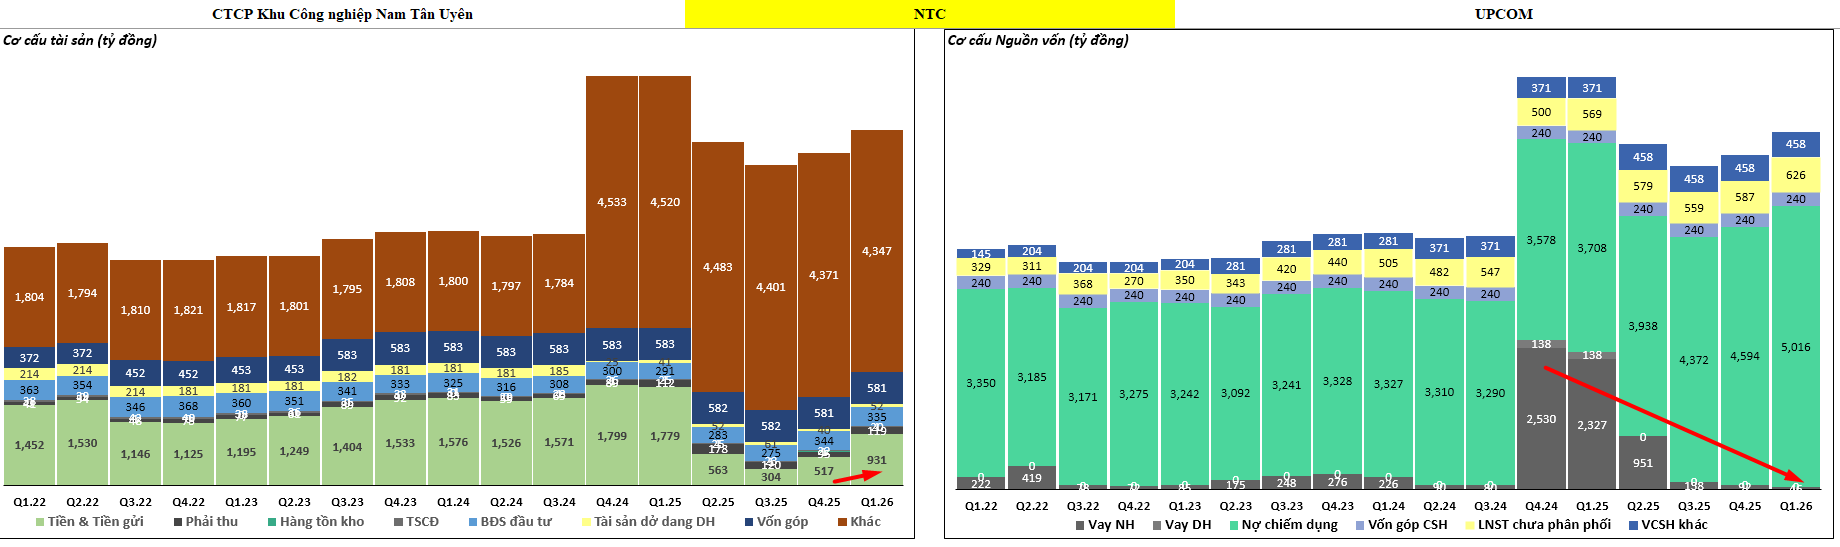
  • Cty sẽ dùng để gửi vào ngân hàng để sinh lãi, giúp gia tăng thêm lợi nhuận tài chính. Cụ thể Q1.26 số tiền gửi ngắn hạn có kỳ hạn dưới 12 tháng tăng từ hơn 300 tỷ lên hơn gấp đôi 746 tỷ đồng.
  • Cty dùng để trả nợ vay: Cuối Q1.26, NTC giảm mạnh từ 92 tỷ đồng xuống 46 tỷ đồng (giảm 50%). Qua đó giúp giảm chi phí lãi vay và gia tăng lợi nhuận tài chính.

Hiện tại, NTC đang được định giá ở mốc P/B = 2.6, mức đáy được thị trường trả năm 2022 khi thị trường chung giảm mạnh vì khủng hoảng trái phiếu và lãi suất tăng mạnh thời gian đó.

NTC đã niêm yết lên sàn Hose vào ngày 28/10/2025. Cổ phiếu niêm yết mới trên sàn HOSE cần thời gian tối thiểu 06 tháng để đủ điều kiện được cho vay margin (giao dịch ký quỹ).
:point_right: Như vậy, kể từ 28/4 thì NTC sẽ có thể được các cty chứng khoán mở thêm vốn margin, qua đó kỳ vọng sẽ thu hút thêm nguồn vốn và NĐT.

Chưa biết thị giá cổ phiếu khi nào tăng, chỉ biết rằng đây là thời điểm để xem xét tích trữ.

1 Likes

tốc độ cho thuê thế nào ad

Thay đổi cách hạch toán khiến doanh thu Nam Tân Uyên giảm mạnh, động lực lợi nhuận quý 2 đến từ cổ tức nhận về

Công ty Cổ phần Khu công nghiệp Nam Tân Uyên (NTC) đã công bố kết quả kinh doanh quý 2/2026 với bức tranh doanh thu sụt giảm đáng kể nhưng lợi nhuận sau thuế vẫn tăng trưởng, phản ánh hai câu chuyện tách biệt: một là sự thay đổi kỹ thuật trong cách ghi nhận doanh thu cho thuê đất, hai là khoản thu nhập tài chính đột biến từ hoạt động đầu tư cổ phần.

Doanh thu giảm vì thay đổi cách hạch toán, không phải vì nhu cầu thuê đất suy yếu

Doanh thu quý 2/2026 của NTC đạt 82 tỷ đồng, giảm 43% so với cùng kỳ. Nguyên nhân chính không đến từ hoạt động cho thuê chững lại mà từ việc công ty áp dụng Thông tư 99, chuyển cách ghi nhận doanh thu cho thuê đất khu công nghiệp từ ghi nhận một lần ngay khi ký hợp đồng sang phân bổ dần theo thời gian thuê. Đây là thay đổi về phương pháp kế toán, làm doanh thu các kỳ hiện tại thấp hơn nhiều so với trước đây dù bản chất dòng tiền và hợp đồng cho thuê không thay đổi tương ứng. Lũy kế 6 tháng đầu năm 2026, doanh thu đạt 164 tỷ đồng, giảm 41% so với cùng kỳ, còn lợi nhuận trước thuế đạt 188 tỷ đồng, giảm 8%, tương đương 69% kế hoạch lợi nhuận cả năm. Mức giảm lợi nhuận trước thuế nhẹ hơn nhiều so với mức giảm doanh thu cho thấy phần sụt giảm phần lớn nằm ở khâu ghi nhận kế toán, trong khi hiệu quả kinh doanh cốt lõi được bù đắp bởi các nguồn thu khác.

Lợi nhuận quý 2 tăng chủ yếu nhờ cổ tức, không phải từ hoạt động cho thuê đất

Điểm đáng chú ý nhất trong kỳ là doanh thu tài chính tăng gấp ba lần so với cùng kỳ, lên 121 tỷ đồng, chủ yếu đến từ cổ tức nhận được từ khoản đầu tư vào Công ty Cổ phần Đầu tư Sài Gòn VRG (SIP). Khoản thu này là yếu tố quyết định giúp lợi nhuận sau thuế quý 2/2026 tăng 32% so với cùng kỳ, đạt 132 tỷ đồng. Cần nhìn nhận rõ đây là khoản thu nhập từ hoạt động đầu tư tài chính, phụ thuộc vào chính sách chia cổ tức của SIP theo từng năm, chứ không phải kết quả từ mở rộng diện tích cho thuê hay cải thiện biên lợi nhuận của mảng kinh doanh cốt lõi. Nói cách khác, tăng trưởng lợi nhuận quý 2 mang tính thời điểm nhiều hơn là phản ánh sự cải thiện bền vững trong hoạt động kinh doanh chính.

Tiến độ cho thuê đất tại Nam Tân Uyên 3 bị chậm lại bởi quy định mới, nhưng nhu cầu thuê vẫn hiện hữu

Hoạt động cho thuê đất tại khu công nghiệp Nam Tân Uyên 3 trong nửa đầu năm 2026 chỉ ghi nhận thêm 6 ha diện tích cho thuê chính thức, mức khá khiêm tốn. Nguyên nhân đến từ quy định mới yêu cầu chủ đầu tư phải hoàn thiện toàn bộ hạ tầng kỹ thuật trước khi được phép cho thuê đất, thay vì có thể triển khai song song như trước. Đây là yếu tố mang tính pháp lý, ảnh hưởng đến tốc độ ghi nhận hợp đồng chính thức trong ngắn hạn nhưng không phản ánh nhu cầu thuê đất suy giảm. Thực tế, công ty đã ký biên bản ghi nhớ với khách hàng cho hơn 20 ha, và các hợp đồng chính thức dự kiến chỉ được ký sau khi hạ tầng hoàn thiện và được nghiệm thu về môi trường. Đây là yếu tố cần theo dõi thêm vì mới ở giai đoạn ghi nhớ, chưa chuyển thành doanh thu, và tiến độ hoàn thiện hạ tầng cũng như thời điểm nghiệm thu môi trường sẽ quyết định khi nào lượng diện tích này được ghi nhận chính thức. Giá thuê đất hiện tại khoảng 185 USD/m2 cho thời hạn thuê còn lại, là mức tham chiếu cho các hợp đồng mới khi được ký kết.

Nền tảng tài chính vững, gần như không có áp lực nợ vay

Về mặt tài chính, NTC không có dư nợ vay tính đến cuối tháng 6/2026, trong khi tiền và các khoản tương đương tiền đạt hơn 1.300 tỷ đồng, chiếm gần một phần năm tổng tài sản. Tỷ lệ tiền mặt ròng trên vốn chủ sở hữu tăng mạnh từ 29,6% lên 91,3%, còn tỷ lệ tiền mặt ròng trên EBITDA tăng thêm 1,5 lần lên mức 8 lần. Lượng tiền mặt dồi dào giúp công ty có dư địa tài chính để triển khai hạ tầng cho khu công nghiệp mới cũng như duy trì chính sách cổ tức, đồng thời hạn chế rủi ro từ biến động lãi suất hay chi phí tài chính.

Triển vọng cả năm: doanh thu tiếp tục giảm do hạch toán, lợi nhuận tăng nhẹ nhờ yếu tố tài chính

Cho cả năm 2026, doanh thu dự kiến đạt 515 tỷ đồng, giảm 28% so với năm trước, tiếp tục phản ánh ảnh hưởng của cách ghi nhận doanh thu mới. Lợi nhuận sau thuế dự kiến đạt 335 tỷ đồng, tăng nhẹ 4% so với cùng kỳ. Mức tăng khiêm tốn này cho thấy phần đóng góp từ cổ tức tài chính trong quý 2 khó lặp lại với quy mô tương tự trong các quý còn lại, trong khi mảng kinh doanh cốt lõi vẫn đang trong giai đoạn chuyển tiếp về mặt pháp lý tại khu công nghiệp mới.

Nhìn chung, câu chuyện của NTC trong giai đoạn này là sự tách bạch giữa hai yếu tố: thay đổi kế toán làm méo mó bức tranh doanh thu ngắn hạn, và khoản cổ tức tài chính mang tính thời điểm giúp lợi nhuận không bị ảnh hưởng tương ứng. Nhà đầu tư nên theo dõi sát tiến độ hoàn thiện hạ tầng và khả năng chuyển đổi các MOU đã ký thành hợp đồng cho thuê chính thức tại Nam Tân Uyên 3, vì đây mới là yếu tố phản ánh đúng năng lực tăng trưởng thực chất của hoạt động kinh doanh cốt lõi trong các quý tới, thay vì phụ thuộc vào các khoản thu nhập tài chính không ổn định qua từng năm.

Mọi thông tin phân tích trong bài chỉ mang tính chất tham khảo. Nhà đầu tư quan tâm có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư cụ thể hơn.
NTC: Lợi nhuận quý 3 giảm mạnh, nhưng nút thắt nằm ở tiến độ ghi nhận đất

Kết quả quý 3 của CTCP Khu công nghiệp Nam Tân Uyên (NTC) nhìn khá yếu khi doanh thu chỉ đạt 79 tỷ đồng, giảm 65% so với cùng kỳ, còn lợi nhuận sau thuế đạt 46 tỷ đồng, giảm 63%. Tuy nhiên, điểm quan trọng không nằm ở việc nhu cầu thuê khu công nghiệp suy giảm mạnh, mà chủ yếu do NTC chưa ghi nhận doanh thu một lần từ các hợp đồng cho thuê đất như những năm trước. Vì vậy, câu hỏi cần quan tâm là bao giờ lượng hợp đồng này chuyển thành doanh thu thực tế.

Lũy kế 9 tháng, doanh thu NTC đạt 243 tỷ đồng, giảm 52% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 217 tỷ đồng, giảm 26%. Mức giảm lợi nhuận thấp hơn đáng kể so với doanh thu cho thấy NTC vẫn được hỗ trợ bởi nguồn thu tài chính, đặc biệt là lãi tiền gửi và cổ tức từ các khoản đầu tư dài hạn.

Điểm nghẽn lớn nhất hiện nay nằm ở Khu công nghiệp Nam Tân Uyên 3. Chủ đầu tư phải hoàn thiện toàn bộ hạ tầng mới được phép cho thuê đất. Sau khi chính thức đủ điều kiện từ tháng 6/2026, tiến độ ký hợp đồng trong quý 3 vẫn khá chậm, chỉ khoảng 6 ha.

Dù vậy, bức tranh phía sau kết quả kinh doanh lại đáng chú ý hơn. Trong nửa cuối năm 2026, NTC được kỳ vọng có thể ký khoảng 20 ha hợp đồng cho thuê, sau khi đã hoàn thành phần lớn hạ tầng. Giá cho thuê tại Nam Tân Uyên 3 vào khoảng 185 USD/m2 cho thời hạn thuê còn lại. Nếu tiến độ ký mới và bàn giao được cải thiện, đây sẽ là nguồn tăng trưởng quan trọng cho doanh thu các quý tiếp theo.

Một tín hiệu cho thấy câu chuyện của NTC chưa hoàn toàn phản ánh qua doanh thu hiện tại là khoản doanh thu nhận trước dài hạn. Đến cuối quý 3/2026, khoản mục này đã vượt 5.000 tỷ đồng, tăng hơn 1.000 tỷ đồng so với đầu năm. Điều này cho thấy doanh nghiệp vẫn đang sở hữu một lượng lớn doanh thu chưa được phân bổ vào kết quả kinh doanh, tạo độ nhìn tương đối tốt cho những năm tới.

Đây cũng là điểm cần nhìn khác về mức giảm lợi nhuận quý 3. NTC không phải đang gặp áp lực tài chính buộc phải đẩy nhanh ghi nhận doanh thu. Doanh nghiệp hầu như không có nợ vay, trong khi tiền và tương đương tiền vào cuối quý 3 đạt gần 1.500 tỷ đồng. Bảng cân đối khỏe giúp NTC có khả năng chờ đợi tiến độ pháp lý và hạ tầng thay vì phải đánh đổi bằng đòn bẩy tài chính.

Về triển vọng, hoạt động thu hút khách thuê tại Nam Tân Uyên 3 có cơ sở cải thiện khi hệ thống hạ tầng khu vực Bình Dương cũ tiếp tục được hoàn thiện, đặc biệt là các tuyến Vành đai 3 và Vành đai 4. Nếu tiến độ cho thuê đất tăng lên, NTC có thể bước sang giai đoạn tăng trưởng trở lại từ năm 2027. Kỳ vọng hiện tại là doanh thu năm 2027 có thể tăng khoảng 11% và lợi nhuận tăng khoảng 7,5% so với năm 2026.

Rủi ro lớn nhất vì vậy không phải nằm ở mức lợi nhuận giảm của riêng quý 3, mà là tốc độ chuyển quỹ đất Nam Tân Uyên 3 thành hợp đồng và doanh thu thực tế. Nếu việc ký mới tiếp tục chậm, thời điểm phục hồi lợi nhuận có thể bị lùi lại. Ngoài ra, lợi nhuận hiện vẫn được hỗ trợ đáng kể bởi lãi tiền gửi và cổ tức, nên chất lượng tăng trưởng sẽ thuyết phục hơn khi mảng cho thuê đất quay lại đóng góp rõ rệt.

Nhìn tổng thể, kết quả quý 3 yếu chưa đủ để kết luận câu chuyện tăng trưởng của NTC suy giảm. Biến số quyết định trong 1–2 quý tới là tiến độ cho thuê và ghi nhận doanh thu tại Nam Tân Uyên 3. Lượng doanh thu nhận trước lớn cùng nền tài chính gần như không có nợ tạo ra vùng đệm tốt, nhưng để lợi nhuận bước sang một chu kỳ tăng trưởng mới, NTC vẫn cần chứng minh khả năng biến quỹ đất và hợp đồng thành doanh thu thực tế.

Câu chuyện chính của NTC hiện khá rõ, nhưng triển vọng tăng trưởng, rủi ro tiến độ và mức định giá phù hợp vẫn cần được đặt trong từng kịch bản cụ thể. Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của NTC có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.