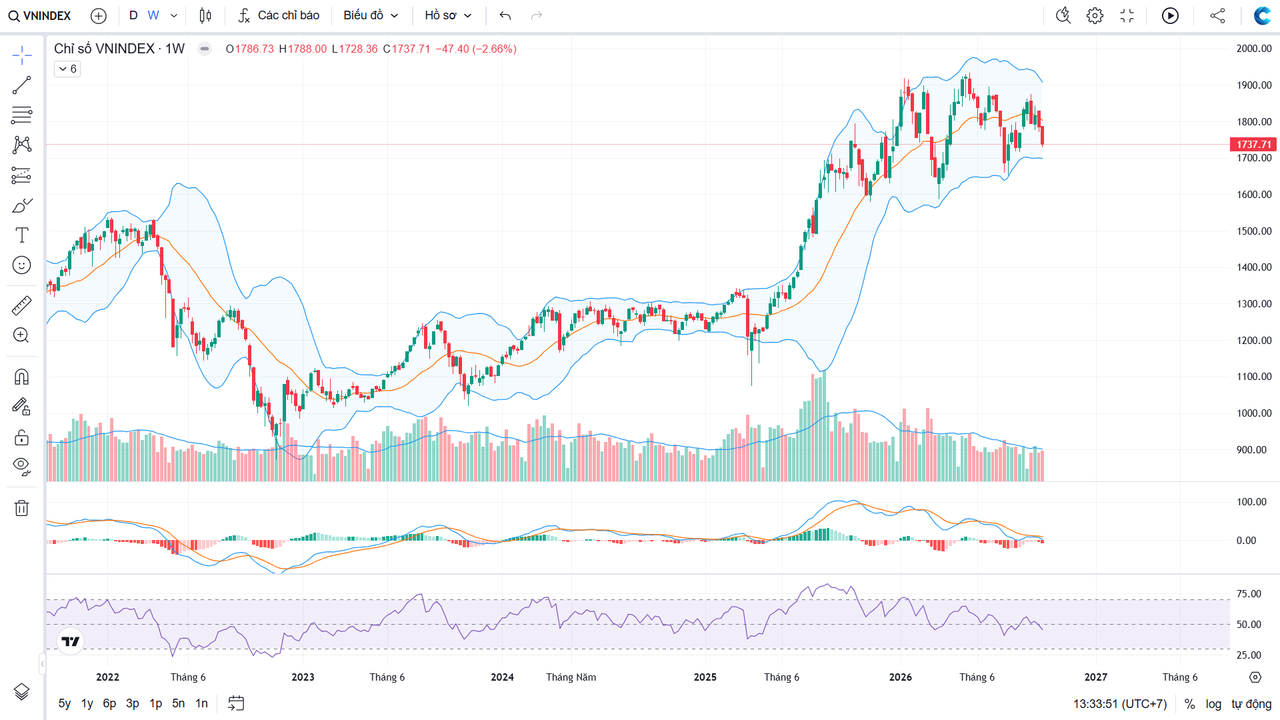
Khác với sự bứt phá mạnh mẽ của quý 2, quý 3 vừa qua thị trường chứng khoán đã trải qua một nhịp điều chỉnh tương đối khó khăn do sự kết hợp của các yếu tố vĩ mô trong và ngoài nước.
Điểm số và xu hướng: Kết thúc phiên GD cuối cùng của Quý 3, VN-Index đóng cửa tại mốc 1768.62đ, so với quý 2, chỉ số đã sụt giảm hơn 91 điểm. Thị trường đã không thể tạo ra cú hích để vượt qua vùng đỉnh 1900đ. Thay vào đó, VN-Index hiện đã xuyên thủng và đang giao dịch dưới các đường trung bình động (Day) quan trọng như MA50 (1772.84), MA100 (1811.36) và MA200 (1795.72), cho thấy thị trường đang chịu áp lực đáng kể.
Bối cảnh vĩ mô: Giá dầu bật tăng trở lại quanh 100$ và âm ỉ kéo dài trong quý 3 đã đẩy giá năng lượng, hàng hóa và vận tải tăng cao dấy lên lo ngại về lạm phát toàn cầu, khiến tâm lý giới đầu tư trở nên thận trọng hơn.
Tỷ giá & Lãi suất trong nước: Đây là rào cản lớn nhất ngăn dòng tiền chảy mạnh vào thị trường. Lãi suất trong nước duy trì ở mức neo cao khiến một lượng lớn dòng tiền tiếp tục nằm lại ở kênh tiết kiệm thay vì tìm đến kênh đầu tư như chứng khoán.
Thanh khoản & Giao dịch khối ngoại: Thanh khoản chỉ duy trì loanh quanh 15k tỷ là điểm yếu khiến thị trường khó đạt được nhịp tăng đáng kể. Bất chấp Việt Nam chính thức được nâng hạng, khối ngoại vẫn bán ròng tới gần 20k tỷ trong quý 3.
Trong bối cảnh đó, chỉ 1 số nhóm ngành có mức tăng tốt như Dầu khí, Phân bón, Cao su, Khoáng sản, Bán lẻ, Vận tải biển.
DỰ BÁO XU HƯỚNG QUÝ 4/2026
VN-Index đang ở trạng thái nhạy cảm khi đánh mất hỗ trợ dài hạn là MA100 – 200 ngày. Hiện tại MACD tháng đã cắt xuống nên rủi ro điều chỉnh về MA20 tháng ở 166x hoặc sâu hơn là hoàn toàn có thể. Tuy nhiên Midcaps đã điều chỉnh đã đủ sâu và hiện chỉ tương đương ở vùng 1200 – 1300đ. Cho nên có khả năng sẽ xuất hiện sóng ngành riêng lẻ, cụ thể phụ thuộc vào KQKD cuối năm 2026.
Chìa khóa của quý 4 sẽ nằm hoàn toàn ở hai biến số: Tỷ giá và Lãi suất. Tuy nhiên dư địa điều hành chính sách tiền tệ của chính phủ không có nhiều. Việc Fed tăng lãi suất – lạm phát phụ thuộc vào chiến sự Iran và giá dầu thế giới. Nhìn chung, tình hình sẽ tiếp tục khó khăn trong những tháng cuối năm. Quý ACE nên duy trì tỷ trọng tài khoản ở mức an toàn, hạn chế sử dụng margin trong giai đoạn này và chờ đợi các tín hiệu đảo chiều rõ ràng hơn của vĩ mô.
Phiên giao dịch đầu tiên của tháng 10 thị trường chìm trong sắc đỏ. VN-Index tiếp tục giảm điểm đặc biệt về cuối phiên và đóng cửa rút chân nhẹ tại 1749.30đ, giảm 19.32đ (-1.09%). VN30 cũng đã có phiên giảm thứ 4 liên tiếp và đánh mất gần 110đ từ vùng đỉnh 2000đ khi đóng cửa ở 1890.57đ, giảm 16.24đ (-0.85%).
Thanh khoản trên HSX tương đương phiên hôm qua với giá trị 15,354 tỷ.
Khối ngoại bán ròng 63 tỷ trên HSX, tập trung bán ròng các mã TCB MSB VNM PNJ STB … trong khi mua ròng các mã SBT VHM HDB PLX MSN …
Hôm nay HSX nghiêng về sắc đỏ với 110 mã tăng (7 mã trần) và 177 mã giảm (5 mã sàn).
Nhóm Dầu khí phân hóa, có PGC PVO PLX PVS … tăng.
Nhóm Ngân hàng có VBB tiếp tục tăng mạnh trong khi STB LPB NVB giảm sâu.
Nhóm Chứng khoán tăng trong phiên sáng và suy yếu trong phiên chiều.
Nhóm BĐS ngoại trừ NHA trần thì không có nhiều biến động.
Midcaps có BFC DCL MSR HAG VHC TLG ANV VEA VGT HNG VTP CTD CSM PHR … tăng.
Các mã vốn hóa lớn góp phần kéo điểm cho VN-Index là TCB MSN HDB PLX trong VIC STB LPB BID VCB tác động tiêu cực đến chỉ số.
Hôm nay thị trường giảm điểm chủ yếu do Vin hay STB, đều là những mã đã tăng mạnh trong suốt 1 năm qua. Phần còn lại của thị trường chủ yếu bị ảnh hưởng bởi yếu tố tâm lý trong khi giá đã chiết khấu khá sâu. Thị trường có thể đang trong quá trình đổi trụ nên chúng ta không cần quá nhìn vào điểm số, tuy nhiên quá trình đó diễn ra sẽ khó khăn và không tránh khỏi ảnh hưởng lên phần còn lại. Hiện tại VN-Index đã đánh mất các mốc hỗ trợ và có rủi ro điều chỉnh về 1700đ. ACE tiếp tục duy trì tỷ lệ an toàn và kiên nhẫn chờ đợi.
Phiên cuối tuần thị trường tiếp tục điều chỉnh. VN-Index giảm điểm phiên thứ 5 liên tiếp và đóng cửa rút chân nhẹ tại 1737.71đ, giảm 11.59đ (-0.66%). VN30 đã giảm về vùng đáy tháng 8 khi đóng cửa ở 1875.99đ, giảm 14.58đ (-0.77%).
Thanh khoản trên HSX tăng 25% so với phiên hôm qua lên 19,176 tỷ.
Khối ngoại bán ròng mạnh 3361 tỷ trên HSX, tập trung bán ròng các mã PNJ HDB VIC TCB VHM … trong khi mua ròng các mã DGW FRT VPL VPI LPB …
Hôm nay HSX nghiêng về sắc đỏ với 90 mã tăng (3 mã trần) và 216 mã giảm (10 mã sàn).
Nhóm Thủy sản bật tăng ngay từ đầu phiên dưới sự dẫn dắt của ANV.
Nhóm Ngân hàng đa phần đóng cửa trong sắc đỏ, riêng NVB tăng trần.
Nhóm Chứng khoán giảm đặc biệt là về cuối phiên.
Nhóm BĐS chỉ có lác đác mã tăng là PVL QCG NHA SCR ITC LGL VPI.
Midcaps chỉ còn lác đác mã tăng là PGD MSR DBC PVP NT2 BFC HT1 TNG PAN PTB DGW CTF HAG …
Các mã vốn hóa lớn góp phần kéo điểm cho VN-Index là VIC HDB BVH MWG VPL trong VIC STB LPB BID VCB tác động tiêu cực đến chỉ số.
Hôm nay thị trường mở cửa sát tham chiếu nhưng sau đó suy yếu dần và chỉ rút chân nhẹ vào cuối phiên. Áp lực điều chỉnh hiện hữu trên hầu hết các nhóm ngành, và chỉ có 1 vài nhóm riêng lẻ tăng ngược thị trường như nhóm Thủy sản. Thanh khoản bật tăng mạnh chủ yếu do hoạt động bán ròng của khối ngoại đặc biệt ở 2 mã PNJ và HDB. 2 mốc hỗ trợ gần nhất của VN-Index là vùng đáy tháng 8 quanh 1720đ và vùng tâm lý 1700đ. Hiện tại thị trường chưa xuất hiện tín hiệu đảo chiều nên ACE cầm tiền không vội bắt đáy, tiếp tục duy trì tỷ lệ an toàn quan sát thêm.
Iran không xuất khẩu được giọt dầu nào trong tháng 9
Trong khi dầu mỏ vùng Vịnh bắt đầu quay trở lại thị trường, dầu Iran đã bị gạt khỏi cuộc chơi.
Saudi Arabia: Xuất khẩu đạt gần 5,2 triệu thùng/ngày trong tháng 9, tăng mạnh từ 2,9 triệu thùng/ngày trong tháng 8.
Iraq: Phục hồi lên khoảng 2,5 triệu thùng/ngày, sau khi gần như đình trệ trong tháng 4 và tháng 5.
Iran: Xuất khẩu từ khoảng 100.000 thùng/ngày trong tháng 8 về số 0 trong tháng 9.
Các nhà máy lọc dầu độc lập của Trung Quốc, thường được gọi là teapots, đã bắt đầu đấu thầu dầu Basrah của Iraq từ tháng 8.
Nếu xu hướng này tiếp diễn, Saudi Arabia và Iraq có thể giành lại một phần khách hàng từng mua dầu Iran.
Cuộc phong tỏa của Mỹ đã tạo ra hai tác động cùng lúc: cắt giảm nguồn thu từ dầu mỏ của Tehran, đồng thời mở ra cơ hội cho Riyadh và Baghdad giành lại thị phần tại Trung Quốc.
Chốt tuần giao dịch 28/9-2/10 thị trường tiếp tục điều chỉnh với cả 5/5 phiên giảm điểm. VN-Index mở cửa sát mốc tham chiếu đồng thời cũng là mốc cao nhất tuần sau đó suy yếu dần xuyên thủng vùng hỗ trợ 177x và kết tuần tại 1737.71đ, giảm 47.40đ (-2.66%) so với tuần trước.
Khối lượng giao dịch tuần trên HSX tăng nhẹ so với tuần trước lên 2.554 tỷ CP.
VN30 cũng tiếp tục điều chỉnh sau khi rơi khỏi MA20 tuần khi kết tuần ở 1875.99đ, giảm 62.51đ (-3.22%) với chỉ 3 mã tăng là HDB MSN BSR.
Tuần qua khối ngoại bán ròng cả 5 phiên phiên trên HOSE, tính chung là bán ròng 4946 tỷ, tập trung bán ròng các mã PNJ TCB VPB VIC ACB … trong khi mua ròng các mã FRT SBT MSN VIB POW …
Độ rộng thị trường trong tuần nghiêng về tiêu cực do áp lực bán gia tăng sau khi VN-Index không giữ được hỗ trợ 1800đ:
Nhóm Bảo hiểm tăng tích cực với các mã BVH MIG PVI.
Nhóm Thủy sản hồi phục dưới sự dẫn dắt của ANV.
Nhóm Vận tải biển, Cao su, Điện cũng tăng.
Nhóm Ngân hàng có VBB NVB tăng mạnh còn lại đa phần giảm.
Midcaps cóMSR BFC PVS HAG PET DGW VGT VGC TLG VEA PAN HT1… tăng.
Xét theo mức độ đóng góp của các mã vốn hóa lớn thì BVH HDB MSN HVN PLX tác động tích cực nhất đến VN-Index.
Tuần qua thị trường điều chỉnh với thanh khoản về cơ bản thấp ngoại trừ phiên cuối tuần do giao dịch đột biến ở PNJ, đồng thời khối ngoại cũng bán mạnh mã này khi PNJ thoát sàn. Ngoại trừ 1 số nhóm ngành vẫn tăng thì còn lại đa phần tiếp tục điều chỉnh, đặc biệt áp lực bán gia tăng ở nhóm vốn hóa trung bình và nhỏ. Lãi suất trái phiếu chính phủ các nước tăng cao gây áp lực rút vốn không nhỏ khỏi thị trường chứng khoán Việt Nam.
Hiện tại VNI đang vận động bám sát biên dưới Bollinger Bands cho thấy áp lực phân phối diễn ra trên diện rộng. Xu hướng ngắn hạn tiếp tục suy yếu và chưa xác lập được điểm cân bằng. VNI có 2 vùng hỗ trợ gần nhất là 1720đ đáy tháng 8 và vùng tâm lý 1700đ. Chiến lược an toàn là duy trì tỷ trọng tiền mặt cao, quan sát cách dòng tiền phản ứng tại các mốc hỗ trợ và chỉ giải ngân thăm dò khi có tín hiệu tạo nền tích lũy đi kèm thanh khoản cải thiện.

 Saudi Arabia: Xuất khẩu đạt gần 5,2 triệu thùng/ngày trong tháng 9, tăng mạnh từ 2,9 triệu thùng/ngày trong tháng 8.
 Iraq: Phục hồi lên khoảng 2,5 triệu thùng/ngày, sau khi gần như đình trệ trong tháng 4 và tháng 5.
 Iran: Xuất khẩu từ khoảng 100.000 thùng/ngày trong tháng 8 về số 0 trong tháng 9.