Thời thế tạo anh hùng - Kỳ đến tay ai người đó phất

, , , , , ,

Người nhà của PNJ vừa bán ra một lượng cổ phiếu SIÊU TO KHỔNG LỒ.

Hai người con gái của Chủ tịch bán ra tới hai mươi lăm triệu cổ phiếu, thu về gần chín trăm hai mươi tỷ đồng. Mấy ngày sau, đến lượt em trai chủ tịch bán 9 triệu cổ phiếu thu về 300 tỷ. Nghe như cuộc tháo chạy của quân Mông Nguyên khi dám bước chân vào kinh đô Thăng Long.

Nhiều anh em nhắn Thắng, hỏi lỡ mua rồi bây giờ nên bán hay nên “t.ử th.ủ”. Người nhà sếp bán tháo là điềm xấu đúng không anh, bán theo gấp không, sợ giảm nữa quá,…

Khoan đã. Bình tĩnh cái đầu lại đã.

Chuyện người nội bộ, người thân của lãnh đạo mua bán cổ phiếu là hoàn toàn hợp pháp, miễn họ công bố đúng quy định. Bản thân việc bán ra không phải là tội, và cũng chưa chắc là dấu hiệu doanh nghiệp có vấn đề. Con người ta bán cổ phiếu vì trăm ngàn lý do. Chốt lời sau một hành trình dài. Cần tiền lo việc riêng, đầu tư việc khác, chia tài sản gia đình. Không phải cứ bán là vì thấy trước điều gì đen tối.

Nhưng, và đây là chữ nhưng quan trọng, đó vẫn là một tín hiệu mà người đầu tư khôn ngoan không nên bỏ qua.

Vì trên đời này, không ai hiểu một doanh nghiệp rõ hơn chính những người trong nhà. Họ biết cái mà báo cáo tài chính công bố ra, và biết cả những điều chưa kịp lên mặt báo. Nên khi họ hành động bằng chính tiền của mình, đó là một trong những tín hiệu trung thực nhất mà thị trường có được. Không phải vì họ nói gì, mà vì họ làm gì với tiền của họ.

Việc của anh em không phải là hoảng loạn bán theo, cũng không phải là nhắm mắt phớt lờ. Việc của anh em là đặt thêm câu hỏi.

Họ bán ở vùng giá nào, cao hay thấp so với lịch sử. Họ bán bao nhiêu phần trong số cổ phiếu đang nắm, một phần nhỏ hay gần hết.

Doanh nghiệp lúc này làm ăn ra sao, định giá đang đắt hay rẻ. Có tin gì đi kèm không. Ghép những mảnh đó lại, bức tranh sẽ rõ hơn nhiều so với việc chỉ nhìn hai chữ bán ra rồi hoảng.

Thắng ví thế này cho dễ hình dung.

Người trong nhà bán bớt cổ phiếu giống như người chủ quán ăn tự nhiên bớt đến quán. Chưa chắc quán sắp dẹp. Có thể ông ấy đi lo việc khác. Nhưng là khách quen, mình cũng nên để ý một chút, hỏi han một chút, chứ đừng thấy vậy mà cắm đầu bỏ chạy, cũng đừng nhắm mắt coi như không có gì.

Đầu tư là một chuỗi những tín hiệu như thế. Không có tín hiệu nào là mệnh lệnh tuyệt đối, nhưng cũng không có tín hiệu nào đáng vứt đi. Cái đầu lạnh nằm ở chỗ biết đọc mà không bị nó dắt mũi.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng
Thắng nói thẳng với anh em một điều, dù biết sẽ có người không thích nghe. Chu kỳ bất động sản sắp tới sẽ rất khác. Cái thời mua đâu thắng đó, nhắm mắt xuống tiền chỗ nào cũng lãi, cái thời đó đã qua rồi.

Nhìn vào ba thứ đang cùng lúc diễn ra thì thấy rõ.

Thứ nhất, lãi suất đang tăng, và tăng chưa chắc đã tới đỉnh. Nhiều khả năng còn nhích tiếp trong năm tới. Tiền vay đắt lên thì cái đòn bẩy từng khuếch đại lợi nhuận nay quay ra khuếch đại gánh nặng. Người ôm nhiều, vay nhiều là người thấm đòn đầu tiên.

Thứ hai, một loạt luật và chính sách mới đang được đưa ra, và Thắng nhìn thấy trong đó một ý đồ nhất quán. Kéo bất động sản trở về gần hơn với cái giá trị thật của nó. Bớt ảo, bớt thổi, bớt cái phần giá được vẽ ra bằng kỳ vọng và tin đồn.

Thứ ba, chính vì hai điều trên, dòng tiền dễ dãi ngày xưa không còn chảy vô tội vạ vào đất nữa.

Tôi hình dung giai đoạn này giống một cú phanh gấp. Một chiếc xe đã chạy quá nhanh, quá lâu, giờ buộc phải rà phanh cho cháy cả lốp để khỏi lao thẳng xuống vực. Phanh kiểu đó xóc, khó chịu, có thể làm nhiều người ngã. Nhưng nó còn hơn là cứ giữ nguyên tốc độ rồi cả xe cùng rơi.

Câu hỏi lớn là cú phanh này có ghìm xe lại kịp và đẹp hay không. Điều đó chưa ai dám chắc.

Nhưng nếu anh em muốn biết cái giá của việc một chu kỳ bất động sản đi quá xa khỏi giá trị thật rồi mới chịu dừng, thì không cần tưởng tượng. Cứ nhìn sang thị trường bất động sản Trung Quốc mấy năm nay là thấy nhãn tiền. Những khu đô thị xây xong bỏ hoang. Những tập đoàn khổng lồ ngập trong nợ. Những gia đình trả tiền cho căn nhà cả đời không thấy mặt. Đó là bài học đắt mà cả một nền kinh tế phải trả.

Vậy người tỉnh táo nên làm gì trong một chu kỳ như thế.

Đừng đi mua bằng niềm tin của chu kỳ cũ, cái niềm tin cứ mua là thắng. Chu kỳ đó chấm dứt rồi. Hãy quay về những câu hỏi chán ngắt mà đúng. Cái này giá thật là bao nhiêu, mình có mua đúng nhu cầu không, mình có gánh nổi lãi nếu nó còn tăng nữa không, và nếu ba năm không bán được thì mình có sống khỏe không.

Một thị trường trở về giá trị thật nghe thì đáng sợ với người đang ôm hàng giá ảo. Nhưng với người mua ở thật và người có tiền tươi biết chờ, đó lại là lúc cơ hội tử tế bắt đầu xuất hiện.

Trong cái chu kỳ mới này, người thắng sẽ không còn là người liều nhất. Mà là người tỉnh nhất và đủ sức đứng vững lâu nhất.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng
Định giá nhiều nhà băng thời điểm này, theo cách nhìn của tôi, đang ở vùng khá mềm so với cái nghề mà họ đang làm.

Trước hết phải hiểu ngân hàng kiếm sống bằng cái gì. Nói thẳng ra, đây là nghề BUÔN TIỀN. Họ mượn tiền nhàn rỗi của người dân với một mức lãi thấp, rồi mang đi cho người khác vay với mức cao hơn, đứng giữa hưởng phần chênh lệch. Nghe đơn giản mà là một trong những nghề bền bỉ nhất.

Chắc chắn 100% cái nghề này còn thịnh ở Việt Nam ít nhất một hai chục năm nữa. Tại sao?

Bởi vì phần đông người dân mình vẫn chưa quen với khái niệm góp vốn làm ăn cùng những người xa lạ. Nói cho sang thì đó chính là việc mua cổ phiếu, trở thành ông chủ một phần doanh nghiệp. Cái tư duy đó còn mới, còn dè dặt. Nên tiền của dân, phần lớn vẫn chảy vào một chỗ quen thuộc và an tâm nhất, là gửi ngân hàng. Chừng nào dòng tiền tiết kiệm của cả một dân tộc còn chảy qua cửa nhà băng, thì nghề buôn tiền còn đông khách.

Nhưng, và đây là chữ nhưng Thắng muốn anh em khắc cho kỹ, không phải ngân hàng nào cũng giống ngân hàng nào.

Có những nhà băng làm nghề tử tế. Huy động tiền dân rồi cho vay dàn trải ra nền kinh tế thật, quản trị rủi ro chặt, ai vay cũng phải qua thẩm định đàng hoàng.

Nhưng cũng có hiện tượng đáng để anh em soi kỹ. Là một số nơi huy động tiền của dân về, rồi bơm phần lớn cho các doanh nghiệp trong cùng một hệ sinh thái, cùng một nhà. Tiền của người gửi tiết kiệm bỗng thành vốn nuôi các công ty sân sau. Rủi ro dồn vào một rổ, một khi cái rổ đó gặp chuyện thì cả nhà băng lung lay, và người gửi tiền, người mua cổ phiếu là những người đứng cuối hàng gánh hậu quả.

Cho nên chuyện chọn ngân hàng không đơn giản là thấy cả nhóm rẻ rồi nhắm mắt gom. Phải nhìn sâu hơn. Nhà băng này cho ai vay, tiền chảy ra nền kinh tế thật hay chảy vòng về sân nhà. Nợ xấu thế nào. Ban lãnh đạo minh bạch tới đâu. Bộ đệm vốn có dày không.

Rẻ mà lành thì đáng cân nhắc. Còn rẻ mà bên trong đầy rủi ro giấu kín thì cái rẻ đó là cái bẫy, không phải món hời.

Thắng không hô hào anh em mua bán gì cả. Tôi chỉ chia sẻ góc nhìn rằng đây là một nhóm ngành đáng bỏ công tìm hiểu ở thời điểm này. Còn múc hay không, múc con nào, là việc của anh em sau khi tự ngồi đọc, tự cân, tự chịu trách nhiệm với đồng tiền của mình.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng
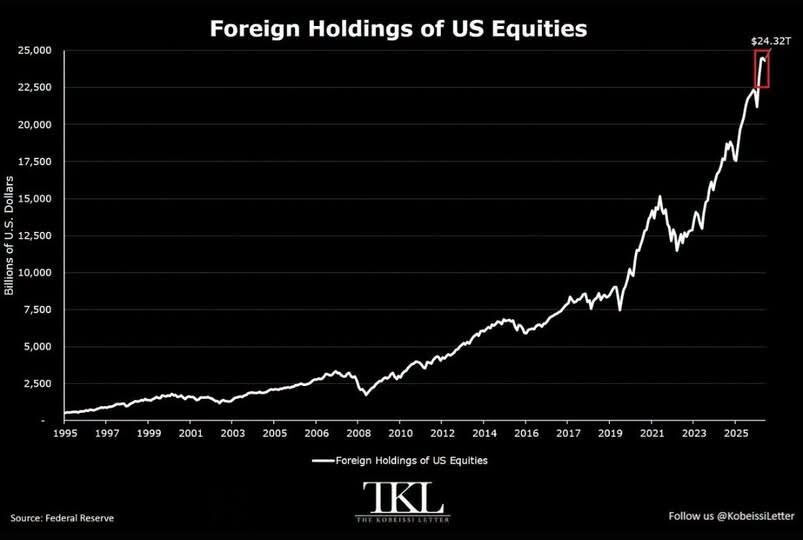
Cả thế giới đang dồn tiền về Mỹ. Vì sao?

Theo cách Thắng nhìn, có mấy lực cùng đẩy dòng tiền đi một hướng.

Lực thứ nhất là cuộc đua trí tuệ nhân tạo. Đây đang là cuộc chạy đua công nghệ lớn nhất thời đại, và những doanh nghiệp dẫn đầu phần lớn nằm ở Mỹ. Nhà đầu tư toàn cầu không chắc ai sẽ về đích, nhưng họ biết chọn chỗ có nhiều ngựa khỏe nhất. Nên họ đặt cược vào người đang dẫn đầu.

Lực thứ hai, miếng bánh đang nhỏ lại. Khi nhiều nền kinh tế phải tăng lãi suất để hạn chế lạm phát. Miếng bánh lợi nhuận ngày càng mỏng mà số miệng ăn thì ngày càng đông. Tranh giành là chuyện chắc chắn xảy ra.

Thứ ba, là FED TĂNG LÃI SUẤT. Tiền vốn rất thực dụng, nó chảy về chỗ trả lãi hậu hơn và an toàn hơn. Đồng đô la vì thế như một thỏi nam châm, hút tiền từ khắp nơi quay về hệ thống ngân hàng và tài sản Mỹ.

Cuối cùng, bất ổn địa chính trị. Mỗi lần thế giới căng thẳng, tiền có xu hướng rời khỏi các nước kém phát triển và các thị trường mới nổi để tìm về nơi được coi là an toàn nhất. Như người ta gặp bão thì chạy vào căn nhà kiên cố nhất làng.

Bốn lực này gộp lại cho thấy một chuyện rất gần với anh em mình.

Việt Nam cũng là một thị trường mới nổi.

Khi dòng tiền toàn cầu hút về Mỹ, những thị trường như mình dễ bị rút vốn. Khối ngoại bán ròng không hẳn vì họ ghét doanh nghiệp Việt, nhiều khi chỉ vì họ đang dồn quân về một chiến trường khác. Hiểu được vậy thì lần tới thấy khối ngoại bán, anh em sẽ bình tĩnh hơn thay vì hoảng theo.

Nhưng Thắng cũng muốn anh em có tư duy ngược thế này.

Khi dòng tiền rút khỏi thị trường mới nổi, những doanh nghiệp tốt bị bán oan theo làn sóng chung đôi khi lại chính là cơ hội cho người kiên nhẫn.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng
PNJ phát hành giấy lớn nhất lịch sử.

Doanh nghiệp đang có khoảng năm trăm mười một triệu cổ phiếu lưu hành, giờ muốn chào bán riêng lẻ tối đa năm trăm năm mươi triệu cổ phiếu nữa. Nghĩa là số cổ phiếu mới có thể còn nhiều hơn toàn bộ số đang có. Cổ đông nào đứng ngoài đợt này, phần sở hữu của mình có thể bị chia mỏng còn chưa tới một nửa. Theo tài liệu đại hội cổ đông bất thường dự kiến ngày 21/10.

Cùng lúc, sáng 30/9 cổ phiếu này nằm sàn phiên thứ ba liên tiếp ở 26.600 đồng, hơn hai mươi lăm triệu cổ phiếu treo bán không người mua. So với đỉnh 84.600 đồng hồi cuối tháng 1, thị giá mất gần bảy mươi phần trăm, gần ba mươi nghìn tỷ đồng vốn hóa đã bốc hơi.

Thắng không phán xét doanh nghiệp. Tôi chỉ muốn cùng anh em đọc kỹ câu chuyện tiền bạc phía sau, vì nó có những bài học rất đắt.

Bắt đầu từ tháng 7. Một cựu lãnh đạo đơn vị giám định của PNJ bị nhắc tên trong một vụ án buôn lậu kim cương. PNJ khẳng định số kim cương liên quan không đi vào hệ thống của công ty. Nhưng niềm tin của khách hàng thì không vận hành theo thông cáo báo chí. Người mua trang sức kim cương đổ xô mang hàng đi bán lại.

Chỉ trong hai mươi ngày đầu tháng 7, PNJ chi khoảng năm nghìn chín trăm tỷ đồng để mua lại sản phẩm, trong khi doanh thu cùng kỳ chỉ khoảng một nghìn sáu trăm tỷ. Tới cuối tháng, tổng giá trị hàng mua lại đã vượt bảy nghìn tỷ. Công ty phải giãn tiến độ thanh toán cho khách bán lại, dự kiến trích lập dự phòng hơn bảy nghìn tỷ, và kế hoạch năm 2026 từ lãi chuyển sang dự kiến lỗ khoảng sáu nghìn hai trăm tỷ.

Giờ thì đợt chào bán riêng lẻ khủng xuất hiện, và sáu mươi phần trăm số tiền dự kiến dùng cho kế hoạch kinh doanh gắn với chính sách thu đổi và nhu cầu mua lại hàng. Nói mộc ra, theo cách Thắng hiểu, doanh nghiệp đang rất cần tiền để gánh làn sóng khách mang kim cương quay về.

Và đây là chỗ Thắng thấy rủi ro lớn nhất.

Mua lại kim cương thì nhanh, vì khách xếp hàng mang tới. Nhưng bán lượng kim cương đó ra lại thị trường thì chậm, có khi mất rất nhiều năm. Kim cương không phải vàng miếng, không có người mua lại ngay ở mọi góc phố. Đặc biệt khi người ta đang dè chừng chính món hàng đó. Một kho hàng khổng lồ nằm im, chôn vốn, chờ niềm tin quay lại. Mà niềm tin thì không có bảng tính nào dự báo được nó quay về khi nào.

Giống như một tiệm bánh bị đồn có vấn đề vệ sinh. Tin đồn sai cũng được, nhưng khách vẫn mang bánh trả lại. Chủ tiệm phải bỏ tiền ra mua lại hết, rồi ngồi nhìn một kho bánh chẳng ai muốn mua, trong khi tiền mặt cứ vơi dần. Tiệm vẫn còn đó, thương hiệu vẫn còn đó, nhưng không ai nói chắc được bao giờ khách mới quay lại.

Điều thứ hai khiến Thắng chú ý là chuyện cung cầu cổ phiếu. Trước đó người nhà lãnh đạo đã bán ra một lượng lớn cổ phiếu. Giờ thêm đợt phát hành có thể lên tới năm trăm năm mươi triệu cổ phiếu. Khi nguồn cung cứ dồn ra mà người mua thì chùn tay, giá chịu sức ép là điều dễ hiểu.

Cũng không loại trừ khả năng đã có những bên sẵn sàng đứng ra hỗ trợ vốn cho doanh nghiệp, thông qua mua cổ phiếu thỏa thuận hoặc tham gia đợt phát hành riêng lẻ này. Đó chỉ là một khả năng Thắng đặt ra, không phải điều đã được xác nhận. Nhưng nếu xảy ra, thì người được mua ở mức giá đàm phán, kèm hạn chế chuyển nhượng một năm, đang đứng ở một vị thế rất khác so với nhà đầu tư cá nhân ngoài sàn.

Vậy bài học cho anh em là gì?

Thắng có một nguyên tắc sống còn. Không tham gia vào những cổ phiếu mà mình không dự phóng được lợi nhuận.

Ở một doanh nghiệp mà lợi nhuận năm nay phụ thuộc vào việc khách có còn mang hàng quay lại hay không, vào việc bao nhiêu năm mới tiêu thụ hết kho hàng, vào việc đợt phát hành bán được ở giá nào và cho ai, thì mọi con số dự phóng chỉ là đoán. Mà đầu tư bằng đoán thì không phải đầu tư.

Thương hiệu lớn, quá khứ đẹp, giá đã giảm sâu, cả ba điều đó đều dễ khiến người ta nghĩ đây là cơ hội bắt đáy. Nhưng giá rẻ chưa bao giờ là lý do đủ. Khi mình không trả lời được câu hỏi năm tới doanh nghiệp này lãi bao nhiêu, thì đứng ngoài quan sát cũng là một quyết định đầu tư, và nhiều khi là quyết định khôn ngoan nhất.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư. Số liệu dẫn theo tài liệu ĐHĐCĐ và thông tin đã được báo chí công bố.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Lợi nhuận dự báo tăng 40%. Giá cổ phiếu thì về thấp nhất 15 tháng.

Đó là Hòa Phát lúc này.

Chốt phiên 2/10, cổ phiếu HPG đóng cửa ở 20.050 đồng, giảm gần 15% so với đầu năm, thấp nhất kể từ tháng 6/2025. Trong khi đó, theo dự báo của Chứng khoán MB (MBS), quý III Hòa Phát có thể lãi khoảng 5.600 tỷ đồng, tăng 40% so với cùng kỳ. Doanh thu dự kiến tăng 50%, lên hơn 55.000 tỷ đồng. Sản lượng bán hàng ước đạt 4,1 triệu tấn, tăng 38%.

Doanh nghiệp làm ra nhiều tiền hơn. Cổ phiếu lại rẻ đi. Thắng nói thẳng: đây chính là loại khoảnh khắc mà người tích sản chờ đợi.

Vì sao giá giảm trong khi lợi nhuận tăng?

Vì thị trường ngắn hạn không chấm điểm doanh nghiệp, mà chấm điểm tâm lý. Năm phiên VN-Index giảm liên tiếp, khối ngoại bán ròng mạnh nhất bốn tháng, giá thép giảm khoảng 6% so với quý trước. Đám đông nhìn những thứ đó rồi bán, không cần biết nhà máy vẫn đang chạy hết công suất.

Ông Benjamin Graham, người thầy của Warren Buffett, ví thị trường như một ông bạn làm ăn tính khí thất thường. Có hôm ông ấy hưng phấn, đòi mua phần của mình với giá cắt cổ. Có hôm ông ấy chán đời, đòi bán cho mình với giá bèo. Người khôn không để tâm trạng của ông bạn đó quyết định thay mình. Người khôn chỉ tận dụng những hôm ông ấy chán đời.

Và lần này, không chỉ mình Thắng nhìn thấy điều đó.

Ông Trần Vũ Minh, con trai Chủ tịch Trần Đình Long, vừa đăng ký mua 50 triệu cổ phiếu HPG, ước khoảng 1.000 tỷ đồng, từ 7/10 tới 5/11. Người hiểu doanh nghiệp rõ nhất đang bỏ tiền thật ra mua, đúng lúc giá thấp nhất.

Với người tích sản, công thức rất đơn giản.

Chọn doanh nghiệp đầu ngành, làm ăn có lãi thật. Mua vào khi đám đông chán nản. Chia ra nhiều lần, mỗi tháng một ít. Rồi kiên nhẫn để lợi nhuận làm việc của nó.

Thắng không biết giá có giảm thêm nữa không, và không ai biết. Nhưng Thắng biết một điều: mua một doanh nghiệp đang tăng trưởng lợi nhuận ở mức giá thấp nhất 15 tháng thì khả năng thắng dài hạn nghiêng về phía mình nhiều hơn là mua lúc cả thị trường đang reo hò.

Có ba điều anh em phải nhớ.

Con số quý III là dự báo của công ty chứng khoán, hãy chờ báo cáo tài chính chính thức để kiểm chứng.

Thép là ngành có chu kỳ, không ai đoán được chính xác đáy.

Và tuyệt đối không dùng margin để bắt đáy, vì tích sản là cuộc chơi của sự kiên nhẫn, không phải của đòn bẩy.

Đám đông bán vì sợ. Người tích sản mua vì hiểu. Khác biệt nằm ở chỗ đó.

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị đầu tư, không cam kết lợi nhuận.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

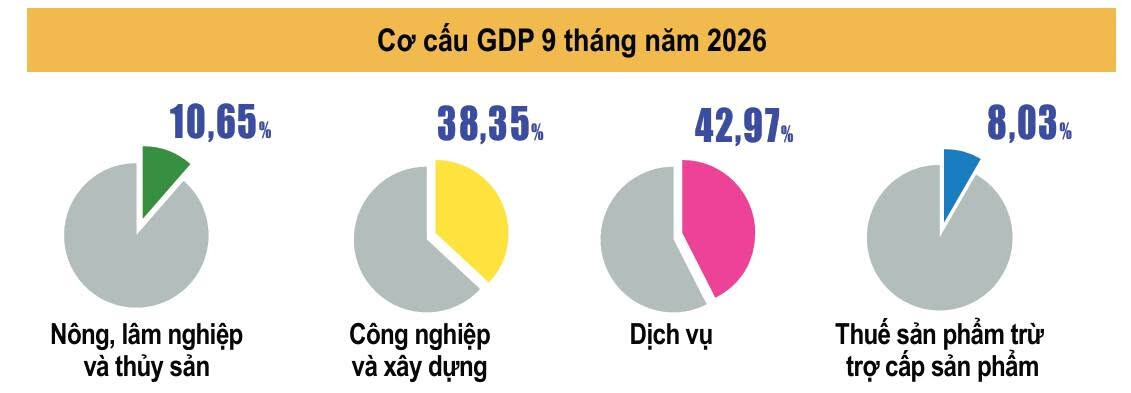
GDP chín tháng tăng hơn 9%. Nhìn trên giấy, nền kinh tế đang chạy rất khỏe.

Vậy mà ra chợ hỏi bà bán rau, hỏi anh chủ quán cơm, hỏi chị chủ xưởng may vài chục công nhân, Thắng đoán phần lớn sẽ lắc đầu. Năm nay khó hơn năm ngoái.

Hai bức tranh đó không mâu thuẫn. Chúng chỉ cho thấy một điều Thắng muốn nói thẳng: của cải đang được tạo ra nhiều hơn, nhưng không chảy đều tới mọi nhà.

Tăng trưởng hiện nay đang dồn rất mạnh vào đầu tư công, vào những dự án hạ tầng lớn, và vào những doanh nghiệp lớn đứng gần các dự án đó. Tiền vốn chảy về đó. Lao động giỏi bị hút về đó, vì ở đó trả lương cao hơn. Vật liệu xây dựng, đất, cát, đá đắt lên vì nhu cầu từ đó.

Còn phần còn lại của nền kinh tế thì sao?

Doanh nghiệp nhỏ vay vốn với lãi khoảng 15% đến 19% một năm, trong khi đối thủ nước ngoài vay rẻ hơn nhiều. Muốn tuyển người cũng khó, vì không trả nổi mức lương mà công trường lớn trả. Chín tháng đầu năm, hơn 48,700 doanh nghiệp giải thể, tăng gần 119%. Nhiều hộ gia đình đang thắt lưng buộc bụng.

Một nền kinh tế giống như một cái cây. Hạ tầng là thân cây, rất cần. Nhưng nếu toàn bộ nước và phân bón đều dồn vào thân, còn rễ và lá thì khô dần, cái cây trông thì to mà sức sống lại yếu đi. Rễ của nền kinh tế chính là hàng triệu doanh nghiệp nhỏ và sức mua của người dân bình thường.

Điểm thứ hai Thắng muốn nói là chuyện giá cả.

Để giữ lạm phát cuối năm, đã có chỉ đạo không tăng giá điện, giữ nguồn cung hàng thiết yếu. Thắng hiểu ý tốt của những biện pháp đó. Nhưng Thắng cũng nói thẳng: kìm giá bằng mệnh lệnh hành chính là cách chữa cháy, không phải cách chữa bệnh.

Giá cả cũng như nước sau con đập. Đập càng cao thì nước tích càng nhiều. Chi phí sản xuất điện, chi phí đầu vào vẫn tăng thật, chỉ là chưa được phản ánh vào giá bán. Đến một lúc, khi con đập phải xả, giá sẽ điều chỉnh, có khi điều chỉnh mạnh. Thị trường có thể bị giữ lại một thời gian, nhưng không bị giữ mãi được.

Vậy với anh em đang đầu tư, điều này có ý nghĩa gì?

Một là đừng thấy GDP đẹp mà nghĩ cổ phiếu nào cũng sẽ lên. Thị trường sẽ phân hóa mạnh. Doanh nghiệp đứng đúng dòng tiền đầu tư công sẽ hưởng lợi. Doanh nghiệp sống nhờ sức mua của người dân sẽ phải gồng.

Hai là theo dõi những con số thật: doanh số bán lẻ, tiêu thụ điện, số container xuất nhập khẩu, kết quả kinh doanh của các doanh nghiệp tiêu dùng lớn. Những con số đó không nói dối.

Ba là chuẩn bị cho kịch bản giá cả bị dồn nén rồi bật lên. Giữ một phần tài sản ở những thứ có khả năng tăng giá theo lạm phát, và đừng vay quá sức.

Một nền kinh tế mạnh không chỉ được đo bằng tốc độ tăng trưởng, mà bằng việc người dân bình thường có thấy cuộc sống của mình khá lên hay không.

Anh em có thấy năm nay mình khá hơn năm ngoái không?

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

GDP quý III tăng 9.95%. Mức cao nhất từ đầu năm. Chín tháng tăng 9.01%.

Nghe rất đẹp. Nhưng có một con số đi kèm mà ít người để ý. Muốn đạt mục tiêu cả năm từ 10% trở lên, quý IV phải tăng khoảng 12.5%.

Thắng nói thẳng: 12.5% trong một quý là một con số cực kỳ khó.

Để anh em hình dung, cả năm qua nền kinh tế đã chạy hết sức mới được hơn 9%. Giờ phải tăng tốc thêm gần một phần ba nữa, chỉ trong ba tháng cuối năm. Không phải không thể. Nhưng muốn làm được thì phải có một lực đẩy rất mạnh.

Lực đẩy đó lấy ở đâu?

Thắng nhìn thấy ba cái vòi tiền sẽ được mở hết cỡ.

Một là đầu tư công. Các dự án hạ tầng sẽ bị thúc giải ngân thật nhanh. Đã có chỉ đạo không để tình trạng có vốn, có cơ chế mà vẫn chậm triển khai.

Hai là tín dụng. Ngân hàng sẽ được khuyến khích bơm vốn ra nền kinh tế mạnh hơn. Đặc biệt là các doanh nghiệp tư nhân “con cưng” của chính phủ như Vin, Sun, Masterie.

Ba là gỡ vướng cho các dự án đang nằm im, đặc biệt là bất động sản ở 2 khu vực Hà Nội và TP. Hồ Chí Minh.

Vậy điều này có nghĩa gì với anh em?

Theo Thắng, ba tháng cuối năm tiền sẽ chảy ra mạnh. Những ngành hưởng lợi trực tiếp từ đầu tư công, xây dựng, vật liệu, ngân hàng sẽ có câu chuyện để kể. Bất động sản được gỡ pháp lý cũng sẽ sôi lên.

Nhưng có một mặt trái mà Thắng không muốn anh em bỏ qua. Khi một nền kinh tế phải chạy nước rút để đạt chỉ tiêu, tiền bơm ra nhiều thì lạm phát và tỷ giá sẽ bị đẩy lên. Chính phủ đã phải yêu cầu không tăng giá điện để giữ lạm phát cuối năm. Đó là một tín hiệu cho thấy áp lực giá cả là có thật.

Tức là cơ hội và rủi ro đến cùng một lúc. Người khôn sẽ đi theo dòng tiền vào những ngành được bơm vốn, nhưng không vay quá tay, vì khi tiền rẻ hết thời, người vay nhiều là người đau nhất.

Thắng tin nền kinh tế mình đang trên đà đi lên thật. Nhưng tăng trưởng nhanh không có nghĩa túi tiền ai cũng đầy. Nó chỉ đầy cho những ai đứng đúng chỗ dòng tiền chảy qua.

Anh em nghĩ quý IV có về đích 12,5% không?

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư. Số liệu theo Cục Thống kê và báo chí đã công bố.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

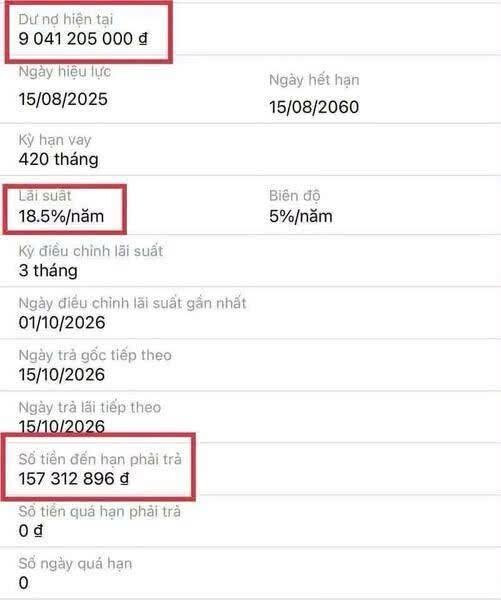
Lãi suất vay thả nỗi mua bất động sản lên 18.5% một năm, mỗi tháng trả 157 triệu đồng. Hơn cả ă.n cư.ớp.

Một trăm năm mươi bảy triệu. Một tháng.

Tưởng đâu chuyện bốc phép, hóa ra là thật.

Theo khảo sát được báo chí công bố cuối tháng 9, lãi vay mua nhà sau ưu đãi phổ biến quanh 13 đến 16% một năm, một số khoản đã vượt 16%. Có khoản vay mua ô tô ban đầu 8.2%, hết ưu đãi nhảy lên 18%, biên độ tăng từ 3.6% lên 6.6%. Phía bên kia, lãi huy động ở cực trên đã chạm 10% một năm.

Đây không phải chuyện của riêng một người hay một ngân hàng. Đây là lời nhắc cho tất cả những ai đã vay tiền trong thời tiền rẻ và tin rằng tiền sẽ rẻ mãi.

Cái bẫy của lãi thả nổi nằm ở chỗ nó không hiện ra lúc ký hợp đồng. Lúc ký, ai cũng nhìn con số ưu đãi đẹp đẽ năm đầu. Ít ai đọc kỹ dòng chữ nhỏ: sau ưu đãi, lãi suất bằng lãi tham chiếu cộng biên độ, điều chỉnh mỗi ba tháng. Biên độ 5% nghe có vẻ nhỏ. Nhưng khi lãi tham chiếu đi lên, biên độ đó cộng thẳng lên trên, và món nợ 35 năm trở thành con thuyền trôi theo nước, nước lên thì nợ lên theo.

Anh em thử nghĩ về một gia đình phải trả 157 triệu mỗi tháng. Họ có thể vẫn đang ở trong căn nhà đẹp. Nhưng mỗi tối tắt đèn, nước mắt cứ thế tuôn rơi, biết trách ai bây giờ, trách mình thôi…

Vậy anh em nên làm gì?

Thứ nhất, ai đang có khoản vay thả nổi, hãy mở hợp đồng ra đọc lại ngay tối nay. Xem bốn thứ: thời gian ưu đãi còn bao lâu, lãi tham chiếu là gì, biên độ bao nhiêu, bao lâu điều chỉnh một lần. Tính thử nếu lãi lên 15%, 18% thì mỗi tháng phải trả bao nhiêu.

Tiếp theo, nếu con số đó vượt quá sức chịu đựng, hãy tính phương án từ bây giờ, khi còn bình tĩnh. Trả trước một phần gốc, đàm phán lại với ngân hàng, chuyển khoản vay sang nơi khác, hoặc bán bớt tài sản. Quyết định lúc còn chủ động luôn tốt hơn quyết định lúc đã bị dồn vào chân tường.

Cuối cùng, ai đang định vay mua nhà, đừng đếm cua trong lỗ, không đem quá khứ để dự báo tương lai. Bối cảnh BĐS năm 2026 trở đi khác với 30 năm đã qua. Hãy tính theo kịch bản xấu nhất. Nếu kịch bản xấu nhất mà mình vẫn ngủ ngon được, lúc đó hãy ký.

Thời tiền rẻ đã kết thúc. Người thích nghi sớm sẽ đi qua được. Người cứ hy vọng lãi suất sớm giảm có thể phải trả giá rất đắt cho hy vọng đó.

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị đầu tư hay tư vấn tài chính cá nhân.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Novaland vỡ nợ?!!

Câu trả lời là không, Novaland SẼ KHÔNG THỂ VỠ. Có những doanh nghiệp nợ nhiều tới mức không được phép ngã xuống. Không phải vì họ khỏe. Mà vì nếu họ ngã, domino sẽ đổ vỡ.

Mấy năm nay, câu chuyện tái cấu trúc nợ, giãn nợ, đàm phán với trái chủ của Novaland đã quá quen thuộc với anh em đầu tư.

Lý do rất đơn giản.

Đằng sau một tập đoàn bất động sản cỡ đó là nhiều ngân hàng có quan hệ tín dụng, những cái tên như M**, V**, V** mà anh em trong nghề “tài chén” đều đoán được, cùng hàng nghìn trái chủ, hàng chục nghìn khách hàng đã đóng tiền mua nhà, hàng trăm nhà thầu và nhà cung cấp. Một con domino lớn đổ xuống thì cả hàng phía sau sẽ đổ theo. Không ai muốn chuyện đó xảy ra, kể cả các chủ nợ.

Nhưng không vỡ không có nghĩa là khỏe. Và cái giá của việc không vỡ thì ai trả? Đây mới là chỗ Thắng muốn anh em nghĩ kỹ.

Nhìn vào những ông lớn bất động sản như Sun, Vin, Nô, anh em sẽ thấy một điểm chung: họ đều là những tập đoàn có hệ sinh thái rộng, có mối quan hệ gắn bó với hệ thống ngân hàng. Khi một chủ đầu tư lớn gặp khó với lãi vay, kịch bản quen thuộc là đàm phán giãn nợ, vay khoản mới để trả khoản cũ, phần lãi chưa trả được cộng dồn vào gốc. Món nợ không mất đi. Nó chỉ được dời từ chủ đầu tư sang hợp đồng được ký bởi … (thôi khỏi nói cũng biết).

Rồi cuối cùng, món nợ đó được trả bằng gì?

Bằng mồ hôi xư.ơ.n.g má.u của người dân. Giá căn nhà bán ra sau này phải gánh luôn cả phần lãi của những năm trì hoãn. Người mua cuối cùng là người trả. Và nhiều người vẫn sẵn sàng trả, vì vẫn tin một điều đã thành nếp nghĩ: đất thì kiểu gì cũng lên.

Điều thứ ba. Theo cách Thắng nhìn, những gì Novaland đang làm, phát hành thêm, tái cấu trúc, là CÚ CHÓT để ra hàng và thoát khỏi gánh nặng đất đai, trở thành một tập đoàn đa ngành ít dính tới đất hơn.

Hướng đi đó giống Hoàng Anh Gia Lai năm xưa.

HAG từng là ông lớn bất động sản, nợ chồng chất, rồi phải bán dự án, chuyển hẳn sang nông nghiệp, mất gần một thập kỷ mới đứng dậy được. Trong suốt thời gian đó, cổ đông đi cùng đã trả một cái giá rất đắt bằng sự chờ đợi…

(Còn nữa/ To be continue)

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Lãi suất tiết kiệm có khả năng hạ nhiệt vào cuối năm 2026?

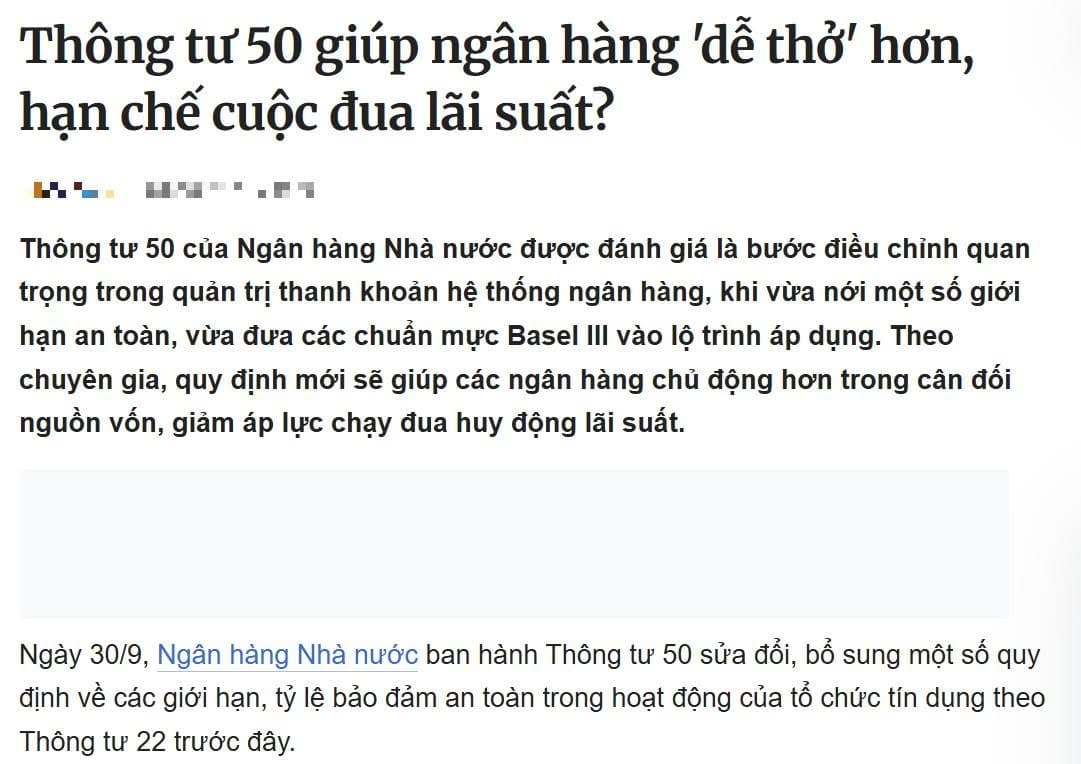
Ngày 30/9, Ngân hàng Nhà nước ban hành Thông tư 50. Nghe tên thì khô khan, nhưng Thắng nói thẳng: đây là một thay đổi sẽ chạm vào túi tiền của gần như mọi người, từ người gửi tiết kiệm, người vay mua nhà, tới người đang cầm cổ phiếu ngân hàng.

Điểm đáng chú ý nhất là tỷ lệ cho vay trên tiền gửi, gọi tắt là LDR, được nâng trần từ 85% lên 95%.

Nói cho dễ hiểu.

Một cửa hàng gạo nhập về 100 bao. Trước đây luật chỉ cho bán ra tối đa 85 bao, phải giữ lại 15 bao phòng khi có chuyện. Giờ được bán ra tới 95 bao. Ngân hàng cũng vậy. Cứ 100 đồng huy động được, giờ được cho vay ra nhiều hơn.

Thứ hai, tiền gửi không kỳ hạn, tức là tiền anh em để trong tài khoản thanh toán, nay được tính là nguồn vốn ổn định với hệ số lên tới 90%. Trước đây loại tiền này bị coi là vốn ngắn hạn, không được tính nhiều.

Thứ ba, lần đầu tiên đưa vào lộ trình hai thước đo thanh khoản theo chuẩn quốc tế Basel III. Tỷ lệ khả năng chi trả bắt đầu từ 50%, mỗi năm tăng 10% để đạt 100% từ 1/10/2033. Tỷ lệ nguồn vốn ổn định ròng bắt đầu từ 90%, lên 95% năm 2029 và 100% từ năm 2030. Ngân hàng nào đáp ứng đủ chuẩn mới thì không còn bắt buộc theo tỷ lệ LDR cũ.

Vậy ai được, ai mất?

Người vay được lợi. Ngân hàng có thêm dư địa cho vay, áp lực phải chạy đua tăng lãi huy động giảm đi, nên lãi vay có cơ hội dễ thở hơn. Đã có ngân hàng lớn tung gói tín dụng 50.000 tỷ đồng với lãi suất thấp hơn thị trường ít nhất 1%.

Người gửi tiết kiệm thì nên bớt kỳ vọng. Khi ngân hàng không còn phải giành giật nguồn vốn, cuộc đua tăng lãi suất huy động sẽ hạ nhiệt. Ai đang chờ lãi tiết kiệm tăng mạnh nữa thì Thắng nghĩ khó.

Ngân hàng phân hóa rất rõ.

Kẻ thắng là những nhà băng có nhiều tiền gửi không kỳ hạn, đã đầu tư sớm vào quản trị rủi ro, đã đi trước về chuẩn Basel III. Họ có vốn rẻ, lại được cho vay nhiều hơn. Những ngân hàng nhỏ, phải dựa vào huy động lãi cao, sẽ phải chạy nhanh hơn mới theo kịp.

Đây là điều Thắng muốn anh em nhớ khi nhìn cổ phiếu ngân hàng. Từ nay, đừng nhìn ngân hàng nào cũng như nhau. Hãy nhìn tỷ lệ tiền gửi không kỳ hạn, nhìn chất lượng quản trị, nhìn họ đã sẵn sàng cho chuẩn quốc tế tới đâu. Cuộc chơi mới sẽ thưởng cho người chuẩn bị sớm.

Nhưng Thắng cũng không muốn anh em kỳ vọng quá.

Nâng trần cho vay chỉ giúp ngân hàng bớt áp lực trong ngắn hạn. Cho vay được nhiều hơn cũng có nghĩa đòn bẩy của cả hệ thống cao hơn. Bài toán vốn dài hạn của nền kinh tế vẫn phải đến từ thị trường vốn, từ FDI, từ nâng hạng tín nhiệm quốc gia.

Tiền sắp dễ ra hơn. Người biết đặt tiền đúng chỗ sẽ hưởng lợi. Người vay quá tay vì thấy tiền dễ thì nên nhớ, dễ vay chưa bao giờ đồng nghĩa với dễ trả.

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị đầu tư. Số liệu theo Thông tư 50 và báo chí đã công bố. Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Chu kỳ tiền rẻ ĐÃ KẾT THÚC.

Tháng trước, Fed nâng lãi suất thêm 0.25 điểm phần trăm. Lãi vay mua nhà kỳ hạn 30 năm ở Mỹ đã lên 7.28%, cao nhất ba năm.

Anh em có thể nghĩ chuyện nước Mỹ thì liên quan gì tới mình. Thắng nói thẳng: liên quan rất nhiều, và liên quan trực tiếp tới túi tiền của anh em.

Lãi suất Mỹ giống như cái giá của đồng tiền mạnh nhất thế giới.

Khi cái giá đó tăng lên, tiền từ khắp nơi có xu hướng chảy về Mỹ để hưởng lãi cao và an toàn. Tiền rút ra khỏi các thị trường mới nổi như Việt Nam. Đó là một phần lý do vì sao khối ngoại bán ròng mạnh gần đây.

Tiền chảy về Mỹ thì đồng đô la mạnh lên, tỷ giá trong nước chịu sức ép. Tỷ giá căng thì Ngân hàng Nhà nước khó hạ lãi suất. Lãi suất trong nước không hạ được thì người vay mua nhà, doanh nghiệp vay vốn đều phải gánh chi phí cao lâu hơn.

Một sợi dây nối từ Washington về tới khoản vay mua nhà của anh em ở Hà Nội hay Sài Gòn.

Thắng có một nhận định, và Thắng chịu trách nhiệm với nó: thời tiền rẻ đã kết thúc. Lãi suất thấp như giai đoạn 2020 tới 2021 sẽ còn rất lâu mới quay lại.

Điều này có ý nghĩa gì?

Thứ nhất, những ai đang ôm bất động sản bằng tiền vay với kỳ vọng lãi suất sẽ sớm giảm, cần tính lại. Chuẩn bị cho kịch bản lãi suất đứng ở mức cao thêm vài năm.

Thứ hai, những doanh nghiệp vay nợ nhiều sẽ bị bào mòn lợi nhuận. Những doanh nghiệp có tiền mặt nhiều, ít nợ, lại hưởng lợi vì tiền gửi của họ sinh lãi cao hơn.

Thứ ba, tiền mặt không còn là thứ vô dụng. Khi lãi suất cao, giữ một phần tiền mặt chờ cơ hội để mua tài sản, và dùng “phòng thân” cho gia đình khi có chuyện không may mắn xảy ra.

Ai cũng thích tiền rẻ, vì tiền rẻ làm mọi thứ dễ dàng. Nhưng thị trường không vận hành theo điều mình thích. Người thích nghi sớm với lãi suất cao sẽ sống khỏe. Người cứ chờ tiền rẻ quay lại sẽ chờ rất lâu.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư. Số liệu theo báo chí đã công bố.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Tiền đồng được bơm mạnh vào nền kinh tế.

Tới cuối tháng 9, dư nợ tín dụng toàn hệ thống đạt khoảng 20.75 triệu tỷ đồng, tăng 11.6% so với cuối năm ngoái. Chỉ trong chín tháng, các ngân hàng đã bơm thêm ra nền kinh tế hơn hai triệu tỷ đồng.

Hai triệu tỷ đồng, chỉ trong chín tháng.

Thắng hỏi anh em một câu: số tiền đó đã đi đâu?

Một phần chắc chắn vào sản xuất kinh doanh thật. Nhưng anh em nhìn vào số doanh nghiệp giải thể tăng gấp đôi, nhìn sức mua chưa hồi phục, thì Thắng tin một phần không nhỏ đã chảy vào hai chỗ quen thuộc: bất động sản và tài sản tài chính.

Đó là lý do vì sao giá nhà vẫn cao dù thanh khoản yếu. Vì sao vàng, chứng khoán có những đợt tăng nóng. Tiền vay chảy vào tài sản nhanh hơn chảy vào nhà máy.

Thắng không nói tín dụng tăng là xấu. Một nền kinh tế muốn tăng trưởng 10% thì cần vốn. Nhưng Thắng muốn anh em hiểu một quy luật rất cũ.

Khi tiền được bơm ra nhiều, giá tài sản lên trước, đời sống lên sau. Người đứng gần vòi tiền, người đã có tài sản sẵn, sẽ giàu lên nhanh hơn. Người chỉ có lương, chỉ có tiền gửi tiết kiệm, sẽ thấy mình nghèo đi một cách lặng lẽ, vì mọi thứ xung quanh đều đắt lên.

Đây là lý do Thắng luôn nói với anh em: đừng để toàn bộ tài sản nằm dưới dạng tiền mặt trong giai đoạn tiền đang được bơm ra mạnh. Không phải để đi đầu cơ, mà để giữ sức mua cho gia đình mình. Một phần tài sản nên nằm trong những thứ có giá trị thật và tạo ra dòng tiền: cổ phần doanh nghiệp tốt, bất động sản cho thuê được, tài sản có thu nhập đều.

Nhưng cũng đừng đi vay để chạy theo tài sản lúc này. Tín dụng tăng nhanh thì sớm muộn cũng phải siết lại, và khi siết, người vay nhiều sẽ là người chịu trận đầu tiên.

Tiền bơm ra không biến mất. Nó chỉ chuyển từ túi người đứng yên sang túi người biết đặt tài sản đúng chỗ.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư. Số liệu theo báo chí đã công bố.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Việt Nam quyết tâm đưa chứng khoán thành kênh đầu tư số 1 trong việc thu hút vốn nước ngoài.

Bộ Tài chính vừa cho biết sẽ sửa Luật Chứng khoán. Mục tiêu là tăng nguồn hàng, kéo thêm doanh nghiệp lớn lên sàn, thu hút nhà đầu tư tổ chức và nâng cao giám sát thị trường, sau khi chứng khoán Việt Nam được nâng hạng.

Thắng nói thẳng: đây là một trong những tin quan trọng nhất năm với nhà đầu tư cá nhân. Quan trọng hơn nhiều tin nóng khác mà mạng xã hội đang bàn.

Vì sao?

Vì cái bệnh lớn nhất của thị trường chứng khoán Việt Nam nhiều năm nay là thiếu hàng tốt.

Rất nhiều doanh nghiệp lớn, làm ăn tốt nhất nước, lại không có mặt trên sàn. Những chuỗi bán lẻ lớn, những tập đoàn công nghệ, những doanh nghiệp nhà nước quy mô khủng, nhiều công ty vẫn đứng ngoài.

Kết quả là gì?

Dòng tiền của nhà đầu tư cá nhân phải chen nhau vào một số ít mã. Thiếu lựa chọn thì người ta đi tìm những con hàng nhỏ, những câu chuyện thổi phồng. Thị trường dễ bị lái, dễ bị thao túng, và nhà đầu tư nhỏ thường là người đứng cuối hàng.

Khi có thêm doanh nghiệp lớn lên sàn, anh em sẽ có cơ hội làm cổ đông của những công ty mà trước đây chỉ có quỹ lớn hoặc người trong cuộc mới chạm tới được. Một thị trường nhiều hàng tốt là một thị trường khó lái hơn, minh bạch hơn.

Còn chuyện nâng cao giám sát, Thắng chỉ mong làm thật mạnh tay.

Những vụ thổi giá, những nhóm phím hàng, những đợt xả hàng có tổ chức đã lấy đi quá nhiều tiền của nhà đầu tư nhỏ. Bảo vệ được người yếu nhất trên thị trường thì thị trường mới lớn lên bền vững được.

Nhưng Thắng cũng nói luôn: luật sửa xong không có nghĩa là thị trường lên ngay. Hàng nhiều hơn thì anh em càng phải biết chọn. Doanh nghiệp lớn lên sàn chưa chắc đã được định giá rẻ. Có những đợt chào sàn đẹp phiên đầu rồi giảm dài.

Một thị trường trưởng thành không làm anh em giàu nhanh. Nó chỉ tạo ra một sân chơi công bằng hơn. Ai chịu học, chịu đọc doanh nghiệp, người đó sẽ thắng.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng
Ngày 7/10, ngân hàng Nhà nước yêu cầu GIẢM LÃI SUẤT.

Thắng hiểu vì sao chính phủ phải làm vậy.

Doanh nghiệp cần vốn rẻ để sản xuất, người mua nhà đang ngộp vì lãi thả nổi, mục tiêu GDP 10% không thể đạt nếu tiền quá đắt. Nhưng cái gì cũng có giá của nó. Và lần này, một phần cái giá đó các ngân hàng phải gánh.

Hãy hình dung ngân hàng như một người buôn gạo. Mua gạo của dân vào, bán gạo ra cho người cần, ăn phần chênh. “Quan” trên đã ra lệnh: giá mua vào phải hạ, giá bán ra cũng phải hạ. Nghe thì cả hai đầu cùng giảm. Nhưng khi giá mua vào bị ép thấp, người dân không mặn mà bán gạo cho mình nữa. Họ mang tiền đi chỗ khác: vàng, ngoại tệ, chứng khoán, hoặc giữ tiền mặt.

Ngân hàng thiếu nguồn vốn trong nước thì phải đi tìm vốn ở chỗ khác. Một trong những lựa chọn là phát hành trái phiếu, kể cả vay vốn quốc tế, với chi phí dài hạn có thể cao hơn tiền gửi của dân, lại còn kèm rủi ro tỷ giá. Vốn vào đắt hơn, cho vay ra lại bị ép rẻ. Biên lãi bị kẹp ở giữa.

Vì vậy, giai đoạn tới ngành ngân hàng sẽ phân hóa rất mạnh.

Khi biên lãi thuần (NIM) mỏng đi, lợi nhuận phải bù bằng quy mô. Ngân hàng nào có nguồn vốn rẻ sẵn, có nhiều tiền gửi không kỳ hạn, có “bạn hàng” vay tốt, có kênh huy động đa dạng, thì vẫn chạy được. Nói thẳng ra là tăng trưởng tín dụng.

Một số cái tên như HDB, MBB, TCB, VPB, VCB thường nằm trong nhóm có tăng trưởng tín dụng tốt hơn mặt bằng.

Ngoài ra có một nhóm đáng để ý riêng: những ngân hàng gắn với giải ngân đầu tư công, như BID và CTG.

Khi Chính phủ đẩy mạnh đầu tư hạ tầng để kéo tăng trưởng, dòng vốn cho các dự án lớn thường đi qua những nhà băng này. Đó là lợi thế về quy mô, đổi lại là áp lực phải hỗ trợ lãi suất theo chỉ đạo.

Còn những ngân hàng nhỏ, nguồn vốn phụ thuộc nhiều vào tiền gửi lãi cao, tín dụng tăng chậm, thì giai đoạn này sẽ rất khó. Bị ép lãi đầu ra, lại không đủ sức hút vốn rẻ đầu vào.

Với cổ phiếu ngân hàng lúc này, đừng mua cả ngành theo kiểu nhắm mắt. Hãy xem từng nhà băng: tăng trưởng tín dụng bao nhiêu, nguồn vốn rẻ chiếm bao nhiêu, nợ xấu thế nào, có gánh dự án lớn nào không.

Kết quả quý III sắp công bố sẽ là bài kiểm tra đầu tiên.

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị mua bán mã cổ phiếu nào.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng
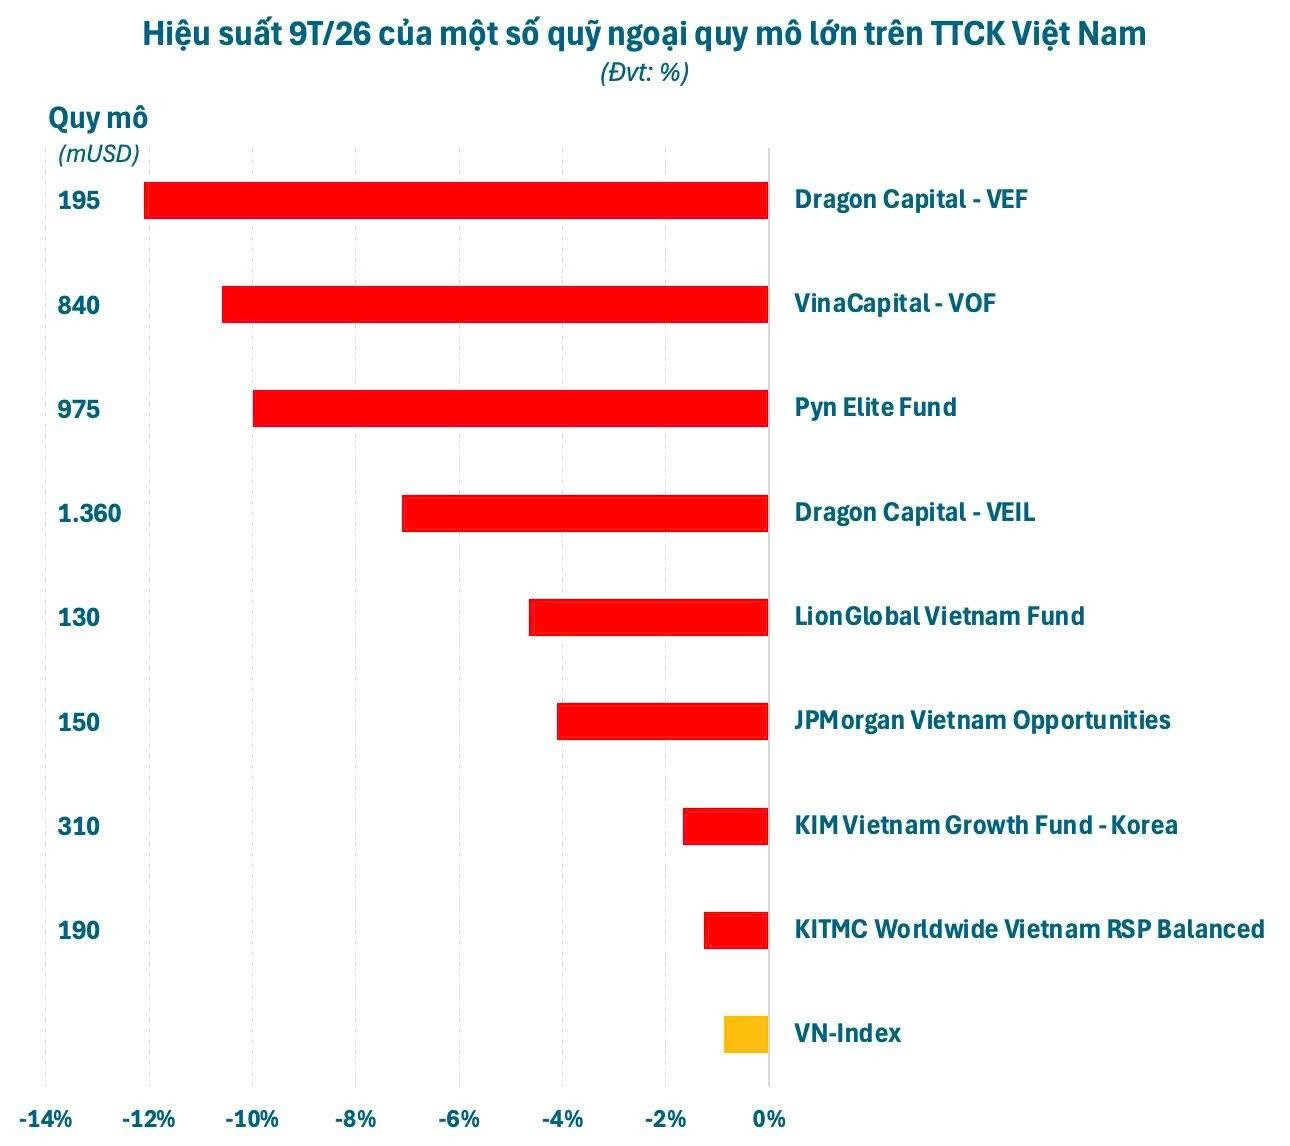
VN-Index tăng mà chứng sỹ ở Việt Nam lỗ sạch.

Nếu anh em đang cảm thấy vậy thì anh em không cô đơn đâu. Ngay cả một quỹ ngoại lão làng cũng đang thua chỉ số, và thua chủ yếu vì một cái tên: Vingroup.

Trong thư gửi nhà đầu tư mới nhất, ông Petri Deryng, nhà sáng lập PYN Elite Fund, thừa nhận từ đầu năm tới nay giá trị tài sản ròng của quỹ giảm khoảng 8%. Lý do lớn nhất là quỹ không nắm cổ phiếu VIC, trong khi VN-Index được nâng đỡ đáng kể bởi chính mã này. Ông nói thẳng, bỏ qua VIC là một quyết định rất không thuận lợi trong ngắn hạn.

Không chỉ PYN. Theo ông Deryng, nhiều quỹ chủ động khác cũng thua chỉ số, bị khách hàng rút vốn, có nơi phải cắt giảm nhân sự, thậm chí đóng cửa.

Thắng nói thẳng nhận định của mình: VN-Index lúc này không còn phản ánh đúng cảm giác của số đông nhà đầu tư. Chỉ số đang được kéo bởi một số rất ít cổ phiếu vốn hóa lớn, đứng đầu là Vingroup. Trong khi rất nhiều doanh nghiệp làm ăn tốt, lợi nhuận tăng, giá vẫn đi xuống.

Cho nên điều đầu tiên Thắng muốn nói với anh em: đừng lấy VN-Index ra để tự trách mình. Nếu tài khoản anh em đi ngang trong khi chỉ số tăng, chưa chắc anh em chọn sai. Có thể anh em chỉ đang không nắm cái cổ phiếu đang một mình gánh cả chỉ số.

Điều thứ hai, và đây là điều quan trọng hơn.

Vingroup đang làm những việc mà rất ít doanh nghiệp tư nhân Việt Nam từng làm. Dù anh em thích hay không thích Vingroup, phải công nhận một điều: đây là một tập đoàn đang chơi ván cờ tầm quốc gia. Thị trường đang trả giá cho tầm nhìn đó.

Nhưng điều thứ ba Thắng cũng phải nói.

Ván cờ càng lớn thì vốn cần càng nhiều, rủi ro thực thi càng cao. Đường sắt, cao tốc, sân vận động, khu công nghiệp đều là những dự án cần rất nhiều năm mới sinh ra dòng tiền. Thị trường đang trả trước cho tương lai đó. Ai mua ở mức giá hôm nay là đang đặt cược rằng Vingroup sẽ thực hiện được những gì đã vẽ ra.

Vậy anh em nên làm gì?

Đừng vì thấy VIC kéo chỉ số mà nhảy vào mua đuổi chỉ vì sợ lỡ tàu. Cũng đừng vì không thích ai mà nhắm mắt bỏ qua một doanh nghiệp đang thay đổi cả bộ mặt hạ tầng đất nước. Hãy tự đọc: Vingroup kiếm tiền từ đâu, nợ bao nhiêu, dự án nào đang tạo ra tiền thật, dự án nào còn nằm trên bản vẽ. Rồi tự quyết định mình có đủ niềm tin để đi cùng ván cờ đó hay không.

Một quỹ ngoại chuyên nghiệp còn có lúc chọn sai. Điều đáng học ở họ không phải là sai hay đúng, mà là dám nhìn thẳng vào cái sai của mình, và vẫn chỉ đầu tư vào những gì mình hiểu.

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Hôm qua 8/10, SHB nằm sàn. Giảm về 10,050 đồng, hơn 44 triệu cổ phiếu được sang tay.

So với giữa tháng 7, giá CP đã mất khoảng 20%. So với vùng 18,000 đồng hồi tháng 10 năm ngoái, gần như mất một nửa.

Nhưng con số làm Thắng giật mình nhất là cái này. Chưa đầy sáu tháng trước, 13 nhà đầu tư chuyên nghiệp mua 200 triệu cổ phiếu SHB với giá 16,850 đồng. Theo thị giá hôm qua, lượng cổ phiếu đó đã thấp hơn số tiền bỏ ra khoảng 1,360 tỷ đồng. Riêng hai pháp nhân mang tên PVI hụt gần 600 tỷ. Khối ngoại hụt hơn 400 tỷ.

Tức là ngay cả những tay chơi chuyên nghiệp nhất, có đội phân tích riêng, được mua giá đàm phán, giờ cũng đang ngồi nhìn tài khoản đỏ.

Vì sao?

Quay lại câu chuyện đã làm SHB nổi suốt mấy tháng nay. Không phải lợi nhuận. Mà là phát hành.

Tháng 4, SHB hoàn tất chào bán riêng lẻ 200 triệu cổ phiếu cho 13 nhà đầu tư, gồm 5 trong nước và 8 nước ngoài, giá 16,850 đồng một cổ phiếu, thu về 3,370 tỷ đồng. Tên tuổi tham gia không nhỏ: quỹ của PVI, FPT Capital, các quỹ thuộc VinaCapital, Dragon Capital. Vốn điều lệ lên khoảng 47,942 tỷ.

Sau đó tiếp tục phát hành thêm. Theo công bố của ngân hàng, tính tới 30/6 SHB đã phát hành hơn 750 triệu cổ phiếu trong năm, nâng vốn điều lệ lên 53,442 tỷ đồng. Kèm theo là chương trình ESOP cho cán bộ nhân viên, và kế hoạch phát hành 2,000 tỷ đồng trái phiếu tăng vốn cấp 2.

Câu chuyện tăng vốn của SHB về cơ bản đã đi gần hết chặng.

Anh em để ý, trong suốt giai đoạn phát hành, cổ phiếu luôn có một lực đỡ vô hình.

Ngân hàng cần bán được cổ phiếu, nhà đầu tư lớn cần vào được giá hợp lý, thị trường thì được kể câu chuyện quỹ ngoại tham gia, vốn tăng mạnh, sắp thành ngân hàng nghìn tỷ đô. Giá giữ được, thanh khoản sôi động, ai cũng có lý do để quan tâm.

Nhưng khi đợt phát hành đã xong, cổ phiếu đã về tay, câu chuyện đó hết vai trò. Lúc này thị trường chỉ còn hỏi một câu duy nhất: với số vốn lớn hơn rất nhiều, ngân hàng sẽ làm ra bao nhiêu tiền?

Một quán ăn gọi vốn để mở rộng. Lúc gọi vốn, chủ quán kể rất hay, khách quen hào hứng góp, tiếng đồn lan khắp phố. Nhưng khi tiền đã gom xong thì tiệc cũng đến lúc tàn.

Vậy anh em đang cầm SHB nên nghĩ gì?

Thứ nhất, đừng cầm cổ phiếu chỉ vì câu chuyện quỹ ngoại vào, vì câu chuyện đó đã được thị trường tính vào giá rồi. Quỹ lớn mua với giá đàm phán, có thời gian nắm giữ, có chiến lược riêng.

Thứ hai, lợi nhuận của ngân hàng được dự báo giảm dưới sức ép lãi suất huy động tăng.

Thứ ba, chú ý thời điểm hết hạn chế chuyển nhượng của các đợt phát hành riêng lẻ. Khi cổ phiếu được tự do giao dịch, có thể xuất hiện áp lực bán từ những người đã mua giá thấp.

Phát hành để tăng vốn không có gì sai.

Một ngân hàng muốn lớn thì phải có vốn. Nhưng người đầu tư cần phân biệt rõ hai giai đoạn: giai đoạn kể chuyện để gọi vốn, và giai đoạn phải chứng minh bằng con số. SHB đang bước sang giai đoạn thứ hai.

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị mua bán cổ phiếu.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Hôm qua 8/10, SHB giảm sàn 6.94%, về 10,050 đồng. Nhiều anh em nhắn hỏi Thắng: có tin gì xấu không anh?

Thắng nói thật: không cần tin xấu gì mới. Câu trả lời đã nằm sẵn trong báo cáo tài chính quý II từ cuối tháng 7, chỉ là ít người chịu mở ra đọc.

Quý II năm nay, Vietcombank tăng lợi nhuận trước thuế 57.9%. VietinBank tăng 21.8%. MB tăng 40.7%.

Cùng quý đó, SHB lãi trước thuế khoảng 3,561 tỷ đồng, giảm 2.34% so với cùng kỳ.

Nghe thì giảm nhẹ. Nhưng đặt cạnh các ông lớn cùng ngành đang tăng hai ba chục phần trăm, thì đây là một khoảng cách rất đáng để anh em dừng lại nhìn.

Giá cổ phiếu sớm muộn sẽ đi theo lợi nhuận.

Thắng soi kỹ hơn một chút, và thấy con số đáng lo nhất không phải lợi nhuận. Mà là thu nhập lãi thuần, tức phần tiền ngân hàng kiếm được từ nghề chính: huy động vào, cho vay ra, ăn chênh lệch.

Quý II, thu nhập lãi thuần của SHB khoảng 6,709 tỷ đồng, giảm gần 27% so với cùng kỳ, trong khi cho vay vẫn tăng gần 11%. Biên lãi ròng trượt 12 tháng chỉ còn khoảng 2.16%.

Anh em hình dung thế này.

Một tiệm tạp hóa năm nay bán được nhiều hàng hơn năm ngoái gần 11%. Nhưng tiền lời từ việc bán hàng lại giảm gần một phần ba. Nghĩa là mỗi món hàng bán ra, tiệm lời ít đi rất nhiều. Bán nhiều hơn mà kiếm ít hơn. Đó là tín hiệu nghề chính đang bị ép biên.

Thêm một điều nữa.

Năm nay SHB tăng vốn rất mạnh, phát hành hàng trăm triệu cổ phiếu mới. Vốn tăng, số cổ phiếu tăng, mà lợi nhuận lại đi ngang hoặc giảm, thì lợi nhuận chia trên mỗi cổ phiếu chắc chắn mỏng đi.

Về mặt tích cực, tổng tài sản đã khoảng 962,667 tỷ đồng, tiến gần mốc một triệu tỷ. Nợ xấu ở mức 1.76%, tỷ lệ an toàn vốn khoảng 12%, các chỉ tiêu thanh khoản đều tốt hơn ngưỡng quy định. Ngân hàng không có dấu hiệu nguy hiểm. Vấn đề là hiệu quả kinh doanh đang thua xa nhóm dẫn đầu.

Trong bối cảnh Ngân hàng Nhà nước còn đang yêu cầu các nhà băng hạ lãi suất cho vay, áp lực lên biên lãi của cả ngành sẽ còn tiếp diễn. Ngân hàng nào biên lãi vốn đã mỏng sẽ càng khó.

–

Quan điểm cá nhân của Thắng, không phải khuyến nghị mua bán cổ phiếu.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

10 triệu tỷ đồng chảy vào chứng khoán Việt Nam có khả thi?

Đó là số vốn mà thị trường vốn Việt Nam được đặt mục tiêu huy động trong giai đoạn 2026 tới 2030, theo chia sẻ của Phó Chủ tịch Ủy ban Chứng khoán Nhà nước tại một diễn đàn đầu tư gần đây. Bình quân mỗi năm khoảng 2 triệu tỷ, tương đương khoảng 80 tỷ đô la.

Để hình dung con số này lớn tới mức nào. Tổng nhu cầu vốn đầu tư toàn xã hội trong năm năm tới được ước tính khoảng 38,5 triệu tỷ đồng. Ngân sách nhà nước chỉ đáp ứng được khoảng 22%. Gần 80% còn lại phải tới từ khu vực tư nhân và nguồn vốn quốc tế. Riêng kênh chứng khoán dự kiến huy động 5,4 triệu tỷ đồng, cao hơn gấp đôi so với giai đoạn 2020 tới 2025.

Trong khi đó, nền kinh tế hiện vẫn dựa rất nặng vào ngân hàng. Tổng dư nợ tín dụng cuối năm 2025 khoảng 18,58 triệu tỷ đồng, bằng khoảng 145% GDP.

Thắng nhìn những con số này và thấy một thay đổi rất lớn đang tới, có thể còn lớn hơn cả chuyện nâng hạng.

Bao nhiêu năm nay, doanh nghiệp Việt muốn có tiền thì chủ yếu đi vay ngân hàng. Người dân có tiền thì chủ yếu gửi ngân hàng hoặc mua đất. Giờ đây, nhà nước muốn một phần lớn dòng tiền đi thẳng từ túi người dân vào doanh nghiệp qua cổ phiếu, trái phiếu, quỹ đầu tư. Người dân không chỉ là người gửi tiền, mà trở thành người chủ, người cùng chia lời với doanh nghiệp.

Đó là một cơ hội rất lớn cho anh em mình. Một đất nước muốn tăng trưởng nhanh thì cần những doanh nghiệp lớn mạnh, và những người sớm trở thành cổ đông của các doanh nghiệp tốt sẽ được hưởng thành quả đó.

Nhưng Thắng cũng muốn anh em nhìn thấy mặt còn lại.

Huy động 10 triệu tỷ nghĩa là sẽ có rất nhiều cổ phiếu mới, trái phiếu mới, đợt phát hành mới được đưa ra thị trường. Hàng hóa nhiều lên thì chất lượng sẽ không đồng đều. Sẽ có doanh nghiệp huy động để mở rộng sản xuất thật, làm ra tiền thật. Cũng sẽ có doanh nghiệp huy động để trả nợ cũ, để lấp chỗ trống, hoặc chỉ vì thị trường đang dễ bán.

Giống như một khu chợ sắp mở rộng gấp đôi. Nhiều sạp mới, nhiều mặt hàng mới, khách có nhiều lựa chọn hơn. Nhưng người đi chợ cũng phải tinh mắt hơn, vì không phải sạp nào cũng bán hàng thật, giá thật.

Cho nên cơ hội lớn đi kèm một đòi hỏi lớn.

Anh em phải học cách đọc doanh nghiệp, hiểu tiền huy động sẽ dùng vào việc gì, và phân biệt được người đang gọi vốn để làm ăn với người đang gọi vốn để xoay xở.

Thị trường vốn sẽ lớn lên, chắc chắn. Câu hỏi chỉ là anh em lớn lên cùng nó, hay trở thành người mua giùm những thứ mà người khác muốn bán đi.

–

Quan điểm cá nhân, không phải khuyến nghị đầu tư. Số liệu theo thông tin đã được báo chí công bố.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

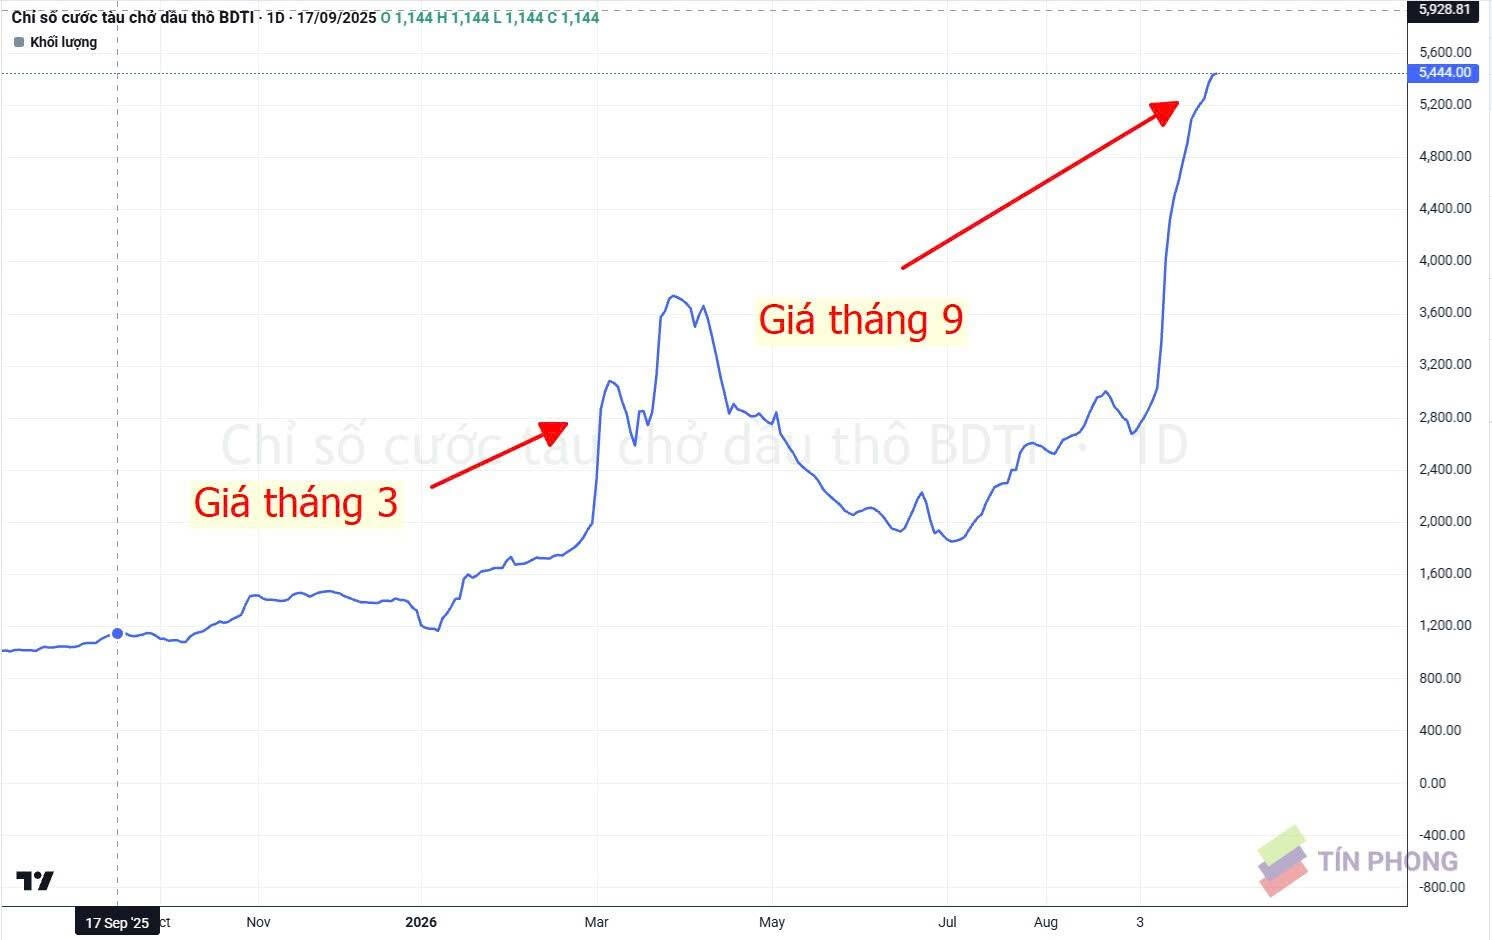
Ngư ông đắc lợi.

Giá cước vận tải tàu dầu tăng gấp 5 lần so với đầu năm 2026 và tăng gấp đôi so với tháng 8/2026. Việc căng thẳng giữa Iran-Mỹ kéo dài giúp cho ngành vận tải biển được hưởng lợi quá nhiều.

Một vài cổ phiếu mọi người chú ý theo dõi: VOS, PVT, VTO, VSC.

–

Quan điểm cá nhân, không khuyến nghị mua bán cổ phiếu.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng