Thời thế tạo anh hùng - Kỳ đến tay ai người đó phất

, , , , , ,

Ngân hàng Việt Nam đang thoát khỏi cái bóng của một “tiệm cầm đồ”.

Nghe hơi nặng lời, nhưng anh em nào từng cầm hồ sơ đi vay vốn đều hiểu. Suốt nhiều năm, câu hỏi đầu tiên của nhà băng không phải “anh làm ăn ra sao” mà là “anh có gì thế chấp”. Có sổ đỏ thì vay được. Có nhà xưởng, có ô tô thì vay được. Còn có đơn hàng, có khách quốc tế, có dòng tiền đều đặn mà tay trắng tài sản thì mời về.

Tuần vừa rồi có hai tín hiệu Thắng cho là đáng chú ý.

Ngân hàng Nhà nước ban hành Văn bản 7125/NHNN-TD ngày 07/8/2026, yêu cầu các ngân hàng thương mại triển khai chương trình tín dụng cho doanh nghiệp nhỏ và vừa cùng các động lực tăng trưởng, lãi suất ưu đãi thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng đó. Nhóm được ưu tiên: nông nghiệp nông thôn, công nghiệp hỗ trợ, chế biến chế tạo, xuất khẩu, công nghệ cao, kinh tế số, trí tuệ nhân tạo, bán dẫn và dự án xanh.

Ngày 10/8, tại cuộc làm việc về tháo gỡ vốn tín dụng, Phó Thủ tướng nêu một ý mà Thắng đọc đi đọc lại: chuyển dần từ tư duy doanh nghiệp có tài sản gì để thế chấp, sang tư duy doanh nghiệp có phương án kinh doanh, dòng tiền và khả năng trả nợ thế nào. Kèm theo đó là định hướng tín dụng phải tạo ra năng lực sản xuất mới, chứ không phải chỉ tạo ra dư nợ mới.

Thắng nghĩ về chuyện này giống một gia đình có hai người con.

Thằng cả đi buôn đất. Mấy chục năm nay cha mẹ dồn gần hết vốn liếng cho nó. Giờ nó lớn rồi, có nhà có xe, tự đứng vững trên đôi chân của mình.

Thằng út mở xưởng. Tay nghề có, đơn hàng có, nhưng trong tay không một mảnh đất nào để mang đi cắm.

Đến lúc này, đồng vốn của gia đình nên chảy về đâu?

Nước chảy chỗ trũng.

Và chỗ trũng của dòng tiền Việt Nam nhiều năm qua là đất. Một nền kinh tế mà tiền in ra chủ yếu để mua đi bán lại chỗ nằm của nhau thì giá tài sản (đất) tăng thật, nhưng không có thêm một chai nước mắm, một chiếc xe máy, một con chip nào được làm ra. Tiền nhiều lên mà hàng không nhiều lên thì đồng tiền mất giá. Tay nghề của cả một thế hệ cũng mai một theo.

Một văn bản hay cuộc họp chưa đổi được thói quen của cả xã hội trong một sớm một chiều. Cho vay theo dòng tiền đòi hỏi năng lực thẩm định cao hơn hẳn, rủi ro cũng cao hơn hẳn so với việc cất cái sổ đỏ trong két. Ngân hàng nào cũng thích sổ đỏ, vì sổ đỏ không biết cãi và ít biến số rủi ro. 😃

Nhưng hướng đi đã rõ ràng, và làm khó còn hơn không làm.

Đất đai & tài nguyên thì có hạn, và mỗi người rốt cuộc cũng chỉ nằm hết vài mét vuông. Năng lực sản xuất của một dân tộc thì không có trần.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Thế giới di động hút 13,300 tỷ đồng trong một đợt chào bán và Thắng sợ điều sắp diễn ra.

Đợt chào bán của Điện Máy Xanh gom về hơn 13,300 tỷ đồng ở giá 80,000 đồng mỗi cổ phần. Cả thị trường trầm trồ. Thắng cũng trầm trồ, nhưng ngay sau đó là một cảm giác lo.

Vì Thắng biết chuyện gì thường xảy ra sau một thương vụ đình đám như vậy.

Cổ phiếu, bóc đến tận cùng, chỉ là một tờ giấy ghi nhận anh em sở hữu một phần doanh nghiệp. Tờ giấy đó đắt hay rẻ không nằm ở màu mực, mà nằm ở tài sản đảm bảo được dán vào phía sau nó.

Điều đáng lo là dòng người mua đang đổi khác. Hai năm nay, rất nhiều anh em rút tiền khỏi đất, bán bớt vàng, lần đầu tiên mở tài khoản chứng khoán. Vốn liếng thật, mồ hôi thật, nhưng kinh nghiệm thì gần như bằng không. Với nhiều người, đọc báo cáo tài chính còn khó hơn xem sổ đỏ.

Và khi trên bàn có một nhóm người cầm tiền mà chưa biết “đọc giấy”, thị trường sẽ không thiếu kẻ đứng ra in giấy. Phát hành riêng lẻ, chào bán cho cổ đông hiện hữu, tăng vốn gấp đôi gấp ba trong một năm, đưa lên sàn với một câu chuyện long lanh. Tiền thật của anh em chảy vào túi của người khác, giấy được in ra. Của rẻ là của ôi, mà ở đây có khi còn chẳng rẻ.

Thắng nói rõ để không ai hiểu nhầm: Thắng ủng hộ doanh nghiệp huy động vốn thông qua sàn chứng khoán. Nhưng phải đàng hoàng, dùng đúng mục đích, người Việt không hạ.i người Việt.

Ba câu hỏi anh em cần hỏi trước bất kỳ hàng mới nào lên sàn:

Một, tiền huy động chảy vào đâu? Vào mở rộng kinh doanh cốt lõi, hay vòng qua trả nợ và góp vốn cho một công ty liên quan mà anh em không biết mặt.

Hai, doanh nghiệp có trả tiền mặt về túi cổ đông không?

Trường hợp DMX trả cổ tức đặc biệt 4,000 đồng mỗi cổ phần ngay trong tháng đầu, và cam kết dùng tối thiểu 50% lợi nhuận sau thuế để chia trong giai đoạn 2026 đến 2030. Doanh nghiệp có tiền thật mới dám chia thật. Tạm chấp nhận.

Ba, lợi nhuận đã được kiểm chứng qua bao nhiêu quý trước khi lên sàn? Một quý đẹp không nói lên gì. Một cánh én chưa làm nên mùa xuân.

Anh em đừng để đến lúc tài khoản bốc hơi mới lo học đọc báo cáo. Mất bò mới lo làm chuồng thì con bò đã sang nhà người khác rồi.

Một thị trường vốn trưởng thành không đo bằng số doanh nghiệp lên sàn, mà đo bằng số nhà đầu tư biết đọc trước khi xuống tiền. Đó là việc không ai làm thay anh em được.

Anh em từng mua cổ phiếu nào chỉ vì “sắp lên sàn, sắp có sóng” chưa? Hậu quả như thế nào? Kể lại cho Thắng nghe, coi như để người sau tránh.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng
240 nghìn tỷ đồng trái phiếu phát hành trong ba tháng, đa số là bất động sản.

Anh em đọc lại con số đó một lần nữa, không nhầm đâu.

Quý II năm nay, thị trường trái phiếu doanh nghiệp bùng nổ trở lại với 163 đợt phát hành, tổng giá trị khoảng 240,000 tỷ đồng, gấp gần 6 lần quý I. Nhìn qua thì đây là tin vui: kênh dẫn vốn đã mở lại sau nhiều năm đóng băng.

Nhưng Thắng nhìn vào bảng phân bổ và thấy một chuyện khác.

Tổng quy mô trái phiếu doanh nghiệp đang lưu hành hiện khoảng 1,46 triệu tỷ đồng, tương đương 11.3% GDP. Trong đó riêng ngân hàng và bất động sản chiếm 81.4%.

Ngân hàng huy động khoảng 113,000 tỷ, chiếm 47%. Bất động sản đứng ngay sau với 107,000 tỷ, chiếm 45%. Cộng nhóm ngân hàng và BĐS lại chiếm: 92%.

Toàn bộ phần còn lại của nền kinh tế Việt Nam, tức là cơ khí, dệt may, thép, hóa chất, nông nghiệp, logistics, công nghệ thông tin,… tất cả chia nhau 8% còn lại.

Hãy hình dung một mâm cơm gia đình dọn ra mười phần. Hai người ngồi đầu mâm gắp hết chín phần, cái bụng không đáy. Tám người còn lại chia nhau một phần cuối cùng, rồi được bảo rằng: bữa nay cơm nhà mình ăn no hơn hôm qua.

Về mặt số liệu thì đúng. Mâm cơm to hơn thật, nhưng đồ ăn chia không đều.

Đây không phải chuyện ai đúng ai sai.

Ngân hàng phát hành trái phiếu để bổ sung vốn cấp 2, đó là nghiệp vụ bình thường. Bất động sản cần vốn dài hạn, cũng bình thường nốt. Vấn đề nằm ở chỗ: đồng vốn của một quốc gia là hữu hạn, và nó chảy đi đâu thì mười năm sau đất nước trở thành “cái đó”.

Hàn Quốc bơm vốn vào Samsung, Hyundai, POSCO. Nhật Bản bơm vào Toyota, Sony. Sau ba mươi năm họ có thương hiệu toàn cầu và hàng triệu việc làm kỹ năng cao, đưa GDP đất nước đi lên, sánh vai cùng cường quốc năm châu.

Còn nếu 92% dòng vốn dài hạn của một nền kinh tế chảy vào ngân hàng và đất, thì ba mươi năm sau chúng ta có gì?

Có thêm nhiều khu đô thị đẹp, có thêm kỹ năng “phân lô bán nền”. Nhưng máy móc, bằng sáng chế, thương hiệu công nghiệp, sản phẩm / dịch vụ thì lấy ở đâu ra?

Một cánh én chưa làm nên mùa xuân. Nhưng khi cả đàn én đều bay về một hướng suốt nhiều năm, thì đó không còn là ngẫu nhiên nữa, đó là cấu trúc.

Sự THỊNH VƯỢNG của một dân tộc không nằm ở chỗ đất đắt lên bao nhiêu lần. Nó nằm ở chỗ mỗi năm chúng ta làm ra được thứ gì mà thế giới phải “năn nỉ cầu xin” để mua cho bằng được.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Số liệu: dữ liệu thị trường trái phiếu doanh nghiệp quý II/2026.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Vinhomes một mình huy động 36,000 tỷ đồng trái phiếu trong ba tháng. Cả ngành bất động sản gom lại được 107,000 tỷ.

Tính cả các doanh nghiệp trong hệ sinh thái Vingroup, con số vượt 57,000 tỷ đồng, tương đương gần 53% toàn ngành bất động sản và khoảng một phần tư tổng lượng trái phiếu phát hành của cả thị trường quý II.

Một doanh nghiệp. Bằng hơn nửa ngành.

Thắng không viết bài này để khen hay chê Vingroup. Thắng viết vì đằng sau con số đó là một hiểu lầm mà rất nhiều anh em đang mắc phải.

Khi báo chí đưa tin “trái phiếu bất động sản phục hồi, phát hành gấp đôi cùng kỳ”, nhiều người cầm cổ phiếu bất động sản vừa và nhỏ thở phào: cửa vốn mở lại rồi. Nhưng cửa không mở cho tất cả.

Giống như cả làng được thông báo ngân hàng đã nới điều kiện cho vay. Ai cũng mừng. Đến lúc xét hồ sơ thì chỉ nhà giàu nhất làng được giải ngân, còn lại vẫn xếp hàng nhìn nhau. Thông báo không sai. Chỉ là nó không dành cho mình.

Nhìn kỹ hơn vào giá vốn còn thấy chuyện hay hơn nữa.

Lô lớn nhất của Vinhomes trong quý là VHM12611, phát hành ngày 25/6, trị giá 15,000 tỷ đồng, kỳ hạn hai năm, lãi suất 12%/năm cho bốn kỳ đầu. Đầu tháng 8 vừa rồi, doanh nghiệp phát hành tiếp lô VHM12615 trị giá 2,000 tỷ, kỳ hạn ba năm, lãi suất 12.5%/năm.

Trong khi đó, tập đoàn mẹ Vingroup phát hành 350 triệu USD trái phiếu quốc tế kỳ hạn 5 năm với lãi suất cố định 5.5%/năm.

Con số đó nói lên rất nhiều điều về chi phí vốn của cả thị trường Việt Nam, chứ không riêng gì một doanh nghiệp.

Doanh nghiệp lớn vay được nhiều không có nghĩa là doanh nghiệp bất động sản anh em đang cầm cũng vay được. Đừng bao giờ mua một cổ phiếu chỉ vì kỳ vọng “nước dâng thuyền lên”.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng
THỊ TRƯỜNG KHÔNG THIẾU TIỀN, THỊ TRƯỜNG ĐANG THỪA GIẤY

Sáu tháng đầu năm 2026, doanh nghiệp Việt Nam hút về hơn 173,000 tỷ đồng qua thị trường chứng khoán, tăng gần 46% so với cùng kỳ. Cũng trong sáu tháng đó, tiền anh em bỏ ra mua bán mỗi phiên rơi từ bình quân hơn 29,000 tỷ xuống có phiên chưa tới 14,000 tỷ đồng (như hôm nay). Một bên cần vốn huy động nhiều hơn gần một nửa. Một bên xuống tiền ít đi hơn một nửa.

Thị trường giảm không phải vì một tin xấu nào cả. Thị trường giảm vì thiếu tiền và thừa giấy.

Cái ao đã đào rộng ra, nhưng nước vẫn múc vào từng gàu

Cuối năm 2019, vốn hóa sàn HOSE là 3.28 triệu tỷ đồng. Đến cuối tháng 6 năm nay, con số đó là hơn 8.76 triệu tỷ. Ao rộng ra gần ba lần nhưng nước trong hồ thì rút đi một nửa, vì nắng nóng mùa hè, vì “đốt lò”, hay vì quên chưa bật máy bơm, đủ lý do, nhưng kết quả vẫn là… thiếu nước.

Khi hàng hóa tăng mà sức mua không tăng tương ứng, tiền buộc phải dồn vào vài mã, vài ngành, vài câu chuyện. Đó chính là lý do chỉ số nhìn không quá tệ nhưng danh mục của anh em thì như đang ở một thị trường khác hẳn.

Vì sao tiền không vào?

Thứ nhất, phần đông người Việt vẫn chưa coi chứng khoán là kênh tích lũy tài sản. Nó bị xếp cùng ngăn với đỏ đen / c.ờ bạ.c.

Thứ hai, chúng ta mang tâm lý của một nền văn minh lúa nước bước vào thị trường vốn. Tâm lý con buôn. Làm vụ nào ăn vụ đó, gặt xong là bán, không ai hỏi mười năm nữa doanh nghiệp này thành cái gì. Vào thị trường là phải giật cho nhanh. Không giật thì thằng bên cạnh giật mất, hoặc người trong ban lãnh đạo giật trước.

Cả một đám đông cùng nghĩ ngắn thì không ai chịu bỏ tiền dài. Ai cũng muốn làm cổ đông, nhưng chỉ muốn làm trong ba phiên. 😃

Thứ ba, khối ngoại đã bán ròng gần 290,000 tỷ đồng trong giai đoạn 2020 đến 2025, riêng năm 2025 là hơn 128,000 tỷ. Nguồn nước lớn nhất đang chảy ngược ra khỏi cái ao tù. Nguyên nhân thì… nhiều lắm kể không hết. Nhức đầu.

Vậy anh em nên nhớ điều này:

Giá cổ phiếu không giảm vì doanh nghiệp xấu đi. Nó giảm vì số tờ giấy phát ra đang chạy nhanh hơn số tiền chịu bước vào.

Ăn xổi ở thì thì mãi mãi chỉ chia nhau một cái ao cạn.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

1 Likes

Sự méo mó của chứng khoán Việt Nam.

Có hai đám đông đang cùng đứng trên sàn chứng khoán Việt Nam lúc này.

Nhóm thứ nhất: doanh nghiệp, đang đói vốn.

Vốn ngân hàng khó vay hơn, lãi suất neo cao, nên doanh nghiệp tính đường lên sàn gọi vốn. Sáu tháng đầu năm, hơn 173,000 tỷ đồng được huy động qua thị trường chứng khoán, tăng gần 46% so với cùng kỳ. Đa số là: phát hành riêng lẻ, chào bán cho cổ đông hiện hữu, trái phiếu, niêm yết mới. Có công ty chứng khoán chào bán cổ phiếu để lấy tiền bơm ngược lại cho hoạt động cho vay ký quỹ. Vòng tròn khép kín rất đẹp.

Nhóm thứ hai: người dân, thừa tiền phè phỡn rong chơi.

Đa số vẫn để tiền ở kênh tiết kiệm, vàng, đất. Chứng khoán bị xếp vào ô rủi ro, nghe tên là né.

Bên thiếu tiền không huy động được, bên thừa tiền không muốn cho vay. CUNG KHÔNG GẶP CẦU.

Người dân chưa hẳn chê kinh tế & thị trường chứng khoán. Thực ra, nền kinh tế Việt Nam đang chuyển động quá nhanh so với tư duy cũ của họ, và con người thường tránh xa những thứ họ không hiểu.

Chỗ này Thắng muốn anh em dừng lại lâu một chút.

Cây không lớn nhanh vì bón nhiều phân. Một cái cây cần thời gian để lớn.

Dù có sốt ruột đến mấy, có đổ thêm bao nhiêu phân, cây vẫn phải đi qua từng mùa: mầm, chồi, lá, hoa, quả… Bón dày quá thì cây không lớn nhanh hơn, thậm chí cây cháy và rễ ch.ế.t.

Thị trường vốn cũng vậy. Lượng chưa đủ thì chất chưa đổi.

Muốn có nhà đầu tư dài hạn thì phải có một thế hệ hiểu doanh nghiệp, biết đọc báo cáo tài chính, kiên nhẫn vào cổ phiếu. Chuyện này không phải một sớm một chiều.

Cây vẫn cần thời gian.

Số tài khoản mở mới tăng không tạo ra vốn dài hạn. Số môi giới tăng không tạo ra vốn dài hạn. Thêm sản phẩm, thêm sàn, thêm nâng hạng cũng chưa chắc tạo ra ngay. Tất cả những thứ đó là phân bón.

Buffett từng nói một câu Thắng thấy đúng đến mức khó chịu: “không thể rút ngắn chín tháng mang thai bằng cách cho chín người phụ nữ cùng mang bầu.” Có những việc chỉ thời gian mới làm được, không có đường tắt nào cả.

Nên anh em cứ chờ. DỤC TỐC BẤT ĐẠT.

Tình trạng lệch pha giữa lượng giấy và lượng tiền này có thể kéo dài vài năm. Thắng không nói điều đó để anh em bi quan, mà để anh em ngừng kỳ vọng thị trường sẽ bùng nổ vào tháng sau rồi thất vọng lần thứ mười.

Những ai đang tích lũy doanh nghiệp tốt trong giai đoạn này chính là người đang trồng cây, chứ không phải người đi mua trái.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

1 Likes

Cả nước đang vỗ tay với đề xuất đánh thuế bất động sản.

Chiều 19/8, Quốc hội thảo luận tại tổ về định hướng sửa ba luật cùng lúc: Đất đai, Nhà ở, Kinh doanh bất động sản. Có đại biểu đề nghị nghiên cứu cơ chế đánh thuế với nhà đất “nằm ngủ” hàng chục năm, không đưa vào sử dụng, không lưu thông trên thị trường. Người đứng đầu Chính phủ cũng nêu hướng đưa nội dung tài chính đất đai vào các luật về thuế, mục tiêu rất rõ: chống lãng phí, đưa đất vào sử dụng và sản xuất.

Thắng đồng ý một nửa. Và thấy phải nói thẳng nửa còn lại.

Nửa phải nói thẳng: thuế nào rồi cũng có người trả. Câu hỏi là ai trả.

Nếu đánh thuế đại trà lên hành vi nắm giữ, người bán không việc gì phải hạ giá. Họ cộng luôn khoản thuế đó vào giá chào bán cho người mua tiếp theo. Người mua sau gánh. Giá nhà không giảm một đồng, chỉ dày thêm một lớp chi phí, và lớp chi phí ấy trôi thẳng về phía người mua ở thực. Muốn hạ nhiệt thị trường mà lại vô tình đẩy giá lên, đó là kịch bản Thắng sợ nhất.

Vấn đề không nằm ở chỗ đánh thuế nắm giữ hay đánh thuế chuyển nhượng. Vấn đề là tài sản sống hay tài sản chết.

Anh em hình dung: cùng một chiếc xe tải. Người thứ nhất mua về chạy hàng mỗi ngày, nuôi tài xế, đóng thuế, kéo hàng cho cả một chuỗi cung ứng. Người thứ hai mua về đắp bạt để trong sân, chờ ba năm sau bán chênh. Cùng một tài sản, một bên tạo ra công ăn việc làm, một bên tạo ra đúng một con số trong sổ.

Đất cũng vậy. Nhà đang ở, đất đang canh tác, mặt bằng đang cho thuê,… đó là tài sản sống, đang sinh ra công dụng, sinh ra sản phẩm, sinh ra dòng tiền. Không có lý do gì đánh thuế nặng vào những người này.

Còn những khu đô thị ma cỏ mọc quá đầu người, những lô đất bỏ hoang hàng chục năm chờ sang tay - đó là đất chết. Nó không sinh ra một đồng nào, không tạo ra một sản phẩm nào, chỉ chiếm chỗ của người cần thật. Với nhóm này phải đánh thuế nặng và lũy tiến theo số năm bỏ hoang.

Ông bà nói tấc đất tấc vàng. Nhưng vàng để trong két ba chục năm thì cũng chỉ là cục kim loại, không phải vốn.

Dòng tiền luôn chảy chỗ trũng. Chừng nào giữ đất chết vẫn rẻ hơn mở nhà máy, tiền của người Việt sẽ còn nằm ngủ trong đất thay vì chảy vào sản xuất. Thuế đúng chỗ không phải để phạt người giàu, mà để dựng lại độ dốc cho dòng tiền chảy về phía tạo ra của cải thật.

Một quốc gia không thể giàu lên bằng cách chuyền tay nhau cùng một mảnh đất với giá mỗi lần một cao hơn. Đất nước giàu lên khi trên mảnh đất đó có người dựng nhà máy, mở xưởng, và trả lương cho con cháu chúng ta.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

1 Likes

Tỷ phú giàu nhất Châu Á lã.nh á.n t.ù chung thân.

Tòa án Thâm Quyến vừa tuyên án nhà sáng lập Evergrande: tù chung thân, tước quyền chính trị suốt đời, tịch thu toàn bộ tài sản cá nhân. Tập đoàn cùng công ty con bất động sản bị phạt 15.82 tỷ Nhân dân tệ, tương đương 2.4 tỷ USD.

Anh em đọc tin chắc nghĩ ngay: chính sách siết vốn của Trung Quốc đã gi.ết Evergrande.

Tòa xác định hành vi gian lận diễn ra từ 2016 đến 2021. Tức là sổ sách đã bị làm giả từ 4 năm TRƯỚC khi Trung Quốc siết tín dụng bất động sản. Đúng lúc thị trường đang bay cao nhất.

Chính sách không gi.ết Evergrande. Chính sách chỉ bật đèn lên trong căn phòng vốn đã mục ruỗng và dột nát.

Giống một quán ăn khai khống doanh thu để vay ngân hàng. Sổ sách tháng nào cũng ghi đông khách, tiền về đều tay. Đến khi ngân hàng xuống kiểm tra mới lòi ra: khách trong sổ là khách ảo, tiền là tiền vay chỗ khác đắp vào. Ngân hàng không tạo ra cái sai đó. Ngân hàng chỉ đến đúng lúc “đèn sáng”.

Ở thời hoàng kim, Evergrande nắm hơn 1,300 dự án trải khắp 280 thành phố. Đến khi vỡ nợ năm 2021, tập đoàn cõng trên lưng 300 tỷ USD nợ. Như người sức gánh 10 bao gạo mà đang vác 12 bao, chưa ngã chỉ vì đang chạy xuống dốc. Hết dốc, là ngã.

Thương trường là chiến trường. Người cầm quân một là vinh quy bái tổ, hai là bỏ mạng nơi sa trường. Thắng làm vua, thua chung thân. Dù ông chủ Evergrande đã nhìn thấy cơn bão lớn đang đến, thì việc biết trước một chuyện và xử lý được chuyện đó vẫn là hai năng lực hoàn toàn khác nhau.

Một chi tiết ít người để ý: đơn vị kiểm toán khi ấy là PwC, đã bị phạt 441 triệu Nhân dân tệ hồi 2024. Ngồi ngay bên cạnh suốt nhiều năm mà vẫn ký duyệt 😃

Xét về chính trị, việc đưa người đứng đầu một tập đoàn từng quyền lực đến vậy ra xét xử cho thấy cách Trung Quốc quản trị dòng vốn tư nhân đã đổi khác rất nhiều trong 5 năm qua. Thời kỳ doanh nghiệp lớn được ngầm hiểu là “quá lớn để sụp” xem như khép lại. Kỷ luật vốn giờ đứng cao hơn quy mô tập đoàn. Đây là quan sát riêng của Thắng, anh em cứ phản biện thoải mái.

Vậy anh em dùng được gì ngay hôm nay?

Ngành bất động sản Việt Nam cũng đang trong giai đoạn thanh lọc của riêng mình.

Còn đối với Trung Quốc hậu Evergrande sẽ đi về đâu? Và bài học nào Việt Nam nên học sớm? Anh em comment bên dưới.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

VAY KỶ LỤC 445.000 TỶ ĐỒNG, chợ vắng người mà hàng vẫn đông. TIỀN ĐANG NẰM Ở ĐÂU?

Cuối quý 2 năm nay, tổng dư nợ cho vay tại các công ty chứng khoán chạm khoảng 445,000 tỷ đồng, cao nhất lịch sử thị trường Việt Nam. So với đầu năm 2023 thì con số này đã tăng hơn ba lần rưỡi.

Theo logic thông thường, vay nhiều thì mua nhiều, mua nhiều thì chợ phải đông.

Nhưng cùng quý đó, giá trị giao dịch bình quân trên sàn HOSE chỉ khoảng 22,200 tỷ đồng mỗi phiên, giảm tới 30% so với quý trước. Đến tháng 8 có phiên rơi xuống dưới 14,000 tỷ.

Vay kỷ lục. Chợ vắng kỷ lục. Vậy tiền vay đó đi đâu?

Nếu tiền vay không chảy vào lệnh mua bán hàng ngày, thì rất có thể nó đang nằm im ở đâu đó dưới dạng những khoản vay lớn, thế chấp bằng chính cổ phiếu, phục vụ nhu cầu của một nhóm rất hẹp chứ không phải của anh em nhà đầu tư nhỏ lẻ.

Một thị trường mà đòn bẩy phình to trong khi thanh khoản teo lại thì đòn bẩy đó đang phục vụ ai? Thắng nhấn mạnh đây là SUY ĐOÁN CÁ NHÂN, không phải số liệu được công bố.

Kênh dẫn vốn đang méo mó.

Thị trường chứng khoán sinh ra để làm một việc rất đẹp: đưa tiền nhàn rỗi của dân đến tay doanh nghiệp làm ăn giỏi, rồi chia lại thành quả cho người góp vốn.

Ở Việt Nam, nó đang dần làm được việc đó. Nhưng chưa đúng bản chất.

Phần lớn cái méo đến từ tư duy của một thế hệ ban lãnh đạo cũ. Với nhiều người trong số họ, sàn chứng khoán không phải nơi gọi vốn để mở nhà máy, mà là nơi để làm giá, để cầm cố, để đẩy vốn điều lệ lên rồi rút ra.

Cổ đông nhỏ lẻ, trong mắt ban lãnh đạo & chủ tịch, không phải người đồng hành, mà là người mua hàng cuối cùng. Đến khi không huy động được vốn thì đó chính là quả, là nghiệp mà ban lãnh đạo phải gánh chịu.

Đó là tư duy b.án h.àng của co.n buô.n chụ.p giậ.t lợi ích, không phải tư duy làm doanh nghiệp KINH BANG TẾ THẾ. Và khi tư duy ấy còn tồn tại, mọi câu chuyện tăng vốn hoành tráng đều cần được suy nghĩ thấu đáo.

Thắng không nói ai lừ.a đ.ảo hay gi.an l.ận, chuyện đó có cơ quan chức năng làm. Thắng chỉ nói rằng người bỏ ti.ền phải tự bảo vệ mình trước.

Vậy chọn doanh nghiệp thế nào? Ba bước Thắng đang dùng, anh em tham khảo:

Thứ nhất, lợi nhuận đến từ hoạt động cốt lõi và tăng đều nhiều năm. Không phải lãi nhờ bán tài sản, đánh giá lại hay hoàn nhập dự phòng. Bán con bò để ghi lãi thì năm sau lấy gì bán.

Hai là, đòn bẩy nợ thấp và dòng tiền kinh doanh dương. Doanh nghiệp phải tự nuôi được mình, không sống bằng vòng quay huy động vốn liên tục.

Cuối cùng, tránh những ngành ngốn vốn khổng lồ mà biên lợi nhuận mỏng, và những ngành mà chỉ một thay đổi thuế quan hay một biến động địa ch.ính tr.ị ngoài kia là cả năm kinh doanh đổ sông.

Của rẻ là của ôi. Cổ phiếu rẻ mà đứng sau là một bảng cân đối đầy nợ thì nó rẻ có lý do.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

2 Likes

Giờ phải làm sao? Rút tiền về hay là nhắm mắt để tiếp tục chơi :smiling_face_with_tear::smiling_face_with_tear::smiling_face_with_tear:

1 Likes

Techcombank dự kiến phát hành 3.543.120.207 cổ phiếu để trả cổ tức cho cổ đông hiện hữu với tỷ lệ 50%. Nguồn vốn thực hiện được lấy từ Lợi nhuận lũy kế chưa phân phối, căn cứ trên báo cáo tài chính kiểm toán năm 2025.

HAI TIN ĐỒN ĐANG LÀM CẢ THỊ TRƯỜNG NÍN THỞ: NGÂN HÀNG NHÀ NƯỚC MUA USD GIAO NGAY VÀ TÁI CẤP VỐN CHO CÁC NGÂN HÀNG

Anh em trong các room chứng đang truyền nhau đúng một câu: sắp bơm tiền, tài sản sắp bay.

Thắng không phủ nhận. Nhưng trước khi anh em đặt lệnh, hãy nghe Thắng bóc tách xem “bơm” ở đây là bơm cái gì, và quan trọng hơn, bơm vào đâu.

Mua USD giao ngay nghĩa là Ngân hàng Nhà nước gom ngoại tệ từ các ngân hàng thương mại, đồng thời đẩy một lượng tiền đồng tương ứng ra thị trường. Tái cấp vốn lại là chuyện khác hẳn: đó là khoản cho vay có kỳ hạn, có tài sản bảo đảm, tiền quay về kho khi đáo hạn.

Gọi nó là in tiền thì hơi oan. Cho vay có thế chấp mà bị gọi là in tiền thì mấy anh cầm đồ ngoài phố cũng thành ngân hàng trung ương hết 😃

Điểm mấu chốt nằm ở chỗ tiền chảy đi đâu.

Tài liệu Ngân hàng Nhà nước phục vụ cuộc họp với Thủ tướng ghi rất rõ mục đích tái cấp vốn: hỗ trợ thanh khoản, cho vay các chương trình đã được phê duyệt, hỗ trợ cơ cấu lại tổ chức tín dụng và xử lý nợ xấu.

Nói cho dễ hiểu: đây là đổ nước vào đúng chỗ đang khát, nhưng thóc đâu mà đãi gà rừng. Tiền đi vá những lỗ thủng cũ trước đã, chứ không rót thẳng vào tài khoản chứng khoán của anh em.

Vậy còn lạm phát tài sản? Có thật, và cơ chế đơn giản đến mức ai cũng hiểu được.

Khi tiền đồng dồi dào hơn, lãi suất huy động rất khó nhích lên. Anh em gửi tiết kiệm nhận 5% một năm, trong khi giá vàng, giá đất, giá cổ phiếu chạy 15%. Người gửi tiền đang nghèo đi trong im lặng mà không hề hay biết. Dòng tiền thì không dại, nó tự tìm đường sang nơi sinh lời cao hơn. Đó là lý do mọi chu kỳ tiền rẻ đều kết thúc bằng việc tài sản đắt lên và sổ tiết kiệm mất giá trị.

Nhưng Thắng nhắc anh em một câu nữa trong chính tài liệu đó: dư địa để chính sách tiền tệ hỗ trợ tăng trưởng là rất hạn chế vì rủi ro lạm phát. Ưu tiên số một vẫn là kiểm soát lạm phát và giữ ổn định tỷ giá.

Nên có hai kịch bản, anh em bắt buộc phải phân biệt được:

Kịch bản một: bơm ròng thật. Ngân hàng Nhà nước mua ngoại tệ mà không phát hành tín phiếu hút tiền về. Tiền ở lại hệ thống, lãi suất hạ nhiệt, tài sản tài chính có cửa bứt phá.

Kịch bản hai: bơm rồi hút. Mua USD xong phát hành tín phiếu trung hòa lượng tiền vừa ra. Thanh khoản dễ thở hơn chút ít, nhưng không có con sóng lớn nào cả.

Ba việc anh em nên làm ngay:

Theo dõi kênh tín phiếu từng phiên. Đây là phép thử phân biệt hai kịch bản trên, không phải đoán mò.

Ưu tiên doanh nghiệp có lợi nhuận cốt lõi thật. Tiền rẻ nâng tất cả lên, nhưng khi nước rút thì chỉ doanh nghiệp làm ăn có lãi mới đứng vững được.

Đừng vay margin để đón đầu một tin đồn chưa xác nhận. Chuẩn bị là một chuyện, đặt cược lại là chuyện hoàn toàn khác.

Thắng không đoán Ngân hàng Nhà nước sẽ chọn hướng nào. Thắng chỉ dựng sẵn kịch bản cho cả hai.

Kẻ nhìn trước được tương lai, sẽ có cả thiên hạ.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Reuters | TCB: Khả năng có thương vụ với nhà đầu tư chiến lược nước ngoài

BNP Paribas và KB Kookmin Bank của Hàn Quốc được cho là đang tiến hành các cuộc đàm phán riêng rẽ để mua ít nhất 15% cổ phần Techcombank (TCB) với tư cách nhà đầu tư chiến lược.

Giá trị thương vụ tiềm năng có thể lên tới khoảng 2 tỷ USD.

Nếu hoàn tất, thương vụ này sẽ chấm dứt quá trình dài tìm kiếm đối tác chiến lược nước ngoài của TCB, đồng thời mang lại cho nhà đầu tư cơ hội hiếm có để tiếp cận thị trường ngân hàng Việt Nam đang tăng trưởng nhanh.

https://www.reuters.com/world/asia-pacific/bnp-paribas-kb-kookmin-talks-2-billion-vietnam-techcombank-stake-sources-say-2026-08-26/

XÓA BỎ ĐỘC QUYỀN KINH DOANH VÀNG MIẾNG.

Hôm nay tròn đúng một năm ngày Việt Nam xóa bỏ độc quyền sản xuất vàng miếng. Nghị định 232 ban hành ngày 26/8/2025, có hiệu lực từ 10/10/2025, chính thức chấm dứt cơ chế Nhà nước độc quyền sản xuất vàng miếng kéo dài hơn 13 năm. Ngân hàng Nhà nước ban hành tiếp Thông tư 34 hướng dẫn, rồi Thông tư 82 về trạng thái vàng, cho phép ngân hàng thương mại nắm trạng thái vàng tối đa 5% vốn tự có.

Trên giấy tờ, cánh cửa đã mở toang. Nhưng anh em nhìn kỹ điều kiện.

Doanh nghiệp muốn được cấp phép sản xuất vàng miếng phải có vốn điều lệ tối thiểu 1,000 tỷ đồng. Ngân hàng thương mại là 50,000 tỷ. Phải đang nằm trong danh sách được cấp phép kinh doanh mua bán kim loại quý. Và phải không đang bị x.ử p.h.ạ.t về kinh doanh vàng, hoặc đã khắc phục xong hậu quả.

Hiện có 38 doanh nghiệp và ngân hàng được phép mua bán vàng miếng. Nhưng lọt qua rào vốn thì chỉ còn một nhúm bé tí: bên doanh nghiệp là SJC, DOJI, PNJ. Bên ngân hàng là Vietcombank, VietinBank, BIDV, Agribank, VPBank, Techcombank, MB và ACB.

Điều kiện thứ ba mới là chỗ đáng chú ý.

Đợt thanh tra thị trường vàng trước đó đã dẫn tới hàng loạt quyết định x.ử p.h.ạ.t trong ngành. Chính phủ đang quét sạch tàn dư cũ để tạo nên cuộc chơi mới, công bằng hơn những cũng vô cùng khắt khe.

Đến họp báo quý I ngày 14/4/2026, cơ quan quản lý cho biết đã nhận 11 hồ sơ, tăng 2 bộ so với hồi cuối tháng 12/2025, và vẫn đang thẩm định.

Giống như bỏ hàng rào quanh khu đất nhưng chưa mở cổng. Ai cũng nhìn thấy bên trong, ai cũng biết mình có quyền vào, nhưng chưa ai bước qua được.

Và đây là điều quan trọng nhất Thắng muốn anh em nhớ.

Hôm qua Thắng có viết về chuyện giá vàng trong nước rơi xuống thấp hơn giá thế giới. Nhiều người mặc định đó là do nguồn cung mới tràn vào sau khi bỏ độc quyền.

Không phải. Nguồn cung mới chưa xuất hiện. Chưa một lượng vàng miếng nào từ 11 hồ sơ kia ra thị trường.

Chênh lệch thu hẹp chủ yếu vì sức mua yếu đi, người dân bán ra nhiều hơn mua vào.

Hai nguyên nhân đó dẫn tới hai kết luận trái ngược hoàn toàn. Giá giảm vì cung tăng là thị trường lành mạnh hóa. Giá giảm vì cầu cạn là chuyện khác hẳn.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

Giai đoạn này chỉ còn 3 loại cổ phiếu có tiềm năng:

  1. Nhóm ngân hàng bơm tín dụng ra nền kinh tế (VCB, BID,CTG, TCB, VPB, HDB, MBB)

  2. Nhóm doanh nghiệp nhận tín dụng ưu đãi (VIC, VHM, VRE, Sungroup, Masterie,…) (không khuyến nghị mua)

  3. Nhóm doanh nghiệp có game tăng vốn thông qua phát hành quyền mua hoặc PHRL. (NVL, VVS, HCM, BID, TCB, VPB, MBB, VCB, HDB, EVF, NCB, …)

Tùy khẩu vị của anh em để lựa hàng cho đúng. Thua thì đừng có làm Chí Phèo mà thắng cũng đừng trở thành Hạng Vũ.

Thân ái.

Bài viết thể hiện góc nhìn cá nhân, không khuyến nghị mua / bán bất kỳ chứng khoán nào.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

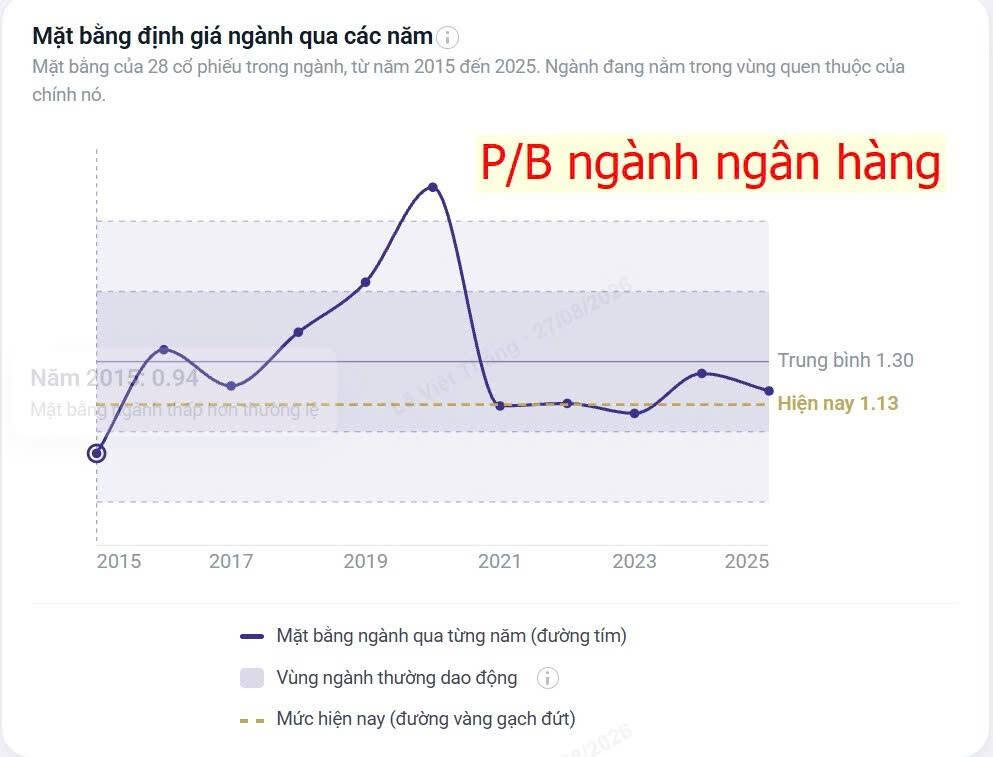
QUÁ RẺ cho tích sản và đầu tư dài hạn.

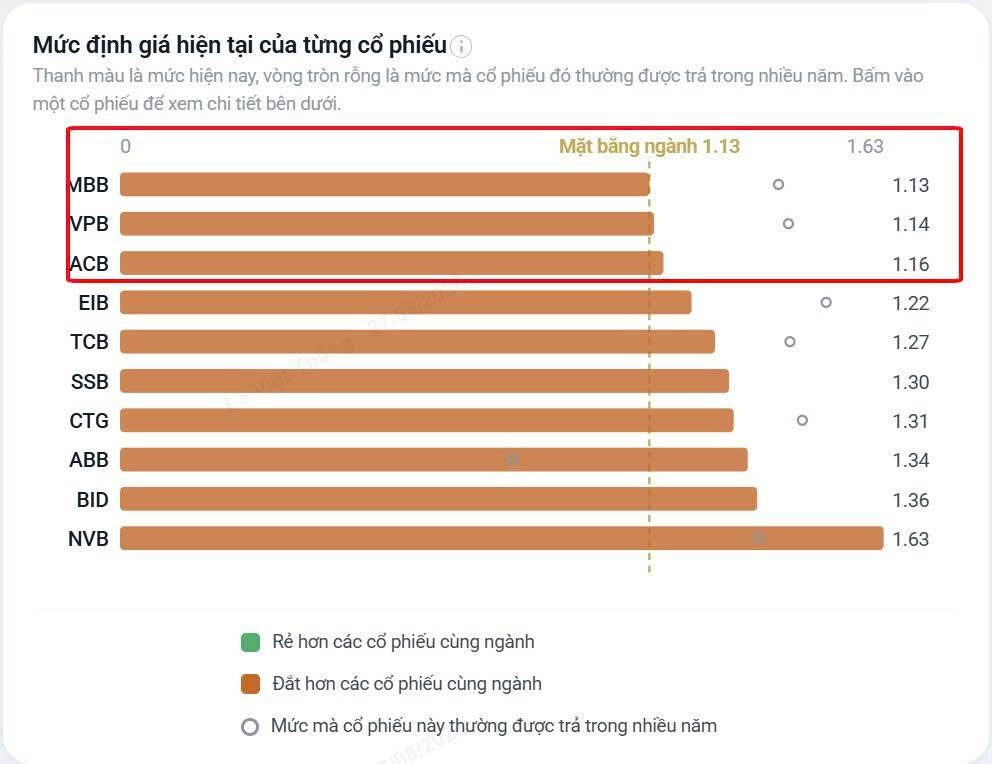
Mặt bằng định giá P/B của ngành ngân hàng đang thấp hơn 13% so với mức trung bình trong 10 năm qua, bằng với giá đáy của năm 2022. Giá đã rẻ rồi, chỉ cần chọn đúng mã và chờ đợi kiên nhẫn sẽ có quả ngọt.

Các CP ngân hàng như TCB, ACB, VPB, MBB, CTG đều đang có mức giá rẻ hơn so với thông thường mà thị trường đã trả giá cho nó nhiều năm qua. Nói đơn giản, hiếm khi CP có mức giảm rẻ như bây giờ, trong 10 năm qua chỉ có 2015, 2022 & 2023 có mức giá này.

Rẻ thì cứ mua rồi tích trữ trong nhà. Vội gì mà phải lướt?!

Bài viết thể hiện quan điểm đầu tư, không khuyến nghị mua / bán bất kỳ cổ phiếu nào.

Mọi copy vui lòng ghi rõ nguồn: Lê Thắng


Chứng khoán là c.ờ b.ạ.c, có phải không?

Tết nào nhà Thắng cũng có chiếu bài cào. Úp bài, lật lên, ăn thua trong ba giây. Không ai hỏi con bài đó làm ra tiền bằng cách nào, vì nó chẳng làm ra đồng nào cả. Tiền chỉ chảy từ túi người này sang túi người kia. Cả chiếu vui suốt đêm, nhưng tổng tài sản của cả chiếu sáng hôm sau vẫn y nguyên.

Cổ phiếu thì khác về bản chất. Đằng sau mỗi mã là một doanh nghiệp có nhà máy, có nhân viên, có khách hàng trả tiền thật mỗi ngày. Doanh nghiệp làm ăn có lãi, phần lãi đó dày lên theo năm tháng. Cái bánh nở to ra chứ không chỉ chia đi chia lại. Đó mới là nguồn tiền thật của người đầu tư.

Thắng nói luôn quan điểm của mình: chứng khoán không phải c.ờ b.ạc. Nhưng nó sẽ biến thành c.ờ b.ạc đúng vào khoảnh khắc anh em bỏ tiền vào một thứ mà bản thân không hiểu.

Khác biệt nằm ở chỗ tiền từ đâu mà ra

Vấn đề là rất nhiều anh em bước vào thị trường nhưng lại chơi theo luật của chiếu bài cào. Mua vì giá đang chạy, bán vì giá đang rơi, không dính dáng gì đến cái bánh lợi nhuận kia.

Bốn dấu hiệu anh em đang lật bài chứ không đầu tư:

  1. Không nói được doanh nghiệp mình đang cầm kiếm tiền bằng cách nào, trong vòng ba mươi giây.

  2. Lý do mua là “có người mách”, “sắp có sóng”, chứ không phải vì đã tự đọc báo cáo tài chính.

  3. Không có mốc nào để nhận ra mình sai. Kế hoạch duy nhất là chờ về bờ. Từ “về bờ” cũng lạ, đi đầu tư mà nghe như đang cứu hộ đuối nước 😃

  4. Dùng đòn bẩy cho một câu chuyện chưa được kiểm chứng bằng bất kỳ con số nào.

Diều muốn bay được thì phải có dây, dính một dây thì được, dính cả 4 dây thì không bay được, mà không có dây nào thì… bay mất tích luôn. 😃

Lối ra đơn giản hơn anh em tưởng

Trước mỗi lệnh mua, tự trả lời ba câu:

  1. Doanh nghiệp này bán gì để sống?

  2. Lợi nhuận năm năm qua đi lên hay đi xuống?

  3. Giá hôm nay đắt hay rẻ so với chính nó trong quá khứ trong vòng 4 năm qua?

Trả lời được là đang đầu tư. Không trả lời được là đang đặt cược, dù anh em có gọi nó bằng cái tên sang trọng nào đi nữa. Ba câu hỏi đó không giúp anh em thắng mọi lệnh. Nhưng nó giữ anh em khỏi cảnh mất bò mới lo làm chuồng.

Thị trường chưa bao giờ biến ai thành con b.ạc. Chỉ có việc không hiểu thứ mình đang cầm mới làm được điều đó.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

1 Likes

Hàng loạt công ty chứng khoán và ông lớn bất động sản đua nhau tăng vốn KHỦNG trong vài tháng qua.

Báo chí loan tin tin nghe rất kêu: “tăng vốn nghìn tỷ”, “bứt tốc”. Nhưng anh em mới bước chân vào s.ới b.ạc tài chính cần hiểu sự thật đằng sau những bài giật tít này.

Tăng vốn nghe thì oách, nhưng bản chất là DOANH NGHIỆP PHÁT HÀNH THÊM CỔ PHIẾU. Mà phát hành thêm GIẤY nhưng MIẾNG BÁNH lợi nhuận vẫn thế, chỉ là bị chia ra cho nhiều người hơn.

Thắng ví cho dễ hiểu.

Một quán phở lãi 100 triệu mỗi tháng, ban đầu hai anh em góp vốn chia đôi, mỗi người 50 triệu. Giờ quán rủ thêm 8 người nữa vào góp, thành 10 người. Quán vẫn lãi 100 triệu như cũ, nhưng giờ chia mười, mỗi người chỉ còn 10 triệu. Quán “to” hơn về số người, nhưng phần của anh thì teo lại. ĐÓ CHÍNH LÀ PHA LOÃNG.

Vậy tăng vốn là xấu?

Không hề. Có hai kiểu tăng vốn khác hẳn nhau:

Kiểu tốt: lấy tiền đó đi mở rộng thật, làm ăn sinh lời nhiều hơn, để cái bánh to lên nhanh hơn cả số người chia. Sau vài năm mỗi người ăn được nhiều hơn xưa.

Kiểu đáng lo: tăng vốn chỉ để lấy tiền trả nợ, bù lỗ, hoặc để “cho đẹp báo cáo”. Bánh không to thêm mà người chia thì đông lên. Cổ đông cũ chịu thiệt. “Chiêu thức võ công” này thì xưa có anh Quýt FNC là người thuần thục nhất và tiên phong dẫn đầu ở Việt Nam. 😃

Cho nên nghe tin một công ty tăng vốn, anh em đừng vội mừng hay vội sợ. Hãy hỏi đúng một câu: tiền tăng vốn đó ĐEM ĐI LÀM GÌ? Câu trả lời đó quyết định anh em là người hưởng lợi hay người bị pha loãng.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

1 Likes

DÂN TỘC TA ĐANG ĐƯỢC CỨU.

Một doanh nghiệp Việt vừa thu hơn 60,000 tỷ đồng từ thị trường quốc tế chỉ trong 6 tháng.

Con số này làm Thắng dừng lại khá lâu. Không phải vì nó to, mà vì nó đến từ đâu: tiền chảy về từ NƯỚC NGOÀI, đổi lấy chất xám và dịch vụ của người Việt.

Anh em để ý một điều: phần lớn tin làm giàu ở nước ta lâu nay xoay quanh đất. Mua mảnh này, sang mảnh kia, chờ quy hoạch. Cái tư duy “đất thì có hạn”, rồi châm ngôn “người đẻ chứ đất không đẻ” ăn sâu vào tiềm thức quá nhiều người. Rồi họ bán đất cho nhau thì tiền chỉ chạy vòng quanh trong nước, muốn đất tăng thì lại in thêm tiền để lạm phát, chẳng ai giàu thêm cho cả nền kinh tế.

Nếu một dân tộc chỉ toàn những người tư duy “CON BUÔN” như vậy thì chắc chắn đất nước sẽ rơi xuống đáy. Bởi vì, khi (1) tài nguyên khoán sản và (2) sức lao động mất đi, đất nước ấy sẽ hoàn toàn phụ thuộc vào nước ngoài. Nói đơn giản, khi dân số già mà thức ăn lại hết, quốc gia sẽ… tèo téo teo!

Nhưng bán chất xám ra thế giới thì khác hẳn.

Nó giống như nhà có người con đi làm ăn xa gửi tiền về, khác với nhà hàng xóm, cứ bán dần đồ đạc trong nhà cho hàng xóm để có tiền tiêu xài. Một bên là tài sản chảy vào, một bên là tài sản rời đi.

Và nghĩ rộng ra một chút.

Một đất nước muốn giàu bền không thể mãi đào tài nguyên lên bán, hay chia lô đất ra bán cho nhau. Kỷ nguyên vươn mình không bắt đầu bằng việc đào nhiều hơn, nó bắt đầu bằng việc làm ra thứ mà thế giới chịu trả tiền. Hàn Quốc có Samsung, Nhật có Toyota, Mỹ có Apple. Việt Nam rồi cũng phải có những cái tên như vậy.

Là nhà đầu tư, Thắng luôn muốn đặt tiền của mình cạnh những doanh nghiệp làm ra giá trị thật, hơn là chạy theo những con sóng chỉ dựa vào đổi tay. 🏦

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng

1 Likes

Vàng quay đầu giảm sau 3 tuần leo dốc không nghỉ. Và điện thoại Thắng lại reng reng.

Cách đây 2 tuần, Thắng có người em xã hội nhắn ý rằng: “Anh Thắng ơi, vàng giảm rồi, giờ bắt đáy được chưa?”

Hồi tuần trước cũng chính những người này nhắn Thắng: “vàng lên quá, mua còn kịp không?”. Vàng lên cũng hỏi, vàng xuống cũng hỏi. Nghĩa là gốc rễ không phải ở giá vàng, mà ở chỗ trong tay chưa có một cái kế hoạch, mà chỉ đơn thuần chạy theo “vuốt đuôi” các loại tài sản.

Đi mua vàng theo tin tức giống như lái xe mà cứ nhìn vào gương chiếu hậu. Thấy phía sau vừa qua khúc cua đẹp thì mừng, thấy vừa qua ổ gà thì hoảng. Nhưng xe thì đang chạy về phía trước, mà mắt cứ dán vào cái đã qua. Sớm muộn cũng … rầm.

Cùng một hành động, hai mục đích khác nhau một trời một vực.

Quỹ vàng lớn nhất thế giới vừa mua mạnh nhất 18 tháng. Anh em đọc tin đó xong dễ nghĩ: “Tây nó gom thì mình gom”. Nhưng họ gom vàng như một lớp bảo hiểm cho cả một danh mục khổng lồ, chứ không phải để lướt một con sóng 3 ngày hay vài tuần.

Vậy người tỉnh táo làm gì?

Họ không hỏi “bắt đáy được chưa”.

Họ đã tự chốt từ trước ba việc:

  1. Vàng chiếm bao nhiêu phần trăm tài sản của mình, và giữ đúng con số đó dù giá lên hay xuống.

  2. Mua vàng để giữ của, không phải để đoán một cú tăng tiếp theo.

  3. Không bao giờ dồn tiền vào vàng bằng cách vay mượn tiền để “tất tay” hay rút hết tiền phòng thân của gia đình để mua vàng.

Giá vàng lên hay xuống là chuyện của thị trường. Còn ngủ ngon hay mất ngủ vì nó, lại là chuyện của cái kế hoạch anh em có hay không.

Quan điểm cá nhân, không phải khuyến nghị đầu tư.

Mọi copy bài viết vui lòng ghi rõ nguồn: Lê Thắng