Bài viết khá chi tiết và chính xác
1 Likes
đền bù và thanh lý 3.000 Ha được khoản 6.000 tỷ gần gấp 3 vốn hóa hiện nay , lợi nhuận từ sản xuất chính hàng năm từ 350 tỷ đến 400 tỷ nếu giá cao su 300 thì lợi nhuận sx chính gần 600 tỷ nữa
1 Likes
Còn thiếu net cash nữa bác nhé
1 Likes
tiền ròng hoạt động kinh doanh 2024 và 2025 tổng gần 500 tỷ, tương đương LNST, trung bình khoảng 250 tỷ/năm với giá cao su quanh 180usd. và quá trình đầu tư lớn hơn 1000 tỷ ở vườn cam đã xong nên chi phí đầu tư sẽ ít đi và bước vào giai đoạn hái quả.
-
Với giá csu như hiện nay, tiền ròng hoạt động cao su mỗi năm quanh 400 tỷ là khả thi. Mình tính năm nay 300, năm sau 400 tổng là 700 cash tiền mặt → cộng tiền mặt hiện tại tầm 600 tỷ, như vậy cuối năm tới tầm 1300 tỷ tiền măt riêng mảng cao su
-
Với đền bù hiệp thạnh, thạnh đức 1, thanh lý cây, … thì các bác cộng thêm. 1-2 năm tới tài khoản vài k tỷ tiền mặt là khả thi bác
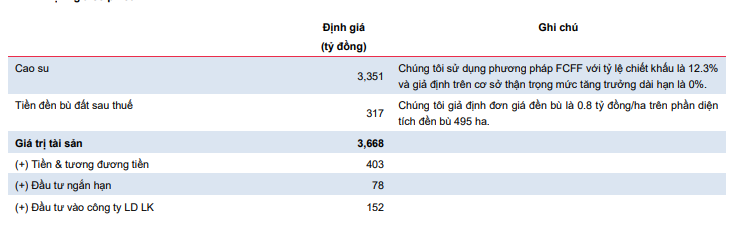
Book value cuối năm ngoái tương đương 75k/cổ ~2300 tỷ. Cao su đang vào độ tuổi sung sức nhất, giá mủ hỗ trợ dài hạn vậy mà bên MBS định giá mảng cao su có 3.3k tỷ. Hình như đang đánh giá thấp em nó quá.
3 Likes
Nhìn giao dịch hôm qua lái thỏa thuận giá 24.3 trên sàn thì sắp có biến rồi
Những chuyện đấy ko quan trọng đâu bác. Có hơn 100k cổ gì đâu mà lái
2 Likes
3Q lãi 246 tỷ, quý 4 năm nay giá cs cao, lãi 150 tỷ nữa là tổng lãi sau thuế 400 tỷ (quý 3 giá cao mà mưa toe tua các bạn, nên khả năng sản lượng không nhiều) quý 4 thì mùa nắng ở miền Đông rồi.
Thành ra cuối năm ước đạt 400 tỷ mảng cao su, trừ phúc lợi khoảng 30 tỷ, thì lãi ròng 370 tỷ.
- Rồi hiệp thạnh khai thác xong mùa giá cao rồi bàn giao làm kcn quá đẹp
- Rồi thạnh đức 1 của VSIP 500 ha, hay 1500ha, …
2 Likes
Chắc phải chờ thôi bác, Ln năm nay ko theo kịp cái tăng vốn 3 lần, ươc năm nay LNST 400 tỷ/ VDL 1200 tỷ, hy vọng cái đột biến đất
1 Likes
Tăng vốn chỉ là chia nhỏ chiếc bánh thôi, bánh diện tích vẫn y vậy, nhỏ thì hút hàng hơn. Với cổ đông thứ cấp ko mấy ai care LN/vđl , mà lọi nhuận trên vcsh, 400 tỷ/ 2200 vốn chủ, là ROE 18% rồi, gấp 2 gủi bank
Lợi nhuận 400 tỷ /1200 tỷ vốn chủ là lợi nhuận từ sản xuất chính , còn tiền đền bù đất tầm 5 đến 6.000 tỷ cứ từ từ thu về
2 Likes
Tôi xin làm một khảo sát nhỏ xem mọi người nghĩ giá giữa buổi sáng giảm mạnh là vì lý do gì?
- Thất vọng khi chưa thấy lợi nhuận đền bù đất
- LNST Q3 sụt giảm nhẹ svck
Các bác trả lời chỉ cần cho xin số 1 hoặc 2 nhé
Mình chọn số 3 không có gì thất vọng và ngược lại khi thấy core chính tăng trưởng tốt trong khi cuối tháng 8 đầu tháng 9 mưa bão nhiều chỉ mấy ông t+ đầu cơ tính ăn sóng bctc rồi té nên mới thất vọng
2 Likes
Lợi nhuận từ sản xuất chính tăng mạnh cơ mà , quá tốt cơ mà , mấy ông T+ bán kinh
2 Likes
Phải loại hết cung lỏng lẻo này thì mới thanh thoát được,vài bữa bơm tin là lại fomo thôi
3 Likes
Nghe thông tin hành lang thì sản lượng quý 3 năm nay thấp hơn năm ngoái tầm 18%, bù trừ với giá tăng nên kết quả GM% chỉ nhích nhẹ 1 pct. Tuy nhiên xét theo core chính thì vẫn là tăng trưởng
2 Likes
9 tháng mà lãi đã bằng cả năm 2025 rồi, phản ánh giá csu tăng, mà quý 4 sẽ là lãi tăng trưởng mảng csu.
Trc giảm nhiều người hả hê thật
Bctc q3 ra thị trường phản ánh ngay vào giá, nhỏ lẻ biết tin sau cùng thì lại bị up sọt cho 2 phiên mất 6%n mất 6%
Tư duy t+ chỉ thế thôi,báo cáo có gì xấu mà nói bị úp này úp nọ
1 Likes