TTCK cạnh tranh rất khốc liệt, ai cũng là đối thủ, bạn phân tích cổ phiếu& thị trường rồi tâm lý đám đông…6% trong 2 ngày không hề ít
ko nên cải nhau làm gì bác, ae ở đây tuy như mình nhỏ lẻ nhưng cũng hold 1-2 năm nay, ai hold 2 năm thì x2, ai hold 1 năm thì cũng có kết quả tốt, nó đến từ giá cao su và vườn cam của TRC vào hoạt động năng suất cao, còn bây giờ là chu kỳ của chuyển đổi đất, cứ nhìn dài ra cho nhẹ nhàng, đừng nên cãi với mấy bạn T+
1 Likes
chuẩn bác không nên cải với đám T+ , báo cáo đẹp vậy không biết đọc ,riêng cái khoản người mua trả tiền trước từ 140 tỷ còn 14 tỷ là thấy quý 4 rất OK
1 Likes
Hình như trong nhóm này mọi người đều đứng khoanh tay nên không hiểu tâm lý của những người enter SELL. Tôi đành tự đoán tỷ lệ chọn 1 và 2 lần lượt là 30% và 70% nhé.
Vì nếu đa số chạy vì hẫng hụt khi không thấy lợi nhuận từ đền bù đất KCN thì quá vô lý vì thông tin đấu thầu chặt cây Hiệp Thạnh cuối tháng 9 đã khẳng định rõ là không thể có trong quý 3. Hôm qua mới chạy thì không những chậm và thiệt mà có khi lại lỡ tàu. Vì khi đã chuẩn bị chặt cây thì nghĩa là chuyện đền bù đã sắp thành hiện thực. Mà ăn bằng lần thì cũng phải chấp nhận vài quý chứ mới có vài tháng đã chán thì làm sao được?
Còn nếu chạy vì lợi nhuận sụt giảm nhẹ thì cần đọc lại BCTC. Nếu không chênh 38 tỷ lợi nhuận khác từ thanh lý gỗ thì đã tăng trưởng 20% rồi. Doanh thu và lợi nhuân gộp của cả mẹ lẫn con đều tăng trưởng đẹp. Thế nhỡ tiền thanh lý gỗ Hiệp Thạnh về trong quý này (ước 55 – 60 tỷ) thì lại tranh mua?
Đặc biệt phải chú ý đến con. Nhìn kết quả thì thấy chưa vượt mẹ, nhưng soi BCTC kỹ hơn thì sẽ thấy đã vượt rồi đó. Có lẽ mấy tuần đầu tháng 10 đã có doanh thu và lợi nhuận bằng cả quý 4 năm ngoái. Chưa cần sản lượng khai thác mới trong quý. Thế mới thấy quy mô rừng gấp 1,5 lần mẹ và khi năng suất tăng dựng lên theo chu kỳ sinh trưởng thì sản lượng sẽ tăng mạnh thế nào.
Một lưu ý nữa là giá cao su tháng 9 cao thì sang tháng 10 mới tham chiếu. Và sản lượng tiêu thụ quý 3 còn thấp do tiết cầu để phản ứng với giá và gián đoạn sản xuất nửa cuối tháng 9 của Trung Quốc các dịp lễ. Sang tháng 10 sẽ hưởng lợi cả 2 chiều.
1 Likes
Bản thân tôi, vì thận trọng, nên chỉ định giá mảng cao su theo EPS 2025 và thậm chí còn hơi lo lắng về sản lượng tiêu thụ giảm trong Q3 dù biết giá bán tăng. Nên thấy kết quả thế là quá đẹp rồi!
1 Likes
TTCK luôn có rủi ro bất ngờ, khi mà ai cũng biết nó tốt rồi liệu có x5,x10 được không, giờ nhân cơ hội lái nó đạp xuống sâu thì sao, tôi chỉ góp ý để mọi người tỉnh táo thận trọng tránh tự tin quá
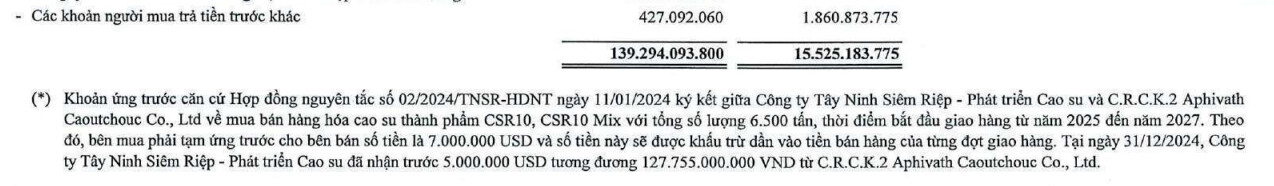
OK Bác, đầu 2024 đối tác cọc trước 7 triệu usd để mua 6500 tấn mủ của TRC (vườn cam) mũ CSR10 và CSR 10 Mix giao hàng từ 2025, đến nay thì số dư trả trước đã gần hết, nghĩa là lượng hàng giao cũng gần đủ. Đối tác trả trước từ 2024, nên khả năng cũng được ít nhiều ưu tiên về giá (giá thị trường lúc đó 150 USD/tấn). Nay giao xong lô đó thì khả năng theo giá thị trường hoàn toàn nếu đối tác muốn mua lại, hoặc bán người mua khác giá thị trường.
Năm 2025 vườn cam bán tổng cộng hơn 8k tấn, tôi ko có hợp đồng cụ thể nên không rõ chính xác được, nhưng từ việc ae phân tích với nhau về HĐ trả trước này, mới có thể lý giải được giá vườn cam 2025 thấp hơn giá vườn việt 15%
1 Likes
(bài đăng bị xóa bởi tác giả)
Nhận tiền trước của người bán 140 tỷ chắc chắn là giá bán phải thấp hơn thị trường , giờ khoản này chỉ còn 14 tỷ thì giá bán cao su quý 4 chắc chắn sẽ cao
1 Likes
Cái này thì hoàn toàn nhất trí với bác rồi
(bài đăng bị xóa bởi tác giả)
Xử lý xong khoản nợ từ 2 năm trước thì sắp tới vườn Cam lại bay rồi. Tks bác Aladin nhá.
1 Likes
nhận tiền trước, tuy nợ mà phần đông ai cũng thích đó bác, kk
Mình đoán là đợt đó lấy tiền ứng trước để trả nợ vay. Settle nợ sắp xong thì hết ràng buộc, khỏe. Với lại không rõ điều khoản hợp đồng như thế nào, có điều chỉnh theo giá thị trường hay không… Anyways hết nợ là tốt.
1 Likes
30/10 lễ động thổ khởi công cao tốc Gò Dầu Xa Mát quý 4 lại có thêm tiền thanh lý gỗ.Bảo đảm các điều kiện tổ chức lễ động thổ dự án cao tốc Gò Dầu - Xa Mát
2 Likes