bán bao nhiêu cái xe mới hòa vốn
tăng sản lượng sx kéo theo thêm chi phí
vf hòa vốn là bài toán lâu dài
Bạn Hưng đạo dự đoán VIC lên bao nhiêu ? Ðể mình vào kiếm ổ bánh mì với
Tốt nhất là có 1 cái móng tốt và 1 mái nhà đẹp hết sức có thể
Tài sản cũng vậy, mua nhiều vì giá trị, quyết định này có hiệu quả hay không, phụ thuộc vào niềm tin “đôi khi được thổi phồng của Thị trường”

Vì sao đầu tư chứng khoán, hàng hóa, trading KHÓ CÓ LỢI NHUẬN(bền vững với phần đông)?
Đầu tư chứng khoán, hàng hóa hay trading nói chung là những hoạt động rất khó tạo ra lợi nhuận bền vững, bởi chúng bị chi phối sâu sắc bởi tâm lý tham lam và sợ hãi – những yếu tố đã ăn sâu vào bản chất con người từ hàng chục nghìn năm trước.
1. Gốc rễ tiến hóa: Con người sinh ra để “ăn nhanh”
Theo các nghiên cứu về lịch sử tiến hóa, loài người đã tồn tại khoảng 70.000 năm, trong đó:
Chỉ khoảng 10.000 năm gần đây con người mới bắt đầu tiếp cận nông nghiệp và chăn nuôi.
Trước đó, suốt ~60.000 năm, tổ tiên chúng ta sống chủ yếu bằng săn bắt và hái lượm.
Trong phần lớn lịch sử này, con người không phải kẻ đứng đầu chuỗi thức ăn, mà thậm chí còn ở gần đáy chuỗi. Chúng ta thường:
Chờ thú săn mồi (gấu, báo, sư tử…) ăn xong.
Quan sát thật nhanh xung quanh xem còn nguy hiểm không.
Lao ra ăn lấy ăn để phần thịt thừa, tủy xương, thậm chí cả thịt đã thối mà động vật khác bỏ lại.
 Ăn trong sợ hãi – nhưng phải ăn thật nhiều và thật nhanh, vì không biết khi nào cơ hội sẽ biến mất hoặc nguy hiểm sẽ ập tới.
Chính quá trình tiến hóa này đã hình thành một bản năng rất mạnh trong con người:
Tham lam khi vừa thiếu thốn, và sợ hãi nhưng vẫn hành động.
2. Bản năng săn – hái lượm và hành vi đầu tư ngày nay
Trong môi trường săn bắt – hái lượm:
Quyết định đúng hay sai thường được xác nhận rất nhanh:
Bắn trúng hay trượt con thú chỉ trong tích tắc.
Quả hái được ăn được hay không là biết ngay (do kinh nghiệm truyền từ bộ lạc).
Vì vậy, não bộ quen với việc ra quyết định nhanh và nhận kết quả ngay.
Nhưng trong đầu tư chứng khoán, mọi thứ hoàn toàn ngược lại:
Việc chọn đúng doanh nghiệp không hề “nhìn là biết” như hái quả chín.
Nhà Đầu Tư Cần:
Hiểu sâu mô hình kinh doanh
Phân tích tài chính
Đánh giá lợi ích cổ đông lớn
Khả năng mở rộng sản phẩm
Bối cảnh vĩ mô, ngành nghề
Thông tin thì:
Hoặc quá ít (không đủ giá trị),
Hoặc quá nhiều (không biết cái nào quan trọng).
Trong khi đó, bộ não đám đông vốn rất lười, ngại đào sâu, ngại đi ngược số đông – một di sản khác từ thời bộ lạc: đi một mình là rất nguy hiểm.

3. Vì sao nhà đầu tư mới gần như “không thể dừng lại”?
Đặc biệt với nhà đầu tư mới, thiếu kinh nghiệm, khi vừa thoát khỏi một giai đoạn “đói” (thua lỗ, bỏ lỡ cơ hội), thì:
Khi có lợi nhuận:
Rất khó vừa lòng.
Dễ quên mất mục tiêu ban đầu chỉ cần 10–15%/năm.
Chỉ sau vài tuần hoặc vài tháng trong thị trường:
Bắt đầu đu giá xanh
Chấp nhận cổ phiếu đầu cơ, rủi ro cao
Dùng đòn bẩy lớn
Tự thuyết phục bản thân bằng những lý do “rất có lý”
Ví dụ quen thuộc:
“Chỉ lần này thôi”
“Thị trường khỏe mà”
“Hôm qua mới chốt lãi 12%, nay thừa thắng xông lên”
Cho đến khi thị trường lấy lại toàn bộ lợi nhuận và cả vốn chỉ trong 1–2 giao dịch “cuối cùng”.
Đây chính là FOMO sinh tồn:
Ăn nhanh, ăn nhiều, kẻo cơ hội biến mất hoặc bị kẻ khác cướp mất.
4. Hai hệ quả lớn từ bộ não “ăn nhanh”
Do não bộ được lập trình để có được thứ mình muốn nhanh nhất, nên lịch sử loài người (và cả lịch sử đầu tư) cho thấy hai hệ quả rõ rệt:
(1) Trong lịch sử xã hội:
Các bộ lạc thường đốt cháy giai đoạn:
Thay vì nuôi trồng lâu dài → xâm chiếm, cướp bóc quần thể gần nhất.
Đây là hệ quả của tư duy ngắn hạn: lấy ngay cái có thể lấy.
(2) Trong lịch sử thị trường tài chính:
Hơn 95% nhà đầu tư thua lỗ trong 100 năm qua.
Nguyên nhân cốt lõi: não bộ “ăn nhanh” không phù hợp với trò chơi dài hạn.
5. Vì sao chứng khoán khó hơn bất động sản?
Bất động sản:
Ít giao dịch.
Khi mua thường được cân nhắc kỹ:
Vị trí
Giá trị sinh kế
Khả năng sử dụng lâu dài
Chứng khoán:
Chỉ cần 3 ngày là có thể click bán.
Nhà đầu tư dễ mơ tưởng “quả ngọt” ở cổ phiếu khác.
Phần lớn người mới không giữ nổi cổ phiếu quá 1–3 tháng,
Trừ khi… không nỡ cắt lỗ.
Ngoài ra, nhà đầu tư còn thường:
Quên hoàn toàn luận điểm đầu tư ban đầu
Bán cổ phiếu vì những yếu tố không liên quan trực tiếp đến doanh nghiệp:
Chiến tranh
FED tăng lãi suất
Bất ổn ở Mỹ Latin
Thua lỗ của ngành khác
6. Chìa khóa để thay đổi vận mệnh đầu tư
Một trong những điều quan trọng nhất để cải thiện kết quả đầu tư dài hạn là:
Thừa nhận rằng bộ não con người không hoàn hảo, không thực sự thông minh, khó hiểu, ham ăn nhanh, ăn nhiều và cực kỳ thiếu kiên nhẫn.
Chỉ khi:
Chấp nhận bản chất tiến hóa của chính mình
Hiểu rằng não bộ săn – hái lượm không phù hợp với thị trường vốn
Và chủ động xây dựng kỷ luật để “đánh bại bản năng”
Lúc đó, việc kiểm soát tâm lý đầu tư mới dần tốt lên,
Và kết quả đầu tư dài hạn mới thực sự cải thiện.
(Nếu muốn hiểu sâu, cân nhắc tham khảo sâu Bộ sách bắt đầu từ “Sapiens - Lược sử loài người” của tác giả Yuyal Noah Harari)
Vingroup Đạt Doanh Thu Kỷ Lục Hơn 300.000 Tỷ Đồng, Lợi Nhuận Vượt Mức 10.000 Tỷ Lần Đầu Tiên
• Tập đoàn Vingroup đã công bố báo cáo tài chính hợp nhất năm 2025 với doanh thu thuần đạt 332.770 tỷ đồng, tăng 76% so với năm trước và lần đầu tiên vượt mốc 300.000 tỷ, đưa Vingroup trở thành tập đoàn tư nhân Việt Nam đầu tiên đạt được thành tựu này.
• Trong năm 2025, Vingroup ghi nhận lợi nhuận sau thuế đạt 11.146 tỷ đồng, tăng 111% và lần đầu tiên vượt qua ngưỡng 10.000 tỷ, nhờ sự đóng góp mạnh mẽ từ việc mở bán các dự án bất động sản lớn và sự tăng trưởng của mảng công nghiệp, đặc biệt là VinFast với doanh số ôtô tăng gấp đôi và nhà máy mới tại Indonesia.
• Các lĩnh vực kinh doanh khác của Vingroup cũng đạt kết quả tích cực, với Vinhomes ghi nhận doanh số bán hàng kỷ lục 205.300 tỷ đồng, Vinpearl bán gần 2,3 triệu đêm phòng và VinWonders thu hút hơn 9 triệu lượt khách tham quan, khẳng định vị thế dẫn đầu của tập đoàn trên nhiều mặt trận.
1 Likes
tình hình kinh doanh của vinfast sao rồi ad
khả năng còn chiết khấu khá sâu nữa
Nói thật Bác vf nó chắc chắn đi cũng với VN ít nhất 30 năm nữa.
Khỏi nghĩ, nghe truyền thông lỗ lãi vf làm chi.
Xe vf khai thác gần 2 tỷ dân toàn cầu, thua kém hãng xe nào không bác(ấn+indo+philip+Việt Nam)…nói thế thôi là b hiểu.
Với VIC hiện nay chưa tăng giá ngay từ vùng vốn hóa 1.2 triệu tỷ này được… Một trong số các lý do lớn là vì phần còn lại của thị trường và Nền kinh tế Việt Nam đang quá yếu đuối.
Mục đích tăng giá của VIC đã đạt được rồi
Ai mua vùng này thì chịu thua rồi. Họ “ở tầm suy nghĩ” khác tôi. Tôi không theo kịp được. Kaka

Lợi dụng giá xăng dầu lên. Vinfast không biết tăng giá xe mà bán kiếm lợi nhuận hay sao?
Họ quyết định giảm giá xe cho người chuyển đổi từ xe xăng sang xe điện.
Biết lấy lòng khách hàng tới mức này, bảo sao Vốn hóa doanh nghiệp không Số 1.

1/ Doanh nghiệp tốt để đầu tư tiếp theo, là những doanh nghiêp biết “lấy lòng, vuốt ve cảm nhận” của người dùng, của dư luận.
2/ Những doanh nghiệp dám chơi kiểu này, thường là biết đổi cái nhỏ, lấy cái cục diện lớn và dài hạn.
3/ Cách làm như này, khiến đối thủ không thể “làm theo”. Vì đối thủ tại Việt Nam không đủ nguồn lực.
1 Likes
Giàu Nhất là cách tốt nhất để bán hàng…
Nếu cãi nhìn những DN giàu nhất tại Mỹ mà xem. Lúc nó lớn nhất không phải là lúc lợi nhuận nó tốt nhất, mà là lúc nó cần bán hàng nhiều nhất!
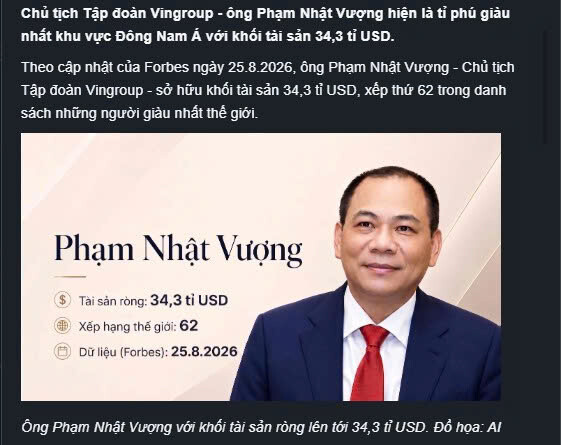
Ae nào đọc đc topic của bác ngay từ đầu thì ngon quá; giờ tôi mới đọc đc, mong bác tìm được hàng ngon cho ae lồi mồm
1 Likes
Sang hàng mới đi Cụ, xin mời, chúc bác may mắn
vhm liệu còn tăng khi vic tạm nghỉ?
VHM và VIC khác nhau, VHM có thể gặp bất lợi lớn nếu Tập đoang gặp khó khăn. Ngược lại, VIC lại khác là cổ phiếu trụ đỡ của Tập đoàn với hầu hết tài sản, tín dụng đều đang leo đậu vào VIC
Đồng quan điểm với góc nhìn về vai trò trụ cột của VIC trong hệ sinh thái. Điểm mấu chốt khi nhìn vào bài toán tài chính của Vingroup giai đoạn 2026–2028 không chỉ nằm ở gánh nặng nợ vay hơn 355.000 tỷ, mà là khả năng tạo dòng tiền thặng dư để tái cấu trúc:
- Vinhomes với backlog bàn giao kỷ lục hơn 196.800 tỷ (Ocean Park 2-3, Vũ Yên, Cổ Loa) đang là cỗ máy tạo ra hơn 85.000 tỷ CFO trong năm nay để chống đỡ thanh khoản toàn tập đoàn.
- Bước ngoặt lớn nhất đến từ VinFast khi chuyển dần sang mô hình Asset-Light, giúp cắt giảm mạnh Capex từ mức đỉnh 74.500 tỷ xuống quanh 55.000 tỷ, đưa dòng tiền tự do FCF đảo chiều dương trở lại.
- Khi áp lực Capex hạ nhiệt, dòng tiền thặng dư sẽ tập trung trả nợ gốc và giảm chi phí lãi vay, nâng hệ số phủ lãi vay EBIT/Interest từ 1.2x lên trên 2.0x, mở ra chu kỳ tái định giá (re-rating) cho VIC.
Gửi các bác video phân tích chi tiết cấu trúc nợ vay 355.000 tỷ, lộ trình dòng tiền FCF và mô hình định giá SOTP của VIC để có thêm góc nhìn đa chiều:
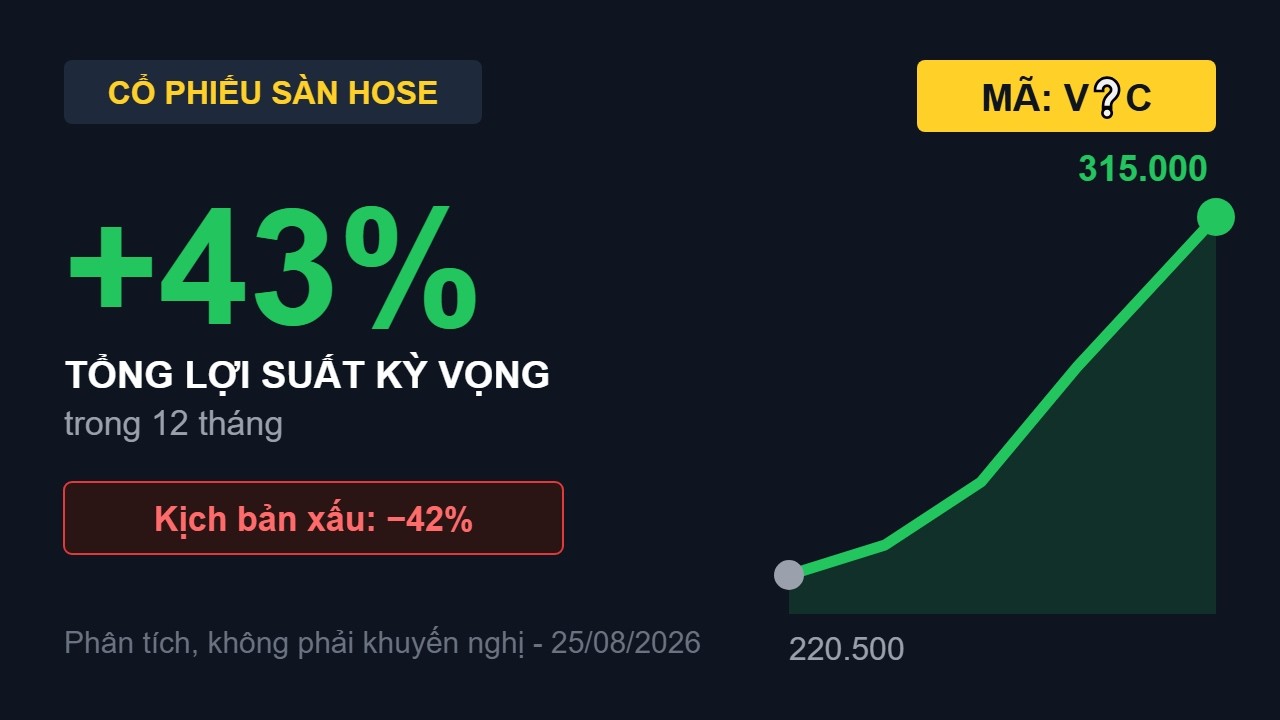
đi sâu quá vào giai đoạn này dễ bị thiệt hại hoặc giảmm hiệu quả đầu tư tài chính. Giờ không phải lúc để nhỏ lẻ đu bám vào VIC kỳ vọng hão huyền nữa rồi…lướt ra vào kiếm 2-3% chẳng giải quyết được gì đâu. Tốn thời gian.
tôi đã viết thì không bao giờ đích đến của các cổ phiếu chỉ là 20-30% AE nhé.